Ako dokázať hodnotu majetku po škode: Súpis vecí v domácnosti pre poistenie
Predstavte si, že vám v byte vyhorí obývačka alebo prasknuté potrubie zničí plávajúcu podlahu aj s nábytkom. Keď voda opadne a prach sadne, poisťovňa od vás bude chcieť presný zoznam zničených predmetov spolu s ich hodnotou. Ak takéto podklady nemáte, likvidátor vám nevyplatí sumu, ktorú si pamätáte z hlavy. Práve preto je dôkladný súpis vecí v domácnosti pre poistenie základným dokumentom, vďaka ktorému neprídete o tisíce eur.
Pravidlo obráteného domu: Ako rozdeliť stavbu a vybavenie bytu
Mnoho ľudí si pletie poistenie nehnuteľnosti s poistením domácnosti. V praxi pritom platí jednoduchá pomôcka, ktorú poisťovníctvo nazýva pravidlo obráteného domu. Predstavte si svoj rodinný dom alebo byt, chyťte ho v mysli do rúk, otočte strechou nadol a poriadne ním zatraste. Všetko, čo by vypadlo von, tvorí zariadenie domácnosti. To, čo zostane pevne prichytené k stenám, stropu a podlahe, je nehnuteľnosť.
Medzi hnuteľné veci domácnosti patrí voľne stojaci nábytok, koberce, oblečenie, knihy, elektronika, svietidlá, ale aj riad v zásuvkách či záclony. Podľa paragrafu 115 Občianskeho zákonníka tvoria domácnosť fyzické osoby, ktoré spolu trvalo žijú a spoločne uhrádzajú náklady na svoje potreby. Hodnota takéhoto majetku v bežnom slovenskom byte dosahuje 15 000 až 40 000 €, hoci si väčšina majiteľov myslí, že doma toľko vecí nemá. Ak si chcete overiť, koľko stojí zabezpečenie celého domova, praktické porovnanie poistenia nehnuteľnosti a vybavenia vám ukáže cenové rozdiely jednotlivých balíkov.
Pri dojednávaní poistky je dôležité vedieť, že bežná zmluva na trojizbový byt stojí orientačne 70 až 150 € ročne, čo je zanedbateľný výdavok oproti riziku, že pri nešťastí zostanete bez prostriedkov na nákup nového zariadenia.
Vstavaná skriňa a kuchynská linka: Nehnuteľnosť alebo domácnosť?
Najčastejšie spory pri likvidácii škôd vznikajú na pomedzí stavby a zariadenia. Typickým príkladom je moderná kuchynská linka na mieru, vstavaná skriňa s posuvnými dverami, zabudovaná rúra alebo indukčná doska. Patria k múrom, alebo sú súčasťou hnuteľného majetku?
Odpoveď sa odvíja od toho, ako pevne je vec spojená so stavbou a ako ju definujú konkrétne poistné podmienky danej poisťovne. Všeobecne sa vstavané prvky vyrobené priamo do stavebného otvoru považujú za stavebné súčasti a patria pod poistenie nehnuteľnosti. Ak však kuchynskú linku tvorí sektorový nábytok iba prisunutý k stene a pripojený bežnými hadicami, patrí do domácnosti. Zabudované spotrebiče niekedy poisťovne povoľujú poistiť v oboch zložkách, no nesmie dôjsť k ich dvojitému započítaniu.
| Situácia a predmet škody | Čo platí a z akej zložky sa plní |
|---|---|
| Vstavaná skriňa ukotvená do stropu a stien | Plnenie ide z poistenia nehnuteľnosti ako stavebná súčasť bytu. |
| Voľne stojaca chladnička a mikrovlnka | Spadá výhradne pod poistenie vybavenia domácnosti. |
| Bicykel v uzamknutej latkovej pivnici | Kryje ho zmluva domácnosti, platia však prísne sublimity poistenia domácnosti pre pivnicu. |
| Zničená maľovka a omietky po zatečení | Udalosť sa likviduje z poistenia stavby či bytu. |
| Krádež televízora cez otvorené vetracie okno | Výluka z poistenia, pretože nastal vykradnutý byt a poisťovňa vyžaduje prekonanie prekážky. |
Kto nesie dôkazné bremeno pri poistnej udalosti?
Mnoho majiteľov bytov žije v omyle, že poisťovňa po nahlásení škody pošle likvidátora, ktorý všetko sám zistí, spočíta a peniaze rovno pošle. Realita je opačná: dôkazné bremeno leží výhradne na poistenom. Vy musíte preukázať, že ste danú vec vlastnili, akú mala hodnotu a že bola zničená pri poistnej udalosti.
Ak toto podceníte a veci neviete doložiť, poisťovňa vám škodu zamietne alebo vyplatí iba zlomok skutočnej sumy. Aby ste vedeli, na čo všetko sa krytie vzťahuje, prečítajte si podrobnejšie, čo kryje poistenie domácnosti a aké výluky zmluvy obsahujú. Dobre zostavený súpis vecí v domácnosti pre poistenie vám v takomto momente ušetrí týždne dohadovania.
Podpoistenie a krátenie plnenia podľa zákona
Ak pri podpise zmluvy uvediete nižšiu hodnotu vybavenia, než akú reálne máte doma, dopúšťate sa podpoistenia. Podľa paragrafu 804 Občianskeho zákonníka platí: ak je poistná suma nižšia ako skutočná hodnota poistenej veci, poisťovňa zníži poistné plnenie v rovnakom pomere, v akom je dohodnutá poistná suma k reálnej hodnote. Zároveň pamätajte, že podľa paragrafu 797 odseku 2 Občianskeho zákonníka je poistné plnenie splatné do 15 dní po skončení šetrenia.
Príklad zo života: Ako pán Milan prišiel o tisíce eur
Pán Milan z Nitry mal v trojizbovom byte poistené zariadenie domácnosti na sumu 15 000 €. Túto sumu si nastavil pred desiatimi rokmi a zmluvu neaktualizoval. V priebehu rokov si však kúpil nový televízor, koženú sedačku, vymenil nábytok v spálni a modernizoval elektroniku. Skutočná reprodukčná hodnota jeho vybavenia bola v čase škody 30 000 €.
V byte vznikol požiar z elektroinštalácie a zničil zariadenie za 10 000 €. Milan očakával, že poisťovňa celú škodu preplatí, veď mala strop až 15 000 €. Likvidátor však zistil, že Milan bol podpoistený presne o 50 % (15 000 € poistná suma voči 30 000 € skutočnej hodnote). Poisťovňa uplatnila zákonné krátenie o polovicu a namiesto desaťtisíc eur mu vyplatila iba 5 000 €, z ktorých ešte odpočítala dohodnutú spoluúčasť vo výške 40 €. Keby mal Milan spísaný aktuálny súpis vecí v domácnosti pre poistenie, zmluvu by včas upravil a neprišiel by o polovicu náhrady.
Videoprehliadka bytu: Ako jednoducho vytvoriť domáci inventár
Odkladať papierové bločky zo všetkých nákupov desiatky rokov je nepraktické. Pokladničné doklady na termopapieri po dvoch rokoch vyblednú a stanú sa nečitateľnými. Dnes oveľa lepšie poslúži moderný prístup s mobilným telefónom v ruke.
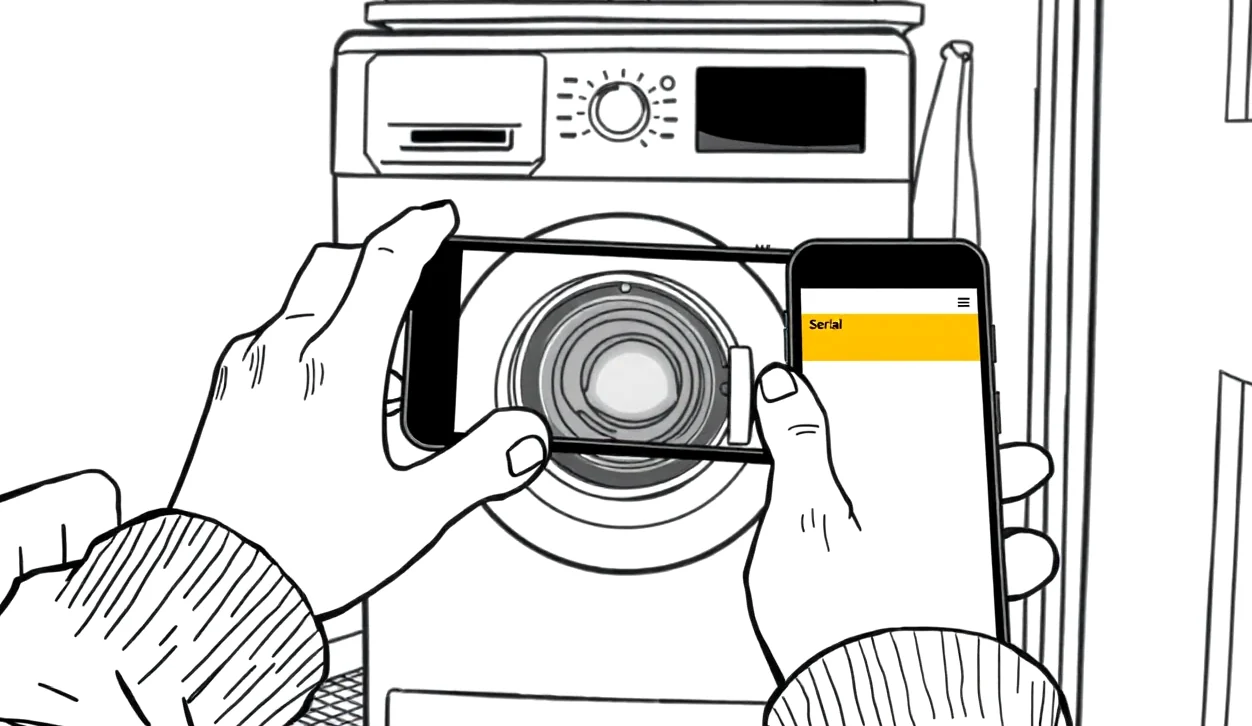
Zoberte smartfón, zapnite nahrávanie videa a prejdite celý byt izbu po izbe. Otvárajte skrine, komody aj zásuvky. Pri drahšej elektronike, šperkoch či hudobných nástrojoch spravte detailný záber a nahlas povedzte značku, model a približný rok kúpy. Keď robíte súpis vecí v domácnosti pre poistenie formou nahrávky, nezabudnite na výrobné čísla spotrebičov, ktoré sa nachádzajú na zadných štítkoch práčky, chladničky či televízora.
| Výhody digitálneho videoinventára | Nevýhody a úskalia pri nahrávaní |
|---|---|
| Záznam trvá iba 15 až 20 minút pre celý byt. | Nutnosť záberov zblízka pri výrobných štítkoch. |
| Zachytáva presný stav vecí tesne pred škodou. | Veľké súbory videa vyžadujú bezpečné úložisko. |
| Dá sa uložiť mimo bytu do internetového úložiska. | Nenahrádza znalecký posudok pri drahých cennostiach. |
| Zobrazuje aj drobnosti (šatník, knihy, svietidlá). | Záznam treba pri každom veľkom nákupe doplniť. |
Čo všetko si pripraviť pri dokumentovaní majetku
Aby ste mali pri poistnej udalosti krytý chrbát, nespoliehajte sa na jeden doklad. Pripravte si ucelenú zložku dôkazov:
- Záručné listy a faktúry: Odkladajte si najmä elektronické faktúry z e-shopov, ktoré na rozdiel od bločkov z pokladnice nikdy nevyblednú.
- Výpisy z bankového účtu: Ak ste vec platili kartou alebo prevodom, výpis dokazuje dátum aj zaplatenú sumu.
- Fotografie výrobných štítkov: Odfoťte si štítky spotrebičov a bicyklov s čitateľným sériovým číslom.
- Zoznam cenností a šperkov: Šperky, zlaté mince či drahé hodinky majú v zmluvách nízke limity a vyžadujú si osobitný menný zoznam alebo certifikáty pravosti.
- Záloha mimo bytu: Celý súpis nahrajte na cloudové úložisko alebo uložte na USB kľúč u rodiny. Súpis položený v zásuvke pod televízorom pri požiari zhorí spolu s ním.
Náhla havária verzus zanedbaná údržba a plesne
Ani ten najlepší zoznam majetku vám nepomôže, ak škoda nevznikla náhlym a nepredvídateľným spôsobom. Poistka chráni pred nehodami, nie pred starnutím materiálu. Ak vám praskne prívodná hadica k batérii a za hodinu vytopí byt, ide o náhlu haváriu, ktorú poisťovňa preplatí. Rovnako postupujte podľa pravidiel pre praktický postup po živelnej škode na stavbe.
Úplne iná situácia nastáva pri zanedbanej údržbe. Ak vám okolo vane dlhé mesiace presakuje voda cez starý silikón, v stene sa tvoria plesne a postupne odhníva podlaha, likvidátor takéto plnenie zamietne. Ide o dlhodobý proces, ktorému ste mali pravidelnou kontrolou zabrániť. Navyše, ak pri vytopení spôsobíte škodu aj susedom pod vami, pomôže vám len správne dojednané poistenie zodpovednosti za škodu v bežnom živote.
Často kladené otázky o dokazovaní škody
Musím pri uzatváraní poistky predložiť poisťovni podrobný zoznam vecí?
Nie. Pri bežnom poistení domácnosti poisťovne zoznam vecí vopred nevyžadujú. Zaujíma ich len celková poistná suma. Súpis majetku a dôkazy o jeho hodnote si vediete sami pre seba a predkladáte ich až pri nahlásení škody.
Čo robiť, ak vyhorí byt a nemám žiadne bločky o kúpe nábytku?
Ako náhradný dôkaz poslúžia fotografie rodinných osláv zachytávajúce zariadenie izieb, videoprehliadka v telefóne, e-maily s potvrdením objednávok z obchodov, výpisy platieb z banky či svedecké výpovede susedov a remeselníkov, ktorí nábytok montovali.
Vyplatí mi poisťovňa za zničený nábytok cenu nového kusu?
Väčšina kvalitných poistiek na trhu funguje na báze novej reprodukčnej hodnoty. To znamená, že dostanete sumu, za ktorú si viete kúpiť novú vec rovnakého druhu a kvality v dnešných cenách. Pri staršej elektronike však niektoré produkty uplatňujú časovú hodnotu so zohľadnením opotrebenia.
Ako často je potrebné súpis a poistnú sumu upravovať?
Odporúča sa prejsť zoznam a poistnú sumu každé 2 až 3 roky, alebo bezodkladne po každej väčšej rekonštrukcii bytu či nákupe drahšieho vybavenia, aby ste predišli nebezpečnému podpoisteniu.