Poistenie auta online: Porovnanie cien a najlacnejšie ponuky na trhu
Čo všetko vám poisťovňa v skutočnosti preplatí, keď na parkovisku nájdete oškreté dvere, na diaľnici vám praskne sklo alebo spôsobíte reťazovú haváriu? Pre každého vodiča predstavuje poistenie auta základnú finančnú ochranu pred nečakanými výdavkami, ktoré môžu ľahko presiahnuť tisíce eur. Kým zákonné poistenie chráni cudzí majetok a zdravie, vlastné vozidlo si musíte zabezpečiť sami.
Priemerná výška škody na motorovom vozidle vzrástla z pôvodných 1 555 eur v roku 2019 na 2 333 eur v roku 2025, čo predstavuje nárast o celých 50 percent. Drahšie náhradné diely, sofistikované senzory v nárazníkoch a vyššie hodinové sadzby v autoservisoch tlačia nahor aj poistné. Ceny poistného spojeného s dopravou medziročne stúpajú o 16,1 až 21 percent. O to dôležitejšie je vedieť, ako jednotlivé poistné produkty fungujú a ako získať spoľahlivé krytie za primeranú cenu.
Rozdiel medzi PZP a havarijným poistením: Ako funguje komplexné poistenie auta
Základný pilier ochrany na slovenských cestách tvorí povinné zmluvné poistenie zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Tento produkt upravuje zákon č. 381/2001 Z. z. a musí ho mať každé vozidlo s prideleným evidenčným číslom. Ak spôsobíte dopravnú nehodu, PZP uhradí škody, ktoré ste spôsobili iným účastníkom cestnej premávky. Vaše vlastné auto však z tohto poistenia nedostane ani cent. Viac o tom prezradí podrobný návod pre každé vozidlo.
Na ochranu vlastného majetku slúži dobrovoľné havarijné poistenie nazývané kasko. To prepláca poškodenie alebo zničenie vášho auta pri havárii, vyčíňaní živlov, strete so zverou, vandalizme či krádeži. Mnohí vodiči hľadajú lacné PZP s cieľom splniť zákonnú povinnosť, no pri novších autách je rozumné zvoliť komplexné poistenie auta, ktoré spája obe zložky do jednej zmluvy a často prináša cenové zvýhodnenie.
Porovnanie poistenia auta online a rozdiely v krytí
Pri výbere krytia je nevyhnutné poznať zákonné limity. Od 1. augusta 2024 platia na Slovensku sprísnené minimálne limity poistného plnenia. Pri škodách na zdraví a nákladoch pri usmrtení je limit stanovený na 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených. Pri vecnej škode a ušlom zisku predstavuje minimálna hranica 1 300 000 eur. Tieto sumy chránia vinníka pred osobným bankrotom pri veľkých reťazových nehodách.
Havarijné poistenie na rozdiel od PZP nepracuje so zákonnými limitmi, ale vychádza z všeobecnej hodnoty vozidla v čase vzniku škody. Jeho neoddeliteľnou súčasťou je spoluúčasť, teda suma, ktorou sa podieľate na každej oprave. Nastavenie zmluvy určuje, ako bude likvidácia prebiehať v praxi, preto si preštudujte havarijné poistenie a spoluúčasť ešte pred podpisom návrhu zmluvy.
| Výhody | Nevýhody |
|---|---|
| PZP kryje škody na cudzom zdraví až do 6 450 000 eur a na majetku do 1 300 000 eur. | PZP nikdy nepreplatí škodu na vašom vlastnom vozidle, ak ste vinníkom nehody. |
| Kasko uhradí opravu vášho auta aj pri vlastnom zavinení, páde stromu či vyčíňaní krupobitia. | Pri kasku musíte pri každej poistnej udalosti zaplatiť dohodnutú spoluúčasť z vlastného vrecka. |
| Kombinácia oboch produktov poskytuje kompletnú ochranu vozidla i celej posádky doma aj v zahraničí. | Vyššie celkové ročné náklady na poistné v porovnaní so samostatnou zákonnou poistkou. |
| Možnosť získať asistenčné služby s vyššími limitmi na odtah a opravu vozidla na mieste. | Pri starších vozidlách môže byť cena plného kaska neúmerná zostatkovej trhovej hodnote auta. |
Kalkulačka poistenia auta a výpočet poistného podľa rizika
Výslednú sumu na poistnej zmluve neurčujú náhodné čísla. Každá poisťovňa používa vlastné poistno-matematické modely, ktoré zohľadňujú desiatky parametrov. Všeobecne platí, že základné povinné zmluvné poistenie pre bežného neškodového vodiča stojí ročne 100 až 190 eur. Ak však patríte do rizikovej skupiny mladých vodičov alebo jazdíte na silnom aute v krajskom meste, poistné sa pohybuje od 250 do 450 eur ročne.
Pri havarijnom poistení je cenové rozpätie ešte širšie a bežne dosahuje 350 až 1 200 eur za rok. Do výpočtu vstupuje nielen výkon motora, ale predovšetkým trhová hodnota auta, dostupnosť náhradných dielov a štatistika krádeží konkrétneho modelu. Ak chcete zistiť presnú sumu pre svoje vozidlo, moderná kalkulačka poistenia auta vám umožní okamžitý výpočet poistenia auta na základe evidenčného čísla a osobných údajov držiteľa.
Od čoho závisí cena poistenia auta a ako nájsť najlacnejšie ponuky
Finálna cena poistenia auta sa medzi jednotlivými poisťovňami na slovenskom trhu líši o desiatky až stovky eur pri úplne totožnom vozidle. Dôvodom je odlišná segmentácia klientov. Kým jedna poisťovňa penalizuje mladých vodičov z veľkých miest prirážkou, iná sa zameriava na rodiny s deťmi na vidieku a ponúka im výrazné zľavy. Digitálne porovnanie poistenia auta cez internet je preto najrýchlejšou cestou, ako získať prehľad o celom trhu bez obiehania pobočiek.
Výšku poistného zásadne ovplyvňujú tieto kľúčové faktory:
- Technické parametre vozidla: Objem a výkon motora v kilowattoch, celková hmotnosť, typ paliva a rok výroby.
- Profil poistníka: Vek držiteľa, miesto trvalého bydliska a dĺžka držby vodičského oprávnenia. Vodiči z menších okresov platia spravidla menej.
- Škodový priebeh a systém bonus/malus: Roky bez zavinených nehôd prinášajú zľavu na poistnom až do výšky 50 až 60 percent. Každá nahlásená havária naopak znamená posun do malusu a zdraženie.
- Zvolená spoluúčasť pri kasku: Čím vyššiu sumu ste ochotní zaplatiť pri škode sami (napríklad 10 % minimálne 300 eur namiesto 5 % minimálne 100 eur), tým nižšia bude ročná platba.
- Frekvencia platenia: Ročná jednorazová platba býva spravidla o niekoľko percent lacnejšia ako polročné či štvrťročné splátky.
Ako vybrať najlacnejšie poistenie auta bez zbytočného orezania rizík
Hľadať najlacnejšie poistenie auta neznamená zobrať prvú ponuku s najnižšou cenovkou na úkor kvality služieb. Pri základnom PZP sú síce minimálne limity garantované zákonom, rozdiely však vznikajú v kvalite asistenčných služieb alebo v zahrnutých základných pripoisteniach. Ak vás zaujíma, ako vybrať poisťovňu na vozidlo, zamerajte sa na rýchlosť likvidácie škôd a dostupnosť zmluvných servisov.
Majitelia starších áut často váhajú, či kasko vôbec potrebujú. Pri autách s hodnotou pod 4 000 eur už plnohodnotné havarijné poistenie často stráca ekonomický zmysel. Riešením býva cielené pripoistenie najväčších hrozieb k zákonnej poistke. Nezabúdajte sledovať, ako sa mení výročný list a nová cena poistenia, ktorý vám poisťovňa posiela desať týždňov pred koncom poistného obdobia.
Pripoistenie čelného skla: Kedy poisťovňa preplatí prasklinu od kamienka?
Rozbité alebo prasknuté čelné sklo od kamienka odleteného spod kolies iného auta patrí medzi vôbec najčastejšie škodové udalosti na slovenských cestách. Bežná výmena vyhrievaného čelného skla s dažďovým senzorom a kalibráciou asistenčných kamier dnes v servise stojí 600 až 1 500 eur. Napriek tomu mnohí šoféri zostanú po nahlásení škody sklamaní, pretože očakávajú plnenie zo zákonnej poistky vinníka.
Preplatenie výmeny autoskla z PZP druhého vodiča je v praxi takmer nemožné. Poisťovne vyžadujú jednoznačné preukázanie príčinnej súvislosti. Vinník by musel priamo na mieste uznať, že kamienok odletel od jeho kolesa, a škodu nahlásiť. Ani to však často nestačí, pretože poisťovne argumentujú, že vymrštenie kameňa z povrchu vozovky je neodvrátiteľnou udalosťou bez zavinenia vodiča. Jediným spoľahlivým riešením je pripoistenie čelného skla k PZP alebo plné havarijné poistenie.
Preukázanie vinníka verzus samostatné pripoistenie skla
Ak máte dojednané samostatné pripoistenie skla, nemusíte pátrať po žiadnom vinníkovi ani dokazovať priebeh deja videozáznamom z palubnej kamery. Škodu jednoducho nahlásite svojej poisťovni a dohodnete si termín v zmluvnom autoskle. Konkrétne poistné podmienky však definujú limit plnenia a spoluúčasť. Pripoistenie skla sa zvykne dojednávať na limit od 200 do 1 000 eur.
Pri drobných poškodeniach mimo zorného poľa vodiča poisťovne uprednostňujú opravu zacelením živicou pred kompletnou výmenou. Oprava trvá menej ako hodinu a poisťovne ju spravidla preplácajú v plnej výške bez uplatnenia spoluúčasti. Ak uzatvárate zmluvu, preverte si napríklad podmienky poistenia auta v UNIQA, kde býva oprava skla často administratívne zjednodušená priamo cez partnerské autosklá.
Oškretie auta na parkovisku neznámym vinníkom: Kto uhradí škodu?
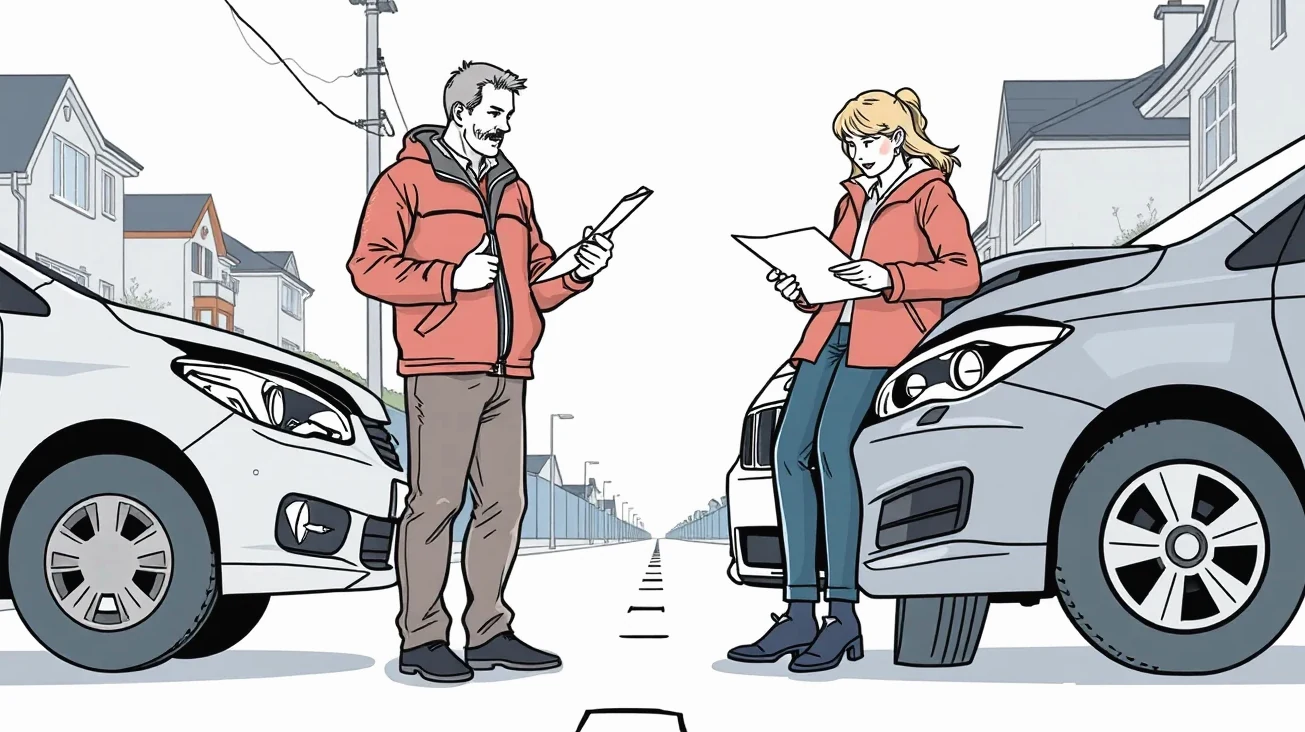
Prídete k svojmu vozidlu pred nákupným centrom alebo na sídlisku a nájdete preliačené dvere, zlomené spätné zrkadlo a poškodený lak. Za stieračom žiaden odkaz, vinník z miesta činu ušiel. Pre státisíce vodičov ide o nočnú moru, pri ktorej okamžite vyvstáva otázka, kto zaplatí účet v lakovni. Správne nastavená poistka na auto v podobe kaska je v tejto chvíli jedinou záchranou.
Zákonné povinné zmluvné poistenie vám v tomto scenári nepomôže. Hoci zákon ukladá vodičovi povinnosť zotrvať na mieste a spísať záznam o nehode, pri anonymnom páchateľovi nemáte voči komu nárok uplatniť. Ak škoda presiahne hranicu bežného poškodenia alebo máte podozrenie na vandalizmus, bezodkladne privolajte políciu, aby spísala úradný záznam pre potreby likvidácie z havarijnej poistky.
Upozornenie na časté riziko: Garančný fond Slovenskej kancelárie poisťovateľov neprepláca škody na majetku spôsobené neznámym vozidlom, pokiaľ pri nehode nedošlo k ťažkej ujme na zdraví alebo usmrteniu. Ak vám niekto oškreje auto na parkovisku a ujde, bez havarijného poistenia zaplatíte opravu z vlastného vrecka.
Kedy pomôže Slovenská kancelária poisťovateľov a garančný fond
Slovenská kancelária poisťovateľov (SKP) spravuje garančný fond, ktorý slúži na odškodnenie obetí nehôd. Mnohí vodiči sa mylne domnievajú, že garančný fond funguje ako univerzálna záchranná sieť pre každé poškodené auto. Pravidlá podľa zákona č. 381/2001 Z. z. sú však neúprosné. Ak je vinník neznámy, fond hradí vecnú škodu len vtedy, ak bola tou istou nehodou spôsobená aj závažná škoda na zdraví.
Iná situácia nastáva, ak vinníka poznáte, no jeho vozidlo nemalo platné PZP. V takom prípade garančný fond SKP poškodenému škodu na majetku preplatí. Následne však celú vyplatenú sumu vymáha od nepoisteného vinníka v plnej výške cestou súdneho regresu. Ak teda nájdete svedka alebo kamerový záznam s evidenčným číslom vinníka, vaše šance na úhradu škody dramaticky stúpajú.
Asistenčné služby na cestách: Odtah, oprava na mieste a náhradné vozidlo doma i v cudzine
Porucha alternátora uprostred noci, defekt dvoch pneumatík naraz, vybitá batéria v zime alebo zabuchnuté kľúče v zaparkovanom aute. V takýchto chvíľach rozhoduje kvalita asistenčných služieb, ktoré sú súčasťou poistnej zmluvy. Asistencia nie je len doplnok na papieri, ale reálna pomoc, ktorá vám ušetrí stovky eur za súkromné odťahovky, najmä ak cestujete stovky kilometrov od domova.
Základná asistencia býva zahrnutá už v cene PZP, no jej limity sú často obmedzené na odtah do vzdialenosti 50 kilometrov alebo do sumy 100 až 150 eur. Pri cestách do zahraničia takéto krytie nestačí. Prémiové asistenčné balíky ponúkajú neobmedzený odťah v rámci Slovenska a štedré limity v zahraničí, ktoré pokryjú repatriáciu nepojazdného auta späť do vlasti.
Rozsah asistencie a limity krytia pri poruche či nehode
Pri výbere krytia si v poistných podmienkach dôkladne skontrolujte, čo presne asistenčná služba organizuje a čo priamo platí. Medzi štandardné úkony patrí príjazd cestnej služby, oprava vozidla na mieste v trvaní do dvoch hodín, vyslobodenie vozidla z priekopy a odtiahnutie do najbližšieho zmluvného servisu. Dôležitým prvkom je náhradné vozidlo, na ktoré máte pri nehode nárok spravidla na 3 až 5 dní bezplatne.
Poisťovne sa líšia aj v tom, či poskytujú asistenciu pri obyčajnej poruche alebo výhradne pri havárii. Kým ČSOB Poisťovňa a poistenie motorových vozidiel ponúka prepracovanú asistenciu pri defekte a zámene paliva, iné produkty môžu mať tieto riziká vo výlukách. Rovnako si preštudujte limity a výluky poistenia auta Wüstenrot, aby vás pri nečakanom technickom zlyhaní na rakúskej či chorvátskej diaľnici neprekvapil doplatok za odťahovú službu.
Pre úplný pokoj pri nových a drahších autách je vhodné doplniť poistnú ochranu o krytie finančnej straty, pričom férová cena GAP poistenia sa pohybuje okolo 1 percenta z kúpnej ceny auta ročne. V prípade totálnej škody alebo krádeže vám GAP doplatí rozdiel medzi trhovou hodnotou vozidla v čase nehody a jeho pôvodnou nákupnou cenou.
Čo sa stane, ak nezaplatíte poistenie auta načas, a ako vzniknú nepoistené dni?
Platba poistného nie je len formálnou záležitosťou. Mnoho motoristov sa mylne domnieva, že ak nezaplatia splátku poistného, zmluva jednoducho zanikne bez akýchkoľvek následkov a oni môžu plynule prejsť inam. Realita je však podstatne zložitejšia a môže vyústiť do tisícových pokút, vymáhania dlžného poistného a vzniku nebezpečných nepoistených dní.
Poistná zmluva nezaniká dňom splatnosti uvedeným na faktúre. Poisťovňa vám po nezaplatení zašle písomnú upomienku s náhradnou lehotou na zaplatenie, ktorá býva spravidla jeden mesiac od jej doručenia. Ak poistné neuhradíte ani v tejto náhradnej lehote, poistná zmluva zaniká pre neplatenie so spätnou platnosťou k prvému dňu nezaplateného obdobia. V tom momente sa vaše vozidlo ocitá bez platného krytia.
Zánik zmluvy pre neplatenie, pokuty a evidencia vozidiel
Jazda s nepoisteným autom predstavuje obrovský finančný hazard. Do 31. júla 2024 hrozila okresným úradom ukladaná pokuta od 16,60 eura do 3 319,40 eura. Od 1. augusta 2024 sa po legislatívnej novele sadzba zvýšila na 50 eur až 5 000 eur. Od 1. októbra 2026 navyše začína platiť zákon č. 77/2026 Z. z. (LEX PZP), ktorý zavádza automatické paušálne pokuty na základe objektívnej zodpovednosti bez nutnosti zastavenia hliadkou:
- Vozidlá do 750 kg: paušálna pokuta 120 eur
- Osobné autá od 750 kg do 3,5 t: paušálna pokuta 300 eur
- Nákladné autá od 3,5 t do 12 t: paušálna pokuta 600 eur
- Ťažké nákladné vozidlá nad 12 t: paušálna pokuta 900 eur
Na Slovensku je evidovaných približne 320 000 nepoistených vozidiel. Novela zákona zavádza pravidlo, že vozidlá bez platného PZP dlhšie ako 24 mesiacov budú od 1. októbra 2026 automaticky vyradené z evidencie vozidiel. Ak sa dostanete do situácie, že vám poistka zanikla, prečítajte si, čo sa stane, ak nezaplatíte PZP, aby ste sa vyhli vymáhaniu škôd zo strany Slovenskej kancelárie poisťovateľov.
Neplatná STK či emisná kontrola a riziko zamietnutia poistného plnenia
Mnohí motoristi žijú v presvedčení, že ak spôsobia dopravnú nehodu a ich auto má prepadnutú technickú (STK) alebo emisnú kontrolu (EK), poisťovňa automaticky odmietne vyplatiť poškodenému plnenie. Tento mýtus vyvoláva zbytočnú paniku, hoci právny stav je podstatne diferencovanejší. Pri škode z PZP poisťovňa poškodenej tretej strane plnenie vyplatiť musí, otázne však je, čo bude následne vymáhať od vás.
Kľúčovým právnym pojmom je v tomto prípade príčinná súvislosť. Samotný fakt, že nálepka na čelnom skle alebo osvedčenie o STK stratilo platnosť pred tromi dňami, neoprávňuje poisťovňu krátiť či zamietnuť poistné plnenie automaticky. Poisťovňa musí dokázať, že haváriu priamo zapríčinil zlý technický stav vozidla, ktorý by riadna kontrola odhalila.
Príčinná súvislosť medzi technickým stavom a vznikom škody
Ak nedobrzdíte na križovatke a policajné vyšetrovanie spolu so znaleckým posudkom preukáže, že vám zlyhali opotrebované brzdy alebo ste mali pneumatiky pod zákonom stanovenou hĺbkou dezénu, poisťovňa uplatní regres. Poškodenému škodu zaplatí, no od vás bude žiadať refundáciu celej vyplatenej čiastky alebo jej pomernej časti. Naopak, ak stojíte na červenej a zozadu do vás narazí iné auto, vaša neplatná STK nemá na nehodu žiaden vplyv a poisťovňa vinníka vám škodu nesmie krátiť.
Pri havarijnom poistení sú zmluvné podmienky nastavené prísnejšie. Poisťovne majú v poistných podmienkach prevádzkovanie technicky nespôsobilého vozidla uvedené vo výlukách. Pred uzatvorením zmluvy sa oplatí pozrieť prehľad autopoistenia od Kooperativy, kde zistíte, ako jednotlivé poisťovne posudzujú technickú nespôsobilosť pri likvidácii poistných udalostí na vlastnom vozidle.
Jazda pod vplyvom alkoholu a bez vodičského oprávnenia: Aký je dopad na plnenie?
Sadnúť za volant po požití alkoholu, omamných látok alebo bez príslušného vodičského oprávnenia predstavuje najhrubšie porušenie zákona o cestnej premávke aj poistnej zmluvy. Ak pod vplyvom návykových látok spôsobíte škodu, finančné následky vás môžu sprevádzať po zvyšok života. Mnoho vodičov sa naivne domnieva, že poistka všetko uhradí a im hrozí iba pokuta od polície.
Princíp povinného poistenia chráni nevinnú obeť nehody. Poisťovňa preto poškodenému uhradí škody na majetku aj na zdraví, a to až do zákonných limitov. Tým sa však proces zďaleka nekončí. Zákon dáva poisťovni okamžitý nárok na takzvaný regres, teda právo požadovať celú vyplatenú sumu naspäť od vinníka nehody, ktorý šoféroval opitý alebo bez vodičského preukazu.
Regresný nárok poisťovne a okamžité vymáhanie vyplatenej sumy
Regresný nárok dosahuje pri alkohole bežne 100 percent vyplatenej sumy. Ak pri nehode zdemolujete drahé vozidlo, zničíte verejné osvetlenie a zraníte spolujazdca, celková škoda sa môže vyšplhať na stovky tisíc eur. Poisťovňa tieto peniaze vyplatí poškodeným a následne začne celú sumu nekompromisne vymáhať od vás prostredníctvom súdov a exekúcií. Pri havarijnom poistení je situácia ešte priamočiarejšia – poisťovňa plnenie za škodu na vašom aute rovno zamietne.
Rovnaké dôsledky nastávajú, ak zveríte riadenie osobe bez vodičského preukazu alebo vodičovi pod vplyvom alkoholu. Podrobnosti o tom, kedy presne nastupuje regres poisťovne voči vinníkovi a ako prebieha likvidácia škody, upravujú poistné podmienky každej poisťovne v súlade s platnou legislatívou.
Výpoveď novej zmluvy do dvoch mesiacov od podpisu a sporné situácie
Zistili ste krátko po podpise novej zmluvy, že konkurencia ponúka podstatne výhodnejšie podmienky alebo ste auto nečakane predali? Slovenská legislatíva poskytuje poistníkom špecifický nástroj na ukončenie zmluvného vzťahu bez udania dôvodu. Podľa § 800 odsek 2 zákona Občiansky zákonník č. 40/1964 Zb. možno poistnú zmluvu vypovedať do dvoch mesiacov po jej uzavretí.
V takejto situácii platí zákonná osemdňová výpovedná lehota, ktorá začína plynúť dňom doručenia písomnej výpovede do poisťovne. Po jej uplynutí poistenie zaniká. Poisťovňa má nárok len na pomernú časť poistného za dni, počas ktorých poistenie reálne platilo, a zvyšok zaplatenej sumy vám vráti na bankový účet. Je to ideálna možnosť, ako využiť storno PZP do dvoch mesiacov od uzavretia, ak ste zmluvu uzavreli v zhone.
Zamlčanie priebehu nehody a osemdňová výpovedná lehota
Ak dvojmesačnú lehotu zmeškáte, štandardná výpoveď zmluvy ku koncu poistného obdobia je možná podľa § 800 odsek 1 Občianskeho zákonníka najneskôr 6 týždňov pred výročným dňom zmluvy. Ak túto lehotu nestihnete čo i len o jeden deň, zmluva sa automaticky predlžuje na ďalší rok. Preto je nevyhnutná pravidelná kontrola poistky na auto pred výročím a dodržanie zásady, ktorú predstavuje pravidlo 6 týždňov pred výročím zmluvy.
Pri nahlasovaní škodovej udalosti sa striktne vyhnite skresľovaniu či zamlčaniu skutočností. Zákon ukladá povinnosť nahlásiť škodu na území Slovenska písomne do 15 dní a pri nehode v zahraničí do 30 dní od jej vzniku. Ak poisťovňa pri likvidácii odhalí nepravdivé údaje o vodičovi, fingovaný priebeh zrážky alebo zatajený alkohol, plnenie bez milosti zamietne a prípad posunie orgánom činným v trestnom konaní pre podozrenie z poistného podvodu.
Čo si musíte pripraviť a doložiť pri nahlasovaní poistnej udalosti:
- Záznam o dopravnej nehode: Riadne vyplnené a oboma vodičmi podpísané tlačivo so zakresleným nákresom a označeným vinníkom.
- Fotodokumentácia z miesta nehody: Celkový pohľad na postavenie vozidiel, detailné zábery poškodených častí, brzdných dráh a tabuliek s evidenčnými číslami.
- Doklady k vozidlu a vodičovi: Kópia veľkého technického preukazu (časť II), osvedčenia o evidencii (časť I) a vodičského preukazu osoby, ktorá vozidlo v čase nehody viedla.
- Správa polície o nehode: Nevyhnutná, ak došlo k zraneniu, usmrteniu, úniku nebezpečných látok, poškodeniu verejného majetku alebo ak sa účastníci nedohodli na zavinení.
- Číslo bankového účtu v tvare IBAN: Údaj potrebný na bezhotovostné zaslanie poistného plnenia po ukončení likvidácie.
Najčastejšie otázky o poistení vozidiel
Zaplatí mi PZP opravu môjho auta, ak som nehodu zavinil sám?
Nie, v žiadnom prípade. Povinné zmluvné poistenie kryje výlučne škody, ktoré spôsobíte iným účastníkom premávky na ich majetku a zdraví. Škodu na vlastnom aute si musíte uhradiť sami alebo z dobrovoľného havarijného poistenia kasko.
Dokedy musím nahlásiť škodovú udalosť po nehode?
Podľa zákona č. 381/2001 Z. z. ste povinní škodu písomne oznámiť poisťovni do 15 dní od jej vzniku, ak sa stala na území Slovenskej republiky. Ak k nehode došlo v zahraničí, zákonná lehota je predĺžená na 30 dní.
Preplatí poisťovňa škodu, ak šoféroval rodinný príslušník neuvedený v zmluve?
Áno, PZP je viazané na konkrétne motorové vozidlo, nie výhradne na osobu poistníka. Ak malo vozidlo platnú poistku a vodič mal oprávnenie na vedenie vozidla a nebol pod vplyvom návykových látok, poisťovňa poškodenému škodu vyplatí bez sankcií.
Koľko mi poisťovňa vyplatí pri totálnej škode z havarijného poistenia?
Pri ekonomickej alebo technickej totálnej škode poisťovňa nevypláca novú nákupnú cenu auta. Výpočet plnenia prebieha tak, že sa stanoví trhová hodnota vozidla tesne pred nehodou, od ktorej sa odpočíta hodnota použiteľných zvyškov (vraku určeného na rozpredaj) a dohodnutá spoluúčasť.
Môžem jazdiť na poistku pôvodného majiteľa po kúpe jazdeného auta?
Nie, toto je nebezpečný omyl. Zmenou zápisu držiteľa v evidencii vozidiel pôvodné poistenie zaniká. Nový držiteľ je povinný uzavrieť novú zmluvu na svoje meno najneskôr v deň zápisu prevodu alebo v deň prvého použitia vozidla na cestných komunikáciách.
Musím platiť povinné zmluvné poistenie aj za elektrokolobežku?
Od 1. augusta 2024 podliehajú povinnosti PZP aj malé elektrické vozidlá s vlastným mechanickým pohonom, ktorých konštrukčná rýchlosť presahuje 25 km/h, alebo ich prevádzková hmotnosť prevyšuje 25 kg a konštrukčná rýchlosť je vyššia ako 14 km/h. Bežné ľahké kolobežky do tejto kategórie nespadajú.
Využite online nástroje na trhu, porovnajte si aktuálne sadzby a zabezpečte si kvalitné poistenie auta s krytím, ktoré vás v kritickej situácii nenechá bez pomoci.