Krátkodobé alebo celoročné havarijné poistenie len na dovolenku?
Medzi motoristami pretrváva predstava, že havarijné poistenie sa dá pred cestou do zahraničia uzavrieť presne na štrnásť dní alebo tri týždne rovnako jednoducho ako bežné cestovné poistenie. Skutočnosť na slovenskom poistnom trhu je však odlišná. Samostatné kasko na pár dní prakticky žiadna poisťovňa neponúka. Štandardná poistná zmluva sa uzatvára na dobu neurčitú a jej poistným obdobím je podľa § 796 ods. 1 Občianskeho zákonníka spravidla 12 mesiacov, ak sa zmluvné strany nedohodnú inak. Ak stojíte pred rozhodnutím, či sa vám pred cestou k moru alebo na hory viac vyplatí krátkodobé alebo celoročné havarijné poistenie, musíte počítať s odlišnou cenovou politikou, prísnymi lehotami a administratívnymi podmienkami.
Prečo stojí havarijné poistenie na sezónu takmer toľko čo na celý rok?
Mnoho vodičov predpokladá, že ak potrebujú poistnú ochranu na tri mesiace v lete, zaplatia presne štvrtinu ročnej platby. Tento lineárny prepočet v poisťovníctve nefunguje. Poistná zmluva dojednaná na dobu určitú v rozsahu štyroch až deviatich mesiacov bežne stojí 60 až 90 percent ročného poistného. Dôvodom sú fixné náklady poisťovne spojené so správou zmluvy, rizikovosťou sezónnej prevádzky a faktom, že najviac škodových udalostí z kaska sa stáva práve v obdobiach intenzívneho jazdenia na dovolenky.
Priemerné náklady na ročné kasko sa na Slovensku pohybujú na úrovni približne 560 eur ročne. Ak by ste hľadali krytie na pol roka pre motocykel alebo sezónny kabriolet, poisťovňa vám neponúkne polovičnú taxu 280 eur, ale sadzbu často prevyšujúcu 400 eur. Z tohto dôvodu sa krátkodobé zmluvy na dobu určitú uzatvárajú zriedkavo. Vodiči, ktorí chcú chrániť vozidlo výlučne počas dovolenkovej cesty, namiesto toho často volia havarijné pripoistenie k cestovnému poisteniu, ktoré je možné dojednať už od 1 dňa. Toto pripoistenie však zvyčajne ponúka obmedzené poistné plnenie a nižšie poistné limity než plnohodnotné celoročné kasko.
Pri zvažovaní, či zvoliť krátkodobé alebo celoročné havarijné poistenie, zohráva kľúčovú úlohu aj vek vozidla. Komplexná ochrana sa odporúča prioritne pre autá do veku 6 až 7 rokov, kde hodnota náhradných dielov a servisných prác tvorí významnú časť trhovej hodnoty auta. Pri autách starších ako 20 rokov býva poistné neúmerne vysoké voči všeobecnej hodnote vozidla, a preto sa klasická zmluva ekonomicky neoplatí. Ušetriť na celoročnom zabezpečení môžete aj vtedy, keď využijete výhodnejší kombinovaný balík PZP a kaska, pri ktorom poisťovne poskytujú zľavy z celkovej ceny.
Porovnanie výhod a nevýhod oboch riešení
Nasledujúca tabuľka porovnáva krátkodobé riešenie formou pripoistenia k cestovnému poisteniu a štandardnú celoročnú zmluvu dobrovoľného havarijného poistenia motorových vozidiel.
| Forma poistenia | Hlavné výhody | Hlavné nevýhody |
|---|---|---|
| Krátkodobé krytie (dovolenkové pripoistenie) | Platíte iba za presný počet dní (od 1 dňa), nulové starosti s výpoveďou zmluvy, vhodné pre staršie autá s nízkou hodnotou. | Výrazne nižšie limity plnenia, užší rozsah asistenčných služieb, nechráni auto pred živlom a vandalizmom po zvyšok roka. |
| Celoročné havarijné poistenie | Komplexná ochrana (havária, živel, krádež, vandalizmus), vysoké limity do výšky všeobecnej hodnoty vozidla, celoročná asistencia doma aj v cudzine. | Vyššia jednorazová investícia (v priemere 560 eur ročne), nutnosť sledovať lehoty na výpoveď zmluvy, povinná vstupná obhliadka. |
Účelové uzavretie a predčasné zrušenie zmluvy: Oplatí sa kasko na dva mesiace?
Niektorí motoristi sa snažia obísť neexistenciu krátkodobého kaska premysleným manévrom: pred cestou do zahraničia uzavrú štandardnú zmluvu na dobu neurčitú, zaplatia prvú splátku a po návrate z dovolenky zmluvu vypovedajú. Právnym základom tohto postupu je § 800 ods. 2 Občianskeho zákonníka. Podľa tohto ustanovenia môže poistenie vypovedať každý z účastníkov do dvoch mesiacov od uzavretia poistnej zmluvy. Akonáhle je výpoveď doručená, začína plynúť osemdňová výpovedná lehota, po ktorej poistenie zaniká.
Hoci je tento postup formálne legálny, prináša viaceré úskalia. Poisťovňa má nárok na poistné za obdobie, počas ktorého poistná ochrana reálne trvala. Ak ste uhradili poistné na celý rok vopred, vznikne vám nárok na vrátenie nespotrebovaného poistného. Poisťovňa si však z vrátenej sumy môže odpočítať administratívne náklady spojené so zriadením a predčasným ukončením poistenia. Pri mesačných alebo štvrťročných splátkach vám zasa môže vzniknúť nedoplatok, ak zaplatená čiastka nepokryje presný počet dní trvania rizika vrátane osemdňovej výpovednej lehoty. Detailné pravidlá pre výpoveď poistnej zmluvy do dvoch mesiacov vyžadujú doručenie písomného oznámenia v presne stanovenom čase.
Finančné vyrovnanie a skryté riziká špekulatívnej výpovede
Najväčšie riziko takejto špekulácie nastáva vo chvíli, keď počas dovolenky utrpíte škodu. Ak dôjde k poistnej udalosti a vy následne podáte výpoveď, poisťovňa má podľa poistných podmienok právo na poistné za celé dojednané poistné obdobie, teda za celý rok. Nemožno očakávať, že poisťovňa vyplatí škodu vo výške niekoľkých tisíc eur a zároveň vám vráti alikvotnú časť zaplateného ročného poplatku.
Pokiaľ zmluvu do dvoch mesiacov nevypoviete, zostáva v platnosti na neurčito. V takom prípade už zmluvu nie je možné ukončiť kedykoľvek. Ak ju budete chcieť zrušiť neskôr, musíte dodržať pravidlo 6 týždňov pred výročím zmluvy podľa § 800 ods. 1 Občianskeho zákonníka. Zmeškanie tejto lehoty hoci len o jediný deň znamená, že zmluva automaticky pokračuje ďalších 12 mesiacov a vy ste povinní platiť poistné na ďalší rok. Kalkulácia medzi krátkodobým alebo celoročným havarijným poistením tak pri neopatrnom plánovaní môže skončiť nechceným ročným záväzkom.
Vstupná obhliadka vozidla a fotodokumentácia: Prečo bez nich ochrana neplatí?
Ďalším nebezpečným omylom je viera, že zaplatením poistného cez internet je vozidlo okamžite chránené proti všetkým rizikám. Pri havarijnom poistení je neoddeliteľnou podmienkou platnosti krytia vstupná obhliadka vozidla. Poisťovňa potrebuje poznať skutočný technický stav auta pred začiatkom poistenia, aby sa vyhla plneniu za poškodenia, ktoré na vozidle vznikli pred uzatvorením zmluvy.
Ak obhliadku neabsolvujete v lehote stanovenej vo všeobecných poistných podmienkach (často do troch až siedmich dní od uzavretia zmluvy), nastáva takzvaná suspenzia zmluvy alebo odklad poistného krytia na riziká havárie, krádeže a vandalizmu. Ak by vám počas cesty do zahraničia kameň rozbil čelné sklo alebo by vám niekto oškrel dvere na parkovisku, poisťovňa poistné plnenie úplne odmietne, pretože vozidlo nebolo v čase vzniku škody riadne nafotené a zaevidované.
Ako správne vykonať samoobhliadku cez mobilnú aplikáciu
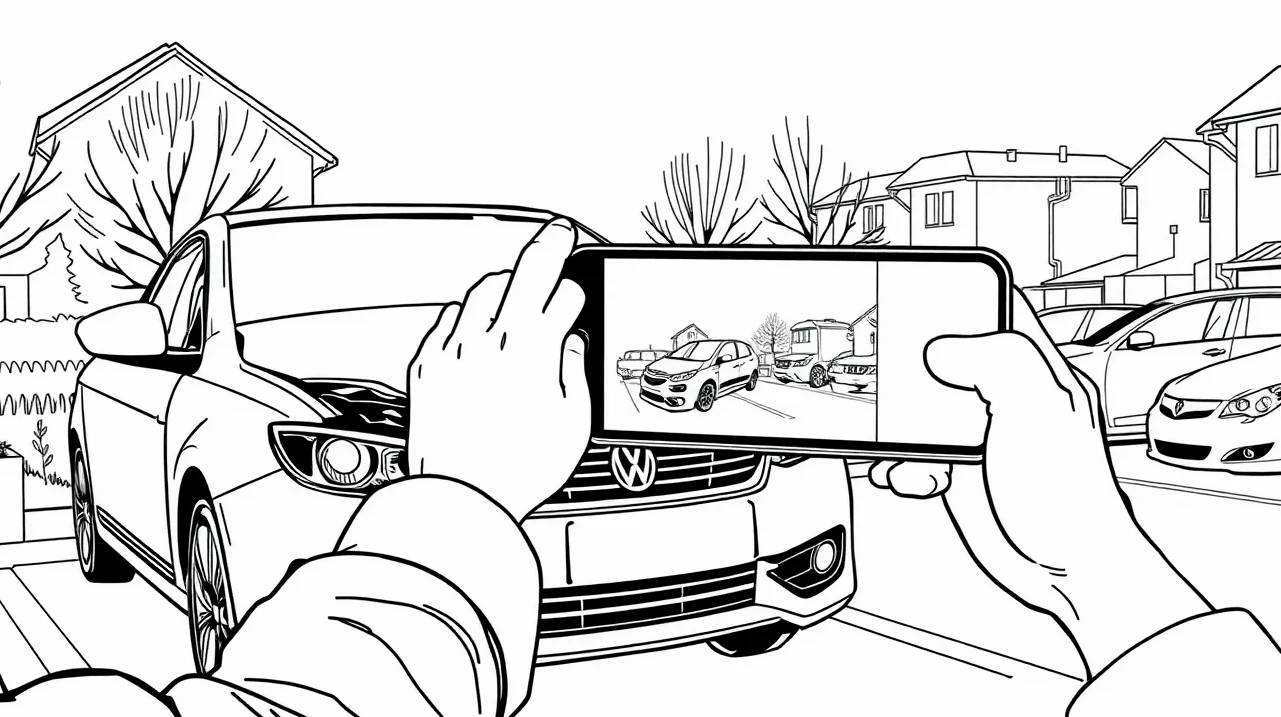
Väčšina moderných poisťovní dnes umožňuje vykonať vstupnú kontrolu bez návštevy technika, priamo cez zabezpečenú mobilnú aplikáciu. Aplikácia vás navádza na jednotlivé zábery, overuje GPS polohu vozidla a kontroluje čas vytvorenia fotografií. Aby bola samoobhliadka akceptovaná na prvýkrát a poistné krytie nadobudlo platnosť pred vaším odjazdom, pripravte si nasledujúce náležitosti:
- Čisté vozidlo: Karoséria nesmie byť znečistená blatom ani prachom, inak aplikácia neumožní verifikovať stav laku a prípadné preliačiny.
- Osvedčenie o evidencii časť II (veľký technický preukaz): Fotografia údajov o vozidle a evidenčnom čísle.
- Čitateľný VIN kód: Detailná a ostrá fotografia vyrazeného čísla karosérie priamo na kovovom diele alebo pod čelným sklom.
- Stav odometra: Fotografia palubnej dosky so zobrazeným počtom najazdených kilometrov pri zapnutom zapaľovaní.
- Všetky kľúče a ovládače: Záber všetkých funkčných kľúčov od vozidla a prídavných ovládačov imobilizéra či alarmu položených na sedadle.
- Šikmé a priame pohľady: Celkové zábery vozidla zo štyroch rohov (diagonálne) a zo všetkých štyroch strán.
- Detail existujúcich poškodení: Každý škrabanec, prasklina na skle či preliačina musí byť odfotografovaná zblízka s priloženým meradlom alebo prstom.
Zanedbanie tohto procesu znamená, že hoci máte poistku uzatvorenú a zaplatenú, cestujete do zahraničia bez reálneho poistného krytia. Preto bez ohľadu na to, či dojednávate krátkodobé alebo celoročné havarijné poistenie, obhliadku dokončite s predstihom ešte pred odchodom z domu. Opatrnosť je namieste aj pri financovaných autách; viac detailov nájdete v príručke pre poistenie auta na splátky, kde podmienky obhliadky diktuje aj leasingová spoločnosť.
Defekt a poškodenie pneumatiky: Kedy poistné plnenie nedostanete?
Prieraz pneumatiky na diaľnici alebo poškodenie behúňa na ostrom kameni patrí k najčastejším nepríjemnostiam na dlhých dovolenkových trasách. Mnoho vodičov je po návrate nemilo prekvapených, keď im poisťovňa odmietne preplatiť novú pneumatiku z havarijného poistenia. Všeobecné poistné podmienky totiž takmer bez výnimky obsahujú výluku na samostatné poškodenie pneumatík.
Poisťovňa neposkytne poistné plnenie, ak došlo výlučne k defektu, prerazeniu bočnice alebo roztrhnutiu plášťa bez toho, aby na vozidle vznikla iná škoda spôsobená rovnakou poistnou udalosťou. Odôvodnenie vychádza z faktu, že pneumatika podlieha prirodzenému opotrebovaniu a za jej technický stav zodpovedá prevádzkovateľ. Výnimka nastáva iba v prípade, ak spolu s pneumatikou došlo k poškodeniu disku kolesa, zavesenia nápravy, tlmičov, blatníka či riadenia v dôsledku dopravnej nehody alebo nárazu na prekážku. Aj v takom prípade však poisťovňa z plnenia za pneumatiku odpočíta mieru jej predchádzajúceho opotrebovania (amortizáciu).
Spoluúčasť v praxi a rozdiel medzi haváriou a opotrebovaním
Druhým dôvodom, prečo sa riešenie defektu cez kasko neoplatí, je dojednaná spoluúčasť. Spoluúčasť predstavuje čiastku, ktorou sa poistený podieľa na každej poistnej udalosti. Na slovenskom trhu sa najčastejšie stretávame s týmito variantmi:
- 5 % minimálne 150 eur (prípadne 5 % minimálne 166 eur alebo staršie zmluvy s 5 % min. 66 eur),
- 10 % minimálne 300 eur pri zmluvách s dôrazom na nízke poistné,
- Fixná franšíza 199 eur, pri ktorej škody do tejto sumy poisťovňa vôbec nehradí, ale škody nad túto sumu vyplatí v plnej výške.
Ak prerazíte pneumatiku, ktorej nová cena je 130 eur, a na disku nevznikla žiadna škoda, poistná udalosť je z dvoch dôvodov nelikvidná: spadá pod výluku zo zmluvy a jej výška nedosahuje ani minimálnu hranicu spoluúčasti 150 eur. Pri drobných nehodách preto platí, že nahlásenie malej škody sa nevyplatí ani pre stratu bonusu. Ako funguje bonus a malus pri havarijnom poistení, je dobré vedieť vopred, pretože registrácia škodovej udalosti vám môže zdvihnúť cenu poistného na ďalšie roky. Viac o nastavení krytia sa dozviete v sekcii o tom, ako funguje havarijné poistenie a spoluúčasť. Ak hľadáte spôsoby zníženia celkových nákladov, prečítajte si odporúčania, ako ušetriť na poistení auta.
Krádež auta za hranicami: Ako postupovať pri likvidácii poistnej udalosti?
Odcudzenie motorového vozidla v zahraničí predstavuje jednu z najnáročnejších situácií, aké môžu posádku na dovolenke postretnúť. Havarijné poistenie kryje riziko krádeže za predpokladu, že máte v zmluve správne nastavenú územnú platnosť. Štandardné zmluvy pokrývajú geografické územie Európy vrátane celého Turecka, no niektoré lacnejšie balíky môžu územnú platnosť obmedzovať len na Slovenskú republiku alebo okolité štáty. Pred cestou si overte poistné podmienky.
Likvidácia krádeže v cudzine vyžaduje precízny postup. Bezprostredne po zistení krádeže musíte kontaktovať miestnu políciu a vyžiadať si originál policajnej správy o nahlásení trestného činu. Následne bezodkladne volajte asistenčnú službu vašej slovenskej poisťovne. Asistenčná služba zabezpečí núdzové ubytovanie pre posádku a náhradnú dopravu späť na Slovensko. Informácie o rozsahu týchto služieb za hranicami zhŕňa sprievodca pre odťah a repatriáciu auta zo zahraničia.
Po návrate domov musíte poisťovni odovzdať všetky doklady od vozidla a predovšetkým všetky kľúče a diaľkové ovládače, ktoré boli deklarované pri podpise zmluvy. Ak ste jeden kľúč stratili pred dovolenkou a neoznámili to poisťovni, alebo ak ste nechali kľúče v zaparkovanom aute, poisťovňa poistné plnenie z dôvodu hrubého porušenia zmluvných povinností zamietne. Nezabúdajte, že pri totálnej škode alebo krádeži vypláca poisťovňa len trhovú hodnotu auta, pričom rozdiel oproti pôvodnej cene dokáže dorovnať pripoistenie finančnej straty, o čom hovorí článok o tom, ako sa posudzuje ekonomická a technická totálna škoda. Povinné zmluvné poistenie vám v takejto situácii nepomôže, keďže základné krytie PZP chráni iba škody spôsobené iným účastníkom cestnej premávky.
Kontrolný zoznam pred cestou autom na dovolenku
Pred odchodom na dlhú trasu do zahraničia si prejdite tento kontrolný zoznam, aby ste mali istotu, že vás v krízovej situácii neprekvapia formality poistnej zmluvy:
- Skontrolovať územnú platnosť poistenia v poistnej zmluve (geografická Európa).
- Overiť absolvovanie a schválenie vstupnej fotodokumentácie vozidla poisťovňou.
- Uložiť si telefónne číslo asistenčnej služby do mobilného telefónu v medzinárodnom formáte (+421…).
- Zbaliť oba diely správy o nehode (záznam o dopravnej nehode) v slovenskej aj anglickej verzii.
- Skontrolovať prítomnosť oboch originálnych kľúčov od vozidla a funkčnosť dohodnutého zabezpečovacieho zariadenia (imobilizér, pieskovanie skiel, satelitný vyhľadávací systém).
- Overiť výšku spoluúčasti pri poistení proti krádeži a havárii.
- Zabezpečiť platnosť STK a EK; jazda s neplatnou technickou kontrolou je dôvodom na krátenie poistného plnenia.
Časté otázky vodičov o poistení vozidla na dovolenku
Dá sa na Slovensku dojednať havarijné poistenie len na dva týždne kvôli ceste do Chorvátska?
Nie, samostatné plnohodnotné kasko na dva týždne na slovenskom trhu neexistuje. Štandardná zmluva sa uzatvára na 12 mesiacov. Na dvojtýždňovú cestu je možné využiť havarijné pripoistenie k cestovnému poisteniu, ktoré sa uzatvára na presný počet dní, no má obmedzený rozsah a nižšie limity plnenia.
Čo sa stane, ak som nestihol nafotiť auto v mobilnej aplikácii pred odchodom na cestu?
Ak vozidlo neprešlo vstupnou fotodokumentáciou v stanovenej lehote, poistné krytie pre riziká havárie, krádeže a vandalizmu nenadobudlo účinnosť. Ak by došlo k poškodeniu vozidla, poisťovňa škodu nepreplatí, hoci ste poistné riadne uhradili.
Prečo mi poisťovňa nepreplatila prasknutú pneumatiku po nájazde na obrubník?
Samostatné poškodenie pneumatiky je štandardnou výlukou z poistenia. Poisťovňa plní iba vtedy, ak pri rovnakej udalosti došlo k poškodeniu ďalších častí podvozka alebo disku kolesa a celková škoda presiahla dojednanú spoluúčasť.
Oplatí sa havarijné poistenie pri aute staršom ako desať rokov?
Pri autách starších ako 10 rokov býva cena celoročného kaska neprimerane vysoká voči ich zostatkovej hodnote. V takomto prípade je ekonomickejšie zvoliť čiastkové pripoistenia k PZP (napríklad pripoistenie čelného skla, stretu so zverou či živelnej udalosti) alebo využiť krátkodobé pripoistenie k cestovnému poisteniu počas dovolenkovej cesty.