Kedy potrebuje kolobežka povinné poistenie a ako funguje PZP pre e-kolobežku
Jeden nepozorný zamestnanec na firemnej elektrickej kolobežke dokáže spôsobiť škodu, ktorá položí menšiu firmu na kolená. Ak váš pracovník pri rozvoze tovaru, presune medzi prevádzkami alebo na ceste na obchodné stretnutie zrazí chodca a stroj nemá uzatvorené PZP pre e-kolobežku, poškodenému síce vyplatí náhradu Slovenská kancelária poisťovateľov, no vzápätí ju bude do posledného centu vymáhať od vás. Škody na zdraví, trvalé následky a ušlý zisk pri vážnych úrazoch bežne presahujú státisíce eur. Prevádzkovanie nepoisteného vozidla navyše automaticky zakladá pokutu od okresného úradu až do výšky 5 000 eur. Spoliehať sa na to, že kolobežka je len neškodná hračka, predstavuje v podnikateľskej praxi neakceptovateľné finančné riziko.
Od 1. augusta 2024 vstúpila do účinnosti novela zákona o povinnom zmluvnom poistení (zákon č. 177/2024 Z. z., ktorým sa novelizoval zákon č. 381/2001 Z. z.), ktorá zásadne zmenila definíciu motorového vozidla. Zákonodarca do nej výslovne zahrnul aj malé elektrické vozidlá bez evidenčného čísla. Pre konateľov firiem, správcov vozových parkov aj individuálnych podnikateľov to znamená jasnú povinnosť: preveriť každý stroj vo firme, určiť jeho presné technické parametre a v prípade prekročenia limitov bezodkladne uzavrieť poistnú zmluvu.
Rozdiel medzi elektrickou kolobežkou a elektrickým bicyklom podľa zákona o PZP
Základným kameňom správneho posúdenia poistnej povinnosti je paragraf 2 písm. a) zákona č. 381/2001 Z. z. v platnom znení. Tento predpis definuje motorové vozidlo ako samostatné nekoľajové vozidlo s vlastným mechanickým pohonom, ktorého najväčšia konštrukčná rýchlosť je viac ako 25 km/h, alebo ktorého prevádzková hmotnosť je viac ako 25 kg a súčasne najväčšia konštrukčná rýchlosť presahuje 14 km/h. Z pohľadu zákona vôbec nezáleží na tom, či predajca produkt nazval kolobežkou, odrážadlom alebo bicyklom. Rozhodujúce sú výhradne technické parametre a spôsob prenosu hnacej sily.
V podnikateľskej praxi vzniká najviac omylov pri porovnávaní kolobežiek s bicyklami. Elektrická kolobežka sa pohybuje výlučne pomocou elektromotora ovládaného páčkou na riadidlách. Jazdec nemusí vyvíjať žiadnu fyzickú silu, motor pracuje samostatne. Naproti tomu bežný elektrický bicykel funguje na princípe asistovaného šliapania, čo zásadným spôsobom mení jeho právny status pri posudzovaní povinnosti dojednať poistenie zodpovednosti.
Zákonné kritériá rýchlosti a prevádzkovej hmotnosti
Pri posudzovaní parametrov si dajte pozor na slovíčko „viac ako“. Hranica nie je nastavená na dosiahnutie hodnoty, ale na jej prekročenie. Ak má kolobežka v technickej dokumentácii uvedenú maximálnu rýchlosť presne 25,0 km/h a jej hmotnosť je napríklad 19 kg, poistnú zmluvu uzatvárať nemusíte. Akonáhle však výrobca uvádza rýchlosť 25,1 km/h, povinnosť vzniká okamžite, aj keby stroj vážil iba desať kilogramov.
Druhý parameter kombinuje hmotnosť a rýchlosť. Prevádzková hmotnosť znamená čistú hmotnosť samotného nenaloženého vozidla pripraveného na jazdu vrátane batérie. Hmotnosť jazdca, pracovného odevu, náradia ani prevážaného tovaru v batohu sa do limitu 25 kg nezapočítava. Masívne terénne kolobežky s dvoma motormi a veľkou kapacitou akumulátora bežne vážia 32 až 45 kg. Pri takejto hmotnosti stačí, aby konštrukčná rýchlosť presiahla 14 km/h, a vozidlo spadá do kategórie s povinným poistením. Ak spravujete firemnú flotilu, preskúmajte každý model osobitne.
Špecifický status elektrobicyklov s pomocným pedálovaním
Štandardný elektrobicykel (často označovaný ako pedelec) disponuje motorom s výkonom do 250 W, ktorý pomáha výhradne vtedy, keď jazdec aktívne šliape do pedálov, a asistencia sa automaticky odpojí pri dosiahnutí rýchlosti 25 km/h. Tento typ stroja sa podľa európskej legislatívy nepovažuje za motorové vozidlo a poistnú povinnosť nezakladá. Detailné technické hranice a výnimky upravuje povinné zmluvné poistenie na e-bike, kde nájdete špecifikáciu pre rýchle modely typu speed pedelec s akcelerátorom bez nutnosti šliapania, ktoré už zákonnému poisteniu podliehajú.
Pre lepšiu orientáciu uvádzame prehľadné zaradenie jednotlivých dopravných prostriedkov mikromobility do legislatívneho rámca:
| Kategória vozidla | Typický pohon a ovládanie | Hmotnosť a rýchlosť | Povinnosť PZP |
|---|---|---|---|
| Štandardná e-kolobežka | Elektromotor na páčku | Do 25 kg, max. do 25 km/h | ✗ Nie |
| Výkonná / terénna e-kolobežka | Elektromotor na páčku | Nad 25 kg a nad 14 km/h, alebo nad 25 km/h | ✓ Áno |
| Štandardný e-bicykel (pedelec) | Asistencia len pri šliapaní (max. 250 W) | Vypína pri 25 km/h | ✗ Nie |
| Rýchly e-bicykel (speed pedelec) | Pohon bez šliapania alebo podpora do 45 km/h | Rýchlosť nad 25 km/h | ✓ Áno |
| Invalidný vozík pre telesne postihnutých | Elektromotor na páčku / joystick | Bez ohľadu na parametre pri výlučnom určení | ✗ Nie (zákonná výnimka) |
Segway, hoverboard a monowheel v kontexte povinného zmluvného poistenia
Mnohé firmy využívajú v rozsiahlych skladových priestoroch, priemyselných parkoch či pri organizovaní eventov rôzne netradičné balančné vozidlá. Či už ide o dvojkolesové transportéry typu Segway, malé balančné dosky (hoverboardy) alebo elektrické jednokolky (monowheely), zákon k nim pristupuje podľa úplne rovnakého metra. Zákonodarca nezaviedol žiadne špeciálne kategórie podľa tvaru riadidiel či počtu kolies. Rozhoduje iba mechanický pohon, rýchlosť a hmotnosť.
Pokiaľ zamestnanci používajú tieto prostriedky vo firemnom areáli alebo pri prezentáciách na verejnosti, manažment musí poznať ich presné technické parametre. Nevedomosť neospravedlňuje a pri vzniku škody nesie zodpovednosť prevádzkovateľ stroja, ktorým je pri firemnom využití samotná spoločnosť.
Kedy balančné vozidlá prekračujú zákonné limity
Klasické transportéry Segway určené do terénu alebo na strážne služby bežne dosahujú prevádzkovú hmotnosť 40 až 55 kg a ich maximálna rýchlosť sa pohybuje okolo 20 km/h. Keďže ich hmotnosť bezpečne prekračuje 25 kg a rýchlosť je vyššia ako 14 km/h, spadajú priamo pod zákonnú povinnosť. Bez platného poistenia zodpovednosti ich na verejných komunikáciách ani verejne prístupných priestranstvách nesmiete prevádzkovať.
Hoverboardy obvykle vážia okolo 10 až 14 kg a ich maximálna rýchlosť málokedy prekročí 12 až 15 km/h, takže zákonným limitom zväčša nepodliehajú. Pozor si však dajte na elektrické jednokolky. Moderné monowheely disponujú mimoriadne silnými motormi s výkonom v tisíckach wattov, pričom bežne dosahujú rýchlosť 35 až 60 km/h a hmotnosť cez 30 kg. V ich prípade je uzavretie poistnej zmluvy nespochybniteľnou povinnosťou, ktorej ignorovanie vedie k priamemu finančnému postihu.
Spôsob dokladovania konštrukčnej rýchlosti pri odlišnom údaji na výrobnom štítku
Jedným z najčastejších problémov v praxi je rozpor medzi údajmi uvedenými na obale či štítku a reálnymi jazdnými vlastnosťami vozidla. Niektorí výrobcovia na európsky trh dodávajú stroje s formálnou nálepkou deklarujúcou rýchlosť 25 km/h, no priamo v palubnom počítači alebo cez mobilnú aplikáciu umožňujú prepnúť jazdný režim na rýchlosť 35, 45 či 60 km/h. Ak sa domnievate, že nálepka s číslom 25 vás ochráni pred sankciami a zodpovednosťou, ste na omyle.
Pre súdy, políciu aj likvidátorov poistných udalostí je kľúčový pojem najväčšia konštrukčná rýchlosť. Týmto pojmom sa rozumie rýchlosť, ktorú je vozidlo schopné na rovnej ceste vyvinúť vlastným pohonom bez zásahu externej sily. Ak kolobežka disponuje režimom, v ktorom jazdí rýchlejšie ako 25 km/h, jej skutočná konštrukčná rýchlosť je táto vyššia hodnota, a poistnú zmluvu musíte mať uzatvorenú.
Softvérové obmedzovače a znalecké posudzovanie výkonu
Ak bola kolobežka dodatočne upravená, prečipovaná alebo bol vymenený riadiaci kontrolér za výkonnejší, pôvodná technická dokumentácia stráca relevanciu. V prípade ťažkej dopravnej nehody si vyšetrovateľ aj poisťovňa prizvú znalca z odboru cestnej dopravy. Ak znalec zistí, že stroj technicky dokázal ísť rýchlosťou presahujúcou zákonný limit, no poistený nebol, celá ťarcha odškodnenia padá na vinníka. V sporných situáciách je pre firmu nevyhnutný nezávislý posudok súdneho znalca na vozidlo, ktorý objektívne určí parametre vozidla v stave pred nehodou.
Pre bezproblémové dojednanie poistenia a preukázanie údajov poisťovni si pripravte:
- Originálny certifikát o zhode (CoC list), pokiaľ bol k vozidlu vydaný výrobcom pri kúpe.
- Užívateľský manuál s tabuľkou technických špecifikácií, kde výrobca explicitne uvádza výkon motora (W), kapacitu batérie (Ah/V), prevádzkovú hmotnosť a maximálnu konštrukčnú rýchlosť.
- Kúpnu zmluvu alebo faktúru, na ktorej predajca presne špecifikoval modelové označenie a nominálne parametre stroja.
- Fotodokumentáciu výrobného štítku, na ktorom sú vyrazené alebo nezmazateľne vytlačené základné technické dáta.
Výrobné číslo rámu a identifikačné znaky e-kolobežky pri chýbajúcom VIN
Elektrické kolobežky a iné malé elektrické vozidlá nepodliehajú bežnej evidencii na dopravnom inšpektoráte. Nemajú štátnu poznávaciu značku ani klasické osvedčenie o evidencii vozidla (veľký technický preukaz). Pre podnikateľov to vytvára administratívnu prekážku: ako správne identifikovať majetok v poistnej zmluve, aby pri poistnej udalosti nevznikli pochybnosti o tom, ktorý konkrétny stroj škodu spôsobil?
Poisťovne vyžadujú jednoznačnú identifikáciu prostredníctvom výrobného čísla rámu, prípadne čísla VIN (Vehicle Identification Number), pokiaľ bolo vozidlu pridelené v rámci typového schválenia. Toto číslo slúži ako unikátny rodný list kolobežky a musí byť zhodné na zmluve, na fyzickom stroji aj v doklade o poistení.
Postup pri chýbajúcom alebo nečitateľnom výrobnom štítku
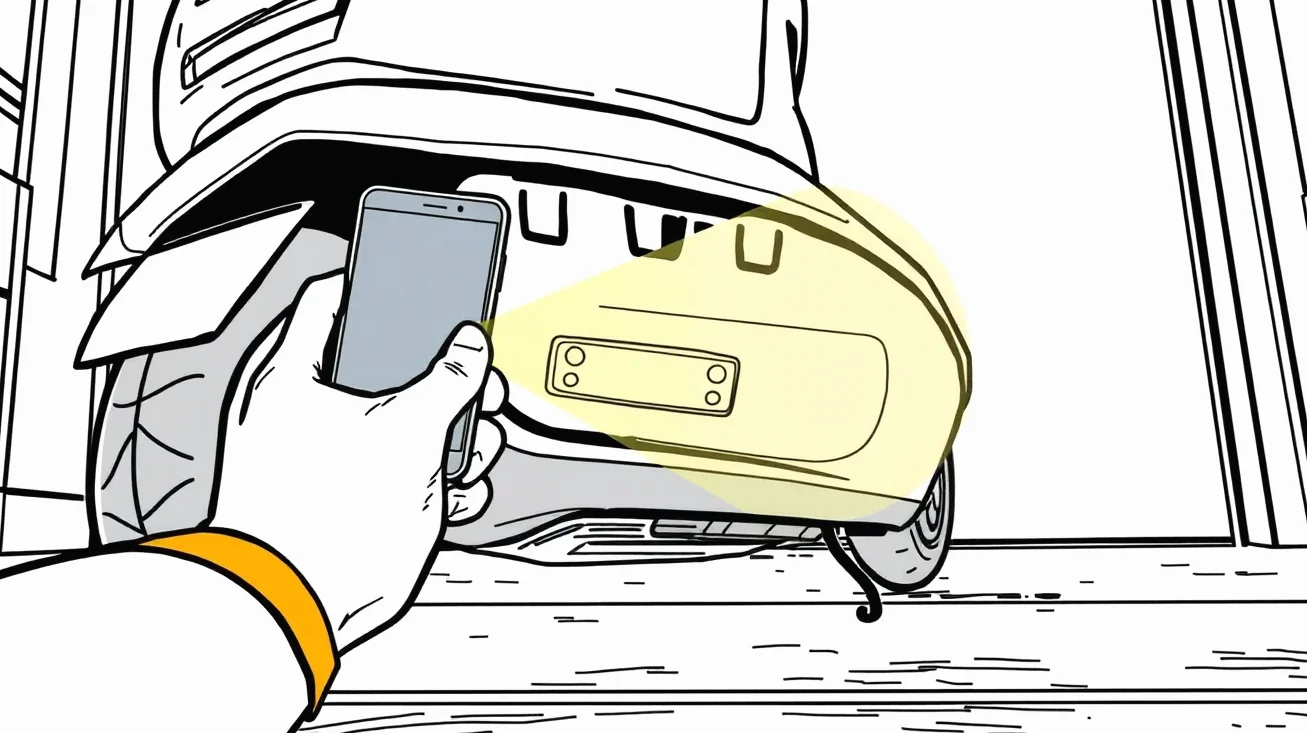
Výrobné číslo sa najčastejšie nachádza vyrazené na kovovom tele riadiacej tyče, na spodnej strane nášľapnej plochy (dek-u) alebo na boku rámu v blízkosti zadného či predného kolesa. Lacnejšie stroje alebo modely dovezené individuálne z ázijských platforiem však často disponujú iba papierovou nálepkou s čiarovým kódom. Táto nálepka sa pri každodennej jazde v daždi a prašnom prostredí rýchlo zoderie alebo odpadne.
Ak výrobné číslo na ráme úplne chýba alebo je nečitateľné, stroj je z pohľadu komerčných poisťovní prakticky nepoistiteľný. Pre firemnú flotilu odporúčame nasledujúci postup: pred uvedením nového stroja do prevádzky overte prítomnosť nezmazateľného čísla. Ak stroj disponuje iba nálepkou, dajte sériové číslo z faktúry odborne vyraziť alebo vygravírovať na pevný kovový diel rámu. Predídete tým situácii, kedy likvidátor odmietne vyplatiť poistné plnenie s odôvodnením, že nie je možné overiť totožnosť poisteného vozidla.
Požadované technické parametre pri dojednaní PZP pre e-kolobežku online
Keďže ponuka poistenia pre malé elektrické vozidlá je na slovenskom trhu špecifická, online proces vyžaduje zadanie presných dát bez možnosti ich automatického dotiahnutia z technického registra vozidiel. Kým pri osobnom automobile systém vyplní dáta podľa EČV, pri e-kolobežke nesiete plnú zodpovednosť za správnosť údajov vy ako poistník. Ak chcete získať poistnú ochranu rýchlo, najjednoduchšou cestou je uzatvoriť PZP online cez špecializované porovnávače, ktoré agregujú ponuky poisťovní pokrývajúcich túto kategóriu vozidiel.
Cena za ročné zákonné poistenie elektrickej kolobežky sa na slovenskom trhu pohybuje na mimoriadne nízkej úrovni, štandardne v rozpätí 15 až 30 eur ročne. Vzhľadom na minimálne zákonné limity krytia, ktoré predstavujú 6 450 000 eur pri škode na zdraví a usmrtení (na jednu škodovú udalosť bez ohľadu na počet zranených, resp. 1 300 000 eur na jedného poškodeného) a 1 300 000 eur pri škode na majetku a ušlom zisku, je pomer ceny a krytého rizika pre podnikateľa bezkonkurenčný.
Zmluvné podmienky a obmedzená ponuka poisťovní na slovenskom trhu
Dojednanie tohto produktu má svoje úskalia. PZP pre malé elektrické vozidlá zatiaľ neponúkajú všetky subjekty na trhu, ale iba časť poisťovní s príslušnou licenciou. Každá spoločnosť si navyše stanovuje vlastné interné pravidlá akceptácie. Niektoré vyžadujú fotografie stroja zo všetkých strán vrátane detailu výrobného štítku, iným postačuje čestné vyhlásenie poistníka v online formulári.
Ak poisťujete viacero firemných strojov, oplatí sa overiť, ako sa k zmluvám stavia konkrétny poistný dom. Štandardné produkty pre autá poskytuje napríklad ČSOB Poisťovňa a poistenie motorových vozidiel, no pri mikromobilite sa poistné podmienky líšia. Pre fleetových manažérov je dôležité sledovať, či sa na zmluvu vzťahuje rovnaký systém hodnotenia histórie ako pri autách, čo podrobne vysvetľuje porovnanie bonus a malus pri PZP a havarijnom poistení.
Doklady potrebné k uzavretiu poistnej zmluvy pre firemnú flotilu
Pri dojednávaní poistnej zmluvy na právnickú osobu alebo fyzickú osobu – podnikateľa si pripravte firemné identifikačné údaje a technické parametre každého jedného stroja. V praxi rozhoduje správne nastavenie zmluvy od začiatku, k čomu vám pomôže analýza, či je výhodnejšia poistka na firmu alebo fyzickú osobu.
Poisťovňa bude vo formulári vyžadovať tieto konkrétne položky:
- Značka a presný model (napríklad Kaabo Wolf King, Techlife X8, Xiaomi Scooter 4 Ultra).
- Výrobné číslo rámu alebo VIN kód vyrazený na tele vozidla.
- Výkon pohonného systému vyjadrený vo wattoch (W) alebo kilowattoch (kW).
- Prevádzková hmotnosť v kilogramoch (suchá hmotnosť bez príslušenstva).
- Najväčšia konštrukčná rýchlosť v km/h podľa technického listu.
- Rok výroby, prípadne dátum uvedenia stroja do prevádzky.
Rozhodovanie o poistení firemných strojov by malo byť jednoznačné. Nasledujúca tabuľka zhŕňa reálne výhody a nevýhody legálneho poistenia oproti prevádzke na vlastné riziko:
| Výhody uzatvorenia PZP pre e-kolobežku | Nevýhody a riziká prevádzky bez poistenia |
|---|---|
| Prevod finančného rizika škôd na zdraví až do 6 450 000 € na poisťovňu. | Plná osobná a firemná zodpovednosť za škodu s hrozbou exekúcie majetku. |
| Nulová spoluúčasť (0 €) voči poškodenému tretiemu subjektu pri škodovej udalosti. | Okamžitá pokuta od okresného úradu v rozmedzí od 50 € do 5 000 €. |
| Zanedbateľný ročný náklad (iba 15 až 30 € na jeden stroj za rok). | Stopercentný regres zo strany Slovenskej kancelárie poisťovateľov po nehode. |
| Právna istota pri kontrole hliadkou Policajného zboru v cestnej premávke. | Právna neistota a možné trestnoprávne dôsledky pri ublížení na zdraví zamestnancom. |
Kolízia e-kolobežky s autom na križovatke a uplatnenie poistného plnenia
V mestskej premávke dochádza ku kolíziám elektrických kolobežiek s motorovými vozidlami na dennom poriadku. Najrizikovejšími miestami sú križovatky, výjazdy z dvorov, kruhové objazdy a priechody pre chodcov, kde sa križuje cyklotrasa s cestou. Pre manažéra firmy je kľúčové poznať mechanizmus odškodnenia: kto komu platí, z akej poistky sa škoda hradí a aké kroky musia zamestnanci vykonať bezprostredne po náraze.
Ak jazdec na kolobežke nedá prednosť v jazde a narazí do osobného alebo nákladného auta, poškodenému motoristovi vzniká škoda na karosérii, laku či drahých senzoroch asistenčných systémov. Oprava preliačených dverí moderného vozidla bežne stojí 2 500 až 5 000 eur. Pokiaľ má kolobežka platné PZP, celú túto sumu uhradí jej poisťovňa z poistenia zodpovednosti bez akejkoľvek spoluúčasti vinníka.
Zodpovednosť za škodu pri nedaní prednosti v jazde
Ak nehodu zavinil vodič osobného auta (napríklad nedaním prednosti pri odbočovaní vpravo cez cyklopruh), mechanizmus je opačný. Škoda spôsobená na elektrickej kolobežke a prípadné zranenia kolobežkára sa likvidujú zo zákonného poistenia motorového vozidla. Majiteľ auta sa spolieha na svoje poistné krytie, kde štandardná poistka na auto online kryje škody spôsobené prevádzkou vozidla iným účastníkom.
V situácii, kedy kolíziu zavinil vodič kolobežky, no sám utrpel zranenie a poškodil si vlastnú kolobežku, jeho vlastné PZP mu nezaplatí nič. PZP je výlučne poistením zodpovednosti za škodu spôsobenú iným subjektom. Na pokrytie vlastného majetku by firma musela mať dojednané komerčné poistenie majetku a pre zamestnanca samostatné úrazové poistenie. Správny Postup pri dopravnej nehode vyžaduje privolanie policajnej hliadky vždy, ak došlo k zraneniu, usmrteniu alebo ak sa účastníci nevedia dohodnúť na miere zavinenia.
Uplatnenie majetkovej ujmy a ušlého zisku poškodeného
Pri zrážke firemnej kolobežky s vozidlom podnikateľa môže poškodená strana požadovať nielen priamu náhradu opravy, ale aj ušlý zisk a náhradu za obmedzenie užívania veci. Likvidácia takejto poistnej udalosti prebieha štandardnou procedúrou, pričom celkové kroky likvidácie škodovej udalosti zahŕňajú obhliadku poškodeného vozidla likvidátorom, vystavenie krycieho listu pre servis a následnú výplatu faktúry. Ak ide o zánovné vozidlo, poškodený si môže nárokovať aj kompenzáciu za nárok na zníženie hodnoty z PZP, čo predstavuje rozdiel v trhovej cene auta pred nehodou a po oprave.
V prípade, že poisťovňa z akéhokoľvek dôvodu kráti plnenie alebo odmieta uznať rozsah škody, je potrebné zvoliť formálny postup po zamietavom stanovisku likvidátora a brániť svoje nároky písomnou reklamáciou doloženou faktúrami.
Regresný nárok Slovenskej kancelárie poisťovateľov voči nepoistenému prevádzkovateľovi
Slovenská kancelária poisťovateľov (SKP) spravuje Poistný garančný fond. Tento fond slúži na odškodnenie osôb, ktorým bola spôsobená škoda na zdraví alebo majetku prevádzkou nezisteného alebo nepoisteného motorového vozidla. Ak váš zamestnanec spôsobí na nepoistenej e-kolobežke škodu tretej osobe, poškodený nemusí čakať na ukončenie občianskoprávneho sporu. Obráti sa priamo na SKP, ktorá mu škodu vyplatí z garančného fondu.
Tým sa však celá vec nekončí, ale iba začína. SKP má zo zákona povinnosť uplatniť takzvaný regresný nárok v plnej výške (100 %) voči nepoistenému prevádzkovateľovi a vodičovi vozidla. Garančný fond nie je sociálna podpora. Kancelária poisťovateľov bude nekompromisne vymáhať všetky vyplatené prostriedky vrátane nákladov na právne zastúpenie, znalecké posudky a úroky z omeškania.
Vymáhanie škôd garančným fondom pri absencii poistenia
Pokiaľ zamestnanec spôsobil nehodu v pracovnom čase pri plnení pracovných úloh, zodpovednosť za škodu voči tretej osobe nesie primárne zamestnávateľ ako prevádzkovateľ dopravného prostriedku. Ak SKP vyplatí poškodenému chodcovi bolestné, náhradu za sťaženie spoločenského uplatnenia a náklady na liečbu v sume 80 000 eur, táto pohľadávka poputuje priamo na účet vašej firmy.
Zamestnávateľ síce môže podľa Zákonníka práce požadovať náhradu škody od zamestnanca, no tá je pri neúmyselnom zavinení limitovaná štvornásobkom jeho priemerného mesačného zárobku. Rozdiel v desiatkach tisíc eur zaplatí firma z vlastného prevádzkového zisku alebo rezerv. Z tohto pohľadu je ignorovanie ročného poistného vo výške dvadsať eur hazardom s existenciou podniku.
Sankcie okresného úradu a lehoty na oznámenie škodovej udalosti
Okrem regresu zo strany SKP hrozí prevádzkovateľovi nepoisteného stroja správny postih. Príslušný okresný úrad ukladá za neuzatvorenie poistnej zmluvy pokutu v rozmedzí od 50 eur do 5 000 eur. Konanie sa začína na základe podnetu od polície po bežnej cestnej kontrole alebo po zdokumentovaní nehody.
Ak poistenie uzatvorené máte, musíte dodržať prísne procesné lehoty. Zákon č. 381/2001 Z. z. ukladá poistenému povinnosť oznámiť škodovú udalosť poisťovateľovi písomne:
- Do 15 dní po jej vzniku, ak k udalosti došlo na území Slovenskej republiky.
- Do 30 dní po jej vzniku, ak udalosť nastala v zahraničí.
Pri nedodržaní týchto lehôt má poisťovňa právo na čiastočný regres aj voči poistenému klientovi. Ak škodu nahlásite oneskorene do 15 dní po uplynutí zákonnej lehoty, poisťovňa môže od vás požadovať vrátenie najviac 30 % vyplateného plnenia. Pri prekročení tejto dodatočnej lehoty sa sankčný regres zvyšuje až na najviac 50 % z celkovej vyplatenej sumy. Pri služobných cestách mimo SR navyše myslite na to, že cezhraničný režim si vyžaduje preverenie, ako funguje platnosť slovenského PZP v zahraničí a či daná krajina akceptuje zelenú kartu pre malé elektrické vozidlá.
Krádež stroja a rozsah krytia: Čo rieši PZP pre e-kolobežky a kedy nastupuje iné poistenie
Podnikatelia často predpokladajú, že ak na firemnú kolobežku uzavrú poistenie, ich investícia je chránená voči všetkým rizikám. Toto je nebezpečný mýtus. Zákonné poistenie (PZP) nekryje krádež, lúpež, vandalizmus ani poškodenie vlastného stroja pri páde či dopravnej nehode. PZP kryje výlučne škody, ktoré vy alebo vaši zamestnanci spôsobíte niekomu inému.
Kvalitná firemná e-kolobežka stojí od 800 do 2 500 eur. Ak ju zamestnanec zamkne pred budovou klienta a neznámy páchateľ prestrihne zámok, zo zákonného poistenia nezískate ani cent. Rovnako v prípade, ak jazdec na mokrej vozovke dostane šmyk, narazí do obrubníka a zlomí prednú vidlicu s motorom, náklady na opravu idú na vrub vašej firmy.
Majetkové pripoistenie firemných kolobežiek proti krádeži
Na ochranu samotnej hodnoty vozidla musíte využiť iné poistné produkty. Základné rozdiely v prístupe k majetkovému krytiu približuje všeobecné porovnanie havarijného poistenia, hoci pri kolobežkách klasické kasko ponúka iba minimum finančných inštitúcií. Pre firmy existujú tri základné alternatívy, ako majetok ochrániť:
- Poistenie hnuteľného majetku v rámci poistenia podnikateľov: Pokiaľ sú kolobežky evidované v účtovníctve ako firemný majetok a v noci parkujú v uzamknutom objekte prevádzky, poistka kryje krádež vlámaním priamo z priestorov firmy.
- Špecializované poistenie bicyklov a mikromobility: Niektoré poisťovne a sprostredkovatelia ponúkajú poistenie priamo naviazané na výrobné číslo rámu, ktoré kryje odcudzenie z verejného priestranstva, ak bol stroj pripútaný certifikovaným zámkom k pevnej prekážke.
- Poistenie zodpovednosti z činnosti a prevádzky: Pri zamestnancoch je vhodné kombinovať PZP s poistením všeobecnej zodpovednosti právnickej osoby za škody vzniknuté pri prevádzkovej činnosti.
Rovnako nezabúdajte na otázku zániku poistenia. Keďže kolobežka nemá technický preukaz a neodovzdávajú sa evidenčné čísla, pri predaji, krádeži alebo totálnom zničení stroja musí poistník zánik vozidla a poistného záujmu písomne oznámiť poisťovni. Bez doručenia oznámenia zmluva pokračuje v platnosti a poisťovňa bude naďalej predpisovať poistné na ďalšie obdobia.
Najčastejšie otázky o zákonnom poistení e-kolobežiek v praxi
Ako zistím, či moja elektrická kolobežka potrebuje povinné poistenie?
Pozrite sa na výrobný štítok alebo do manuálu k vozidlu. Poistnú zmluvu musíte uzatvoriť, ak maximálna konštrukčná rýchlosť presahuje 25 km/h, alebo ak je prevádzková hmotnosť samotného stroja vyššia ako 25 kg a zároveň rýchlosť presahuje 14 km/h.
Počíta sa do limitu 25 kg aj hmotnosť jazdca alebo batohu?
Nie. Zákon explicitne vychádza z prevádzkovej hmotnosti samotného vozidla. Hmotnosť vodiča, batohu ani nákladu sa do tohto parametra nezapočítava.
Aká pokuta mi hrozí, ak ma zastavia na kolobežke bez uzatvoreného PZP?
Okresný úrad ukladá za nesplnenie zákonnej povinnosti uzavrieť PZP pre e-kolobežku pokutu v rozmedzí od 50 eur do 5 000 eur.
Koľko stojí zákonné poistenie na elektrickú kolobežku na jeden rok?
Ročné poistné sa v závislosti od konkrétnej poisťovne a výkonu stroja pohybuje štandardne v rozmedzí približne 15 až 30 eur.
Ako sa preukážem policajnej hliadke, že mám poistenie, keď kolobežka nemá ŠPZ?
Po uzatvorení poistenia vám poisťovňa vystaví zelenú kartu (medzinárodnú automobilovú poisťovaciu kartu), kde je uvedené výrobné číslo rámu, značka a model. Hliadke sa preukazujete týmto dokladom v tlačenej alebo digitálnej podobe v mobilnom telefóne.
Platí poistenie, ak zamestnanec spôsobil nehodu a požil alkohol?
Poisťovňa poškodenému tretiemu subjektu škodu vyplatí, no vzápätí bude uplatňovať stopercentný regres voči vodičovi, ktorý jazdil pod vplyvom návykových látok.