Poistenie strešného boxu a nosiča bicyklov: podmienky krytia a riziká
Vedenie firiem aj zamestnanci na pracovných cestách často predpokladajú, že ak má firemné vozidlo komplexné poistenie, automaticky chráni aj strešný box, nosič bicyklov a všetok náklad v nich. V skutočnosti poisťovne považujú prepravné boxy a nosiče za doplnkovú výbavu vozidla, nie za jeho pevnú súčasť priamo z výroby. Ak toto príslušenstvo nie je výslovne dojednané v poistnej zmluve a zahrnuté do poistnej sumy vozidla, poistiteľ pri jeho poškodení či odcudzení odmietne vyplatiť poistné plnenie. Pre správcov vozových parkov a podnikateľov je preto správne nastavené poistenie strešného boxu a nosiča bicyklov kľúčovým krokom pred vyslaním zamestnancov na cestu, či už ide o prepravu vzoriek, meracej techniky alebo športového vybavenia na firemný teambuilding.
Ešte zložitejšia situácia nastáva pri samotnom prepravovanom náklade. Štandardné pripoistenie batožiny sa vo väčšine poistných zmlúv vzťahuje výhradne na batožinu umiestnenú vo vnútri uzamknutého batožinového priestoru kabíny vozidla. Veci umiestnené v plastovom boxe alebo bicykle upevnené na ťažnom zariadení spadajú pod špecifické výluky, pokiaľ zmluva neobsahuje explicitné dojednanie o prepravovanej výbave. V nasledujúcom rozbore prejdeme pravidlá, ktoré rozhodujú o tom, či firma získa od poisťovne finančnú náhradu, alebo celú škodu zaplatí z vlastného rozpočtu.
Poistenie strešného boxu a nosiča bicyklov pri rôznych typoch spoluúčasti
Pri dojednávaní krytia doplnkovej výbavy narážajú podnikatelia na základný parameter poistných zmlúv, ktorým je havarijné poistenie a spoluúčasť. Doplnková výbava, ako sú strešné nosiče, boxy alebo nosiče na ťažné zariadenie, má spravidla hodnotu v stovkách až nízkych tisíckach eur. Ak je zmluva uzatvorená s nevhodne nastavenou spoluúčasťou, poistné plnenie pri menšej poistnej udalosti môže úplne zaniknúť.
Mechanizmus spoluúčasti a výpočet minimálnych zrážok
Poisťovne na slovenskom trhu uplatňujú tri základné typy spoluúčasti:
- Percentuálna spoluúčasť s pevnou minimálnou sumou: Najčastejší model, napríklad 5 % s minimom 166 eur alebo 10 % s minimom 330 eur. Pri každej škode poisťovňa odpočíta vyššiu z týchto dvoch hodnôt.
- Čisto fixná spoluúčasť: Poistený sa podieľa na škode pevnou sumou bez ohľadu na výšku škody, napríklad 100 eur alebo 200 eur.
- Integrovaná nulová spoluúčasť: Uplatňuje sa len pri vybraných škodách opravených v zmluvných servisoch, na doplnkovú výbavu sa však vzťahuje zriedkavo.
V praxi to znamená, že ak má firma poistený prémiový strešný box v hodnote 600 eur a dôjde k jeho poškodeniu padnutým konárom, pričom oprava alebo zostatková hodnota predstavuje škodu 250 eur, zmluva s podmienkou 10 %, minimálne 330 eur nezaručí firme ani cent. Škoda totiž neprekročila minimálnu hranicu spoluúčasti. V zmluvách, kde je dojednané špecifické poistenie prepravovanej výbavy, býva nastavená spoluúčasť vo výške 10 % z plnenia, minimálne 40 eur. Správca vozového parku musí vždy vyhodnotiť, či poistná ochrana zodpovedá reálnej cene výbavy, a preveriť, či poistenie strešného boxu a nosiča bicyklov nezahŕňa neprimerane vysoký odpočet.
Modelový výpočet: likvidácia poškodenia nosiča a boxu
Predstavme si modelovú situáciu firemného vozidla Škoda Octavia Combi, ktoré prevážalo strešný box a zadný nosič na ťažnom zariadení. Pri cúvaní v stiesnenom areáli hotela došlo k nárazu zadného nosiča do stĺpika a následnému pádu prepravovaného nákladu, čo poškodilo aj strešný box. Poškodené položky mali doloženú obstarávaciu hodnotu:
- Poškodený strešný box (cena nového kusu): 450 eur
- Zničený nosič bicyklov na ťažné zariadenie: 520 eur
- Celková vzniknutá škoda na doplnkovej výbave: 970 eur
Porovnajme výsledok poistného plnenia pri troch rôznych zmluvných podmienkach:
- Variant A (5 %, minimálne 166 eur): Vypočítaná percentuálna spoluúčasť je 5 % z 970 eur = 48,50 eur. Keďže táto suma je nižšia ako stanovené minimum 166 eur, poisťovňa odpočíta 166 eur. Vyplatené poistné plnenie bude 804 eur.
- Variant B (10 %, minimálne 330 eur): Percentuálna čiastka činí 10 % z 970 eur = 97 eur. Minimálna hranica je 330 eur, preto poistiteľ odpočíta plných 330 eur. Firma dostane poistné plnenie vo výške 640 eur.
- Variant C (špecifické pripoistenie výbavy 10 %, minimálne 40 eur): Percentuálna zrážka je 97 eur. Keďže 97 eur je viac ako 40 eur, uplatní sa reálnych 10 %. Vyplatená suma predstavuje 873 eur.
Tento prepočet jasne dokazuje, že pri položkách s hodnotou pod 1 000 eur rozhoduje o efektívnosti krytia práve spodná hranica spoluúčasti. Ak firma spravuje viacero vozidiel a zvažuje, aké produkty zvoliť, Kombinovaný balík PZP a havarijného poistenia – výhody a nevýhody ukazuje, že balíkové zmluvy často ponúkajú flexibilnejšie nastavenie spoluúčasti pre doplnkovú výbavu než staršie individuálne zmluvy.
Pre správne finančné plánovanie je vhodné porovnať zahrnutie výbavy do firemnej poistky vozidla oproti alternatíve, ktorou je externé krytie nákladu:
| Krytie cez havarijné poistenie vozidla | Samostatné poistenie športovej výbavy a nákladu |
|---|---|
| Jedna poistná zmluva a jedna platba za celú flotilu vozidiel. | Nutnosť viesť samostatné zmluvy na konkrétne bicykle alebo vybavenie. |
| Kryje mechanické poškodenie nosiča a boxu pri havárii či strete so zverou. | Kryje predovšetkým prepravovaný náklad, nie samotný nosič či box. |
| Vyššia minimálna spoluúčasť (často 166 eur až 330 eur). | Nižšia spoluúčasť, štandardne 10 % s minimom od 20 do 40 eur. |
| Škoda na náklade často podlieha prísnym výlukám v zmluve. | Krytie platí aj mimo vozidla (napríklad pri odstavení pred hotelom). |
| Nutnosť vopred navýšiť celkovú poistnú sumu vozidla o hodnotu výbavy. | Flexibilné limity plnenia od 500 eur až do 10 000 eur podľa hodnoty bicyklov. |
Vlastníci vozových parkov musia zohľadniť, že požiadavka na nahlásenie výbavy platí bez výnimky. Podľa § 788 Občianskeho zákonníka č. 40/1964 Zb. sa poistný vzťah riadi dohodnutými poistnými podmienkami. Ak firma namontuje strešný box v hodnote 1 000 eur a nosič za 700 eur na vozidlo, ktorého poistná suma nebola navýšená, poisťovňa môže uplatniť inštitút podpoistenia, preto sa pri dojednávaní vyžaduje, aby poistenie strešného boxu a nosiča bicyklov malo správne stanovenú poistnú sumu.
Náraz do prekážky a poistenie strešného boxu pri hrubej nedbanlivosti vodiča
Jednou z najfrekventovanejších poistných udalostí pri preprave nákladu na streche je náraz do zníženej prekážky. Vodiči firemných áut, zvyknutí na štandardnú výšku osobného automobilu, často zabudnú na prítomnosť strešného boxu alebo bicyklov a vojdú do podzemnej garáže, krytého parkovacieho domu, pod nízky železničný podjazd či pod prístrešok čerpacej stanice. Následkom býva nielen totálna deštrukcia prepravovaných vecí a nosiča, ale aj závažné poškodenie strechy, stĺpikov karosérie a panoramatického okna vozidla.
Zodpovednosť vodiča a posudzovanie prekážok poisťovňami
Likvidácia takejto škody patrí k najspornejším oblastiam poistného práva. Poistitelia pravidelne skúmajú, či sa vodič nedopustil hrubej nedbanlivosti. Hrubá nedbanlivosť je stav, kedy vodič konal s vedomím, že škoda môže nastať, a bez primeraných dôvodov sa spoliehal, že nenastane, prípadne úplne ignoroval zjavné dopravné značenie. Ak bol pred vjazdom do garáže umiestnený výškový obmedzovač s dopravnou značkou zákaz vjazdu vozidiel, ktorých výška presahuje vyznačenú medzu (napríklad 2,0 m), a reálna výška vozidla s nákladom dosahovala 2,4 m, likvidátor môže pristúpiť k výraznému kráteniu poistného plnenia alebo k jeho úplnému odmietnutiu.
Postup likvidácie sa delí na dve samostatné zložky:
- Škoda na samotnom vozidle: Poškodenie strechy, nosníkov a laku poisťovňa obvykle z havarijného poistenia preplatí, pretože stret s pevnou prekážkou spadá pod definíciu havárie. Ak však preukáže hrubú nedbanlivosť ignorovaním zvislého dopravného značenia, uplatní krátenie plnenia v rozsahu od 20 % do 50 %.
- Škoda na boxe a bicykloch: Bicykle pripevnené na nosiči nie sú pevnou súčasťou vozidla. Ak nehodu zavinil vodič vozidla, bežné havarijné krytie vozidla sa na prepravovaný náklad nevzťahuje, pričom havarijné poistenie strešného boxu a nosiča bicyklov nemusí automaticky pokrývať škody na náklade. Škodu na náklade nekryje ani povinné zmluvné poistenie daného vozidla, keďže to chráni výlučne tretie strany.
Ak vodič pri vjazde poškodí samotnú konštrukciu garáže, vjazdovú bránu alebo osvetlenie budovy, táto škoda tretím osobám sa likviduje zo zákonného poistenia. V takýchto situáciách poskytuje ochranu štandardná zmluva, kde figuruje PZP a havarijné poistenie online, z ktorej poistiteľ vyplatí náhradu prevádzkovateľovi garáže, no voči vlastnému vodičovi môže následne uplatniť regresný nárok, ak sa preukáže hrubé porušenie dopravných predpisov.
Technické limity vozidla a označenie prečnievajúceho nákladu
Pre minimalizáciu rizika zamietnutia poistného plnenia musí prevádzkovateľ vozidla dodržať konštrukčné limity stanovené výrobcom automobilu a legislatívou. Každé vozidlo má v osvedčení o evidencii definované maximálne povolené zaťaženie strechy, ktoré sa pri bežných osobných autách pohybuje v rozmedzí od 50 kg do 100 kg. Táto hodnota zahŕňa hmotnosť samotných priečnikov, hmotnosť prázdneho boxu a náklad v ňom. Pri nosičoch na ťažné zariadenie je limitujúcim faktorom maximálne zvislé zaťaženie ťažného čapu (spravidla 50 kg až 75 kg). Prekročenie týchto limitov je pri technickom skúmaní nehody jednoznačným dôvodom na odmietnutie plnenia.
Podnikatelia nesmú zabúdať ani na povinné označenie nákladu. Podľa § 51 ods. 5 zákona č. 8/2009 Z. z. o cestnej premávke a § 26 vyhlášky MV SR č. 30/2020 Z. z. platí:
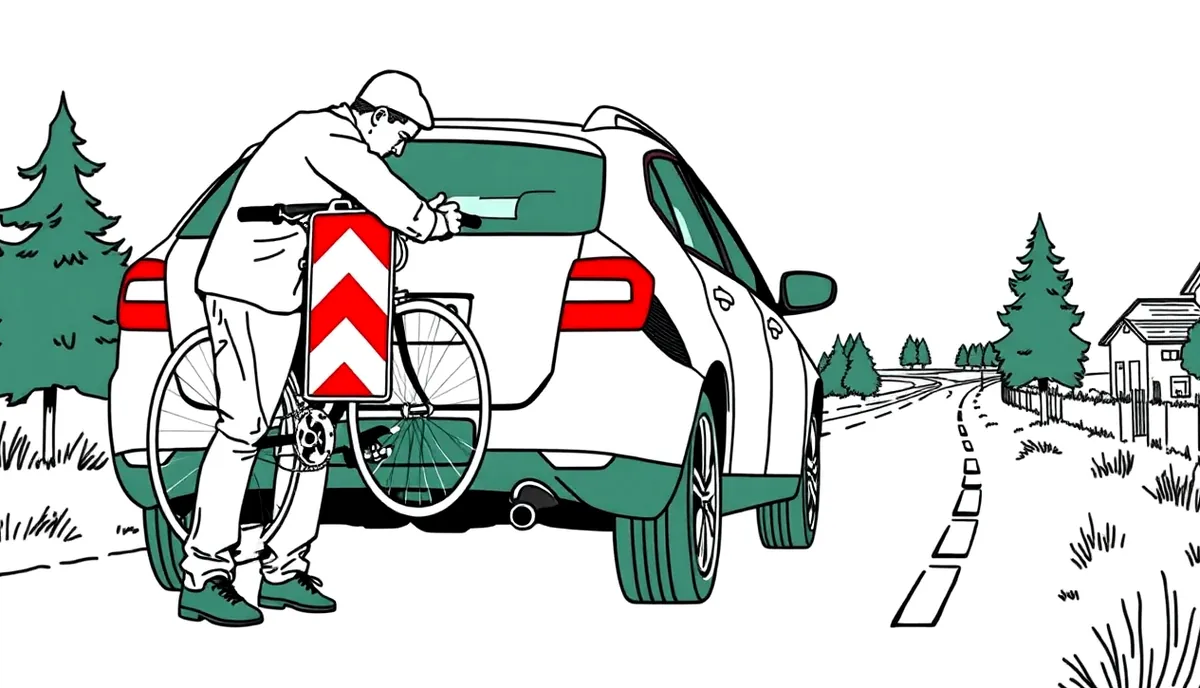
- Ak náklad prečnieva vozidlo vzadu o viac ako 40 cm, musí byť prečnievajúci koniec označený reflexnou tabuľou.
- Tabuľa musí mať striedavé červené a biele pruhy široké 70 až 100 mm pod uhlom 45 stupňov.
- Minimálna plocha reflexnej tabule je 0,16 m² (napríklad rozmer 40 × 40 cm).
Ak nosič bicyklov na ťažnom zariadení zakrýva pôvodné evidenčné číslo alebo zadné svetlá, vodič musí použiť nosič s integrovaným svetelným panelom a požiadať dopravný inšpektorát o vydanie tretej tabuľky s evidenčným číslom. Postup a podmienky, ktoré rieši Výmena tabuľky s evidenčným číslom, jasne stanovujú, že podomácky vyrobené plastové či papierové repliky EČV sú neplatné. Jazda s takouto náhradou je priestupkom a v prípade kolízie môže poisťovňa argumentovať prevádzkou vozidla v rozpore s technickými predpismi.
Výluky z poistného krytia pri krádeži odnímateľných častí bicykla
Pri preprave bicyklov na firemné účely alebo pri služobných cestách spojených s voľnočasovými aktivitami zamestnancov vzniká závažné riziko čiastočnej krádeže. Kým odcudzenie celého bicykla uzamknutého k certifikovanému nosiču je pri splnení bezpečnostných podmienok spravidla kryté, strata jednotlivých demontovateľných komponentov predstavuje štandardnú poistnú výluku.
Príslušenstvo elektrobicyklov a demontovateľné komponenty
Moderné bicykle, a osobitne elektrobicykle, obsahujú komponenty s vysokou zostatkovou hodnotou, ktoré je možné odmontovať v priebehu niekoľkých sekúnd bez použitia špeciálneho náradia. Poistné podmienky väčšiny poisťovní striktne vylučujú odcudzenie častí veci, pokiaľ nebola odcudzená celá vec. Medzi typické výluky patrí krádež nasledujúcich prvkov:
- Akumulátory elektrobicyklov: Batéria má bežne hodnotu 500 eur až 900 eur. Ak zlodej vypáči zámok integrovanej batérie a bicykel zostane na nosiči, škoda nie je likvidná.
- Riadiace jednotky a displeje: Odnímateľné cyklopočítače v hodnote stoviek eur.
- Rýchloupínacie komponenty: Predné či zadné zapletené kolesá, sedlovky so sedadlom alebo prémiové pedále.
- Svetelná výbava a príslušenstvo: Odnímateľné LED svetlá, cyklistické tašky a navigácie.
Poistné krytie sa vzťahuje na odcudzenie bicykla ako funkčného celku. Ak páchateľ prestrihne zámok a odcudzí celý rám aj s komponentmi, poistná udalosť nastáva. Ak však na nosiči zostane uzamknutý rám a zmiznú obe kolesá s vidlicou a batériou, likvidátor nahlásenú poistnú udalosť zamietne s odkazom na výluku odcudzenia demontovateľných súčastí. Z tohto dôvodu v praxi komerčné poistenie strešného boxu a nosiča bicyklov štandardne vylučuje krádež samostatne odmontovaných dielov, čo by mal každý zamestnávateľ zapracovať do internej smernice o používaní služobných vozidiel.
V prípade, že firma prevádzkuje firemné e-biky, je dôležité sledovať aj vývoj legislatívy týkajúcej sa motorizácie. Ako uvádza analýza pre elektrobicykel a povinnosť PZP, výkonnejšie modely podliehajú osobitným pravidlám registrácie a poistenia zodpovednosti, čo ovplyvňuje aj ich status pri preprave na nosičoch firemných áut.
Prehľad typických škodových situácií a ich posudzovanie poistiteľmi sumarizuje nasledujúca tabuľka:
| Typ incidentu | Kryté z havarijného poistenia vozidla | Kryté zo zmluvy pre prepravovanú výbavu | Podmienka uznania nároku |
|---|---|---|---|
| Krádež celého bicykla z nosiča | Nie (ak nie je dojednaný náklad) | Áno | Prekonanie zámku s hrúbkou lanka min. 8 mm a policajná správa. |
| Krádež batérie z elektrobicykla | Nie | Nie (výluka odnímateľných častí) | Škoda je vo výluke bez ohľadu na uzamknutie. |
| Odcudzenie prázdneho strešného boxu | Áno (ak je nahlásená výbava) | Nie | Nosič aj box museli byť uzamknuté k vozidlu originálnym kľúčom. |
| Pád bicykla na vozovku počas jazdy | Nie | Sporné (skúma sa montáž) | Nesmie ísť o chybu upevnenia nákladu vodičom. |
| Náraz zozadu cudzím vozidlom | Áno (alternatívne z PZP vinníka) | Áno | Zavinenie druhou stranou doložené správou o nehode. |
Ak nastane havária zavinená iným účastníkom cestnej premávky, poškodenie bicyklov na nosiči sa uplatňuje z povinného zmluvného poistenia vinníka. V takom prípade poškodený nárokuje skutočnú škodu. Poisťovňa vinníka však pri starších bicykloch uplatňuje amortizáciu materiálu. Poškodená firma má pri závažnejších opravách právo žiadať aj náhradu za Zníženie hodnoty vozidla po havárii, čo platí pre samotné služobné vozidlo, no pri prepravovanom vybavení sa vždy vychádza z časovej ceny ku dňu škody.
Nočné parkovanie na neoplotenom sídlisku a časové limity poistného krytia
Vozový park firiem často parkuje mimo uzatvorených firemných dvorov. Obchodní zástupcovia a technici parkujú služobné autá v mieste svojho bydliska – typicky na verejných sídliskových parkoviskách. Ak zostane na streche auta namontovaný box s nákladom alebo nosič s bicyklami cez noc, vstupujú do hry striktné časové a priestorové poistné podmienky.
Poistné podmienky pre nočné hodiny na verejnom priestranstve
Väčšina poistných zmlúv uplatňuje takzvanú nočnú doložku. Tá stanovuje, že v čase medzi 22:00 a 06:00 hodinou je poistné krytie vecí v strešnom boxe a nákladu na nosiči obmedzené alebo úplne vylúčené, pokiaľ vozidlo neparkuje v uzamknutej garáži alebo na stráženom, oplotenom parkovisku s fyzickou ostrahou či kamerovým systémom. Ponechanie naloženého strešného boxu na neosvetlenom, voľne prístupnom sídlisku je poistiteľmi hodnotené ako hrubé porušenie povinnosti predchádzať škodám podľa § 797 Občianskeho zákonníka.
Ak dôjde k vypáčeniu zámkov strešného boxu o tretej hodine ráno na sídlisku, likvidátor preveruje presný čas incidentu podľa policajného protokolu. Ak sa udalosť stala v čase platnosti nočnej výluky a auto nestálo na stráženom mieste, poisťovňa plnenie zamietne, najmä ak zmluva na poistenie strešného boxu a nosiča bicyklov stanovuje zákaz parkovania mimo stráženého areálu. Tento režim platí bez ohľadu na to, či ide o bežný osobný automobil alebo poistenie úžitkových vozidiel do 3,5 tony, ktoré firmy využívajú na servisné výjazdy.
Miesto obvyklého pobytu zamestnanca verzus sídlo firmy
Ďalšou nástrahou poistných zmlúv je definícia „miesta obvyklého pobytu“. Mnohé produkty poistenia prepravovanej batožiny a nákladu výslovne uvádzajú, že krytie platí výlučne počas aktívnej cesty (dopravy z bodu A do bodu B), nie však v mieste trvalého bydliska poisteného, v sídle firmy ani v okruhu napríklad 50 kilometrov od miesta registrácie vozidla. Ak zamestnanec naloží bicykle alebo pracovnú techniku do boxu večer pred plánovaným ranným odchodom na služobnú cestu a auto nechá pred svojím domom, vozidlo sa z pohľadu poistných podmienok nenachádza na cestách. Krádež v tejto situácii spadá do výluky.
Rovnaké pravidlo sa uplatňuje aj pri prenocovaní v penzióne alebo hoteli, ak ubytovanie trvá dlhšiu dobu. Poistné podmienky môžu hotelové nechránené parkovisko po prvých 24 hodinách považovať za dočasné miesto pobytu, kde je vodič povinný náklad z vonkajších nosičov demontovať a uložiť do hotelovej úschovne. Podnikatelia, ktorí využívajú firemné automobily cez lízingové spoločnosti, by mali skontrolovať, ako na tieto riziká nadväzuje poistenie finančnej straty pri firemnom leasingu, ktoré síce primárne chráni hodnotu vozidla, ale vyžaduje striktné dodržiavanie všetkých poistných zmlúv.
Aby správca vozového parku predišiel pochybeniam zamestnancov, mal by pred každou cestou vykonať formálnu kontrolu pripravenosti vozidla a zabezpečenia nákladu:
- Preverenie zmluvného krytia: Overiť, či je v poistnej zmluve konkrétneho vozidla nahlásená doplnková výbava a aký sublimit platí pre prepravovaný náklad.
- Fyzická kontrola nosiča: Skontrolovať utiahnutie montážnych pätiek k pozdĺžnym lyžinám a funkčnosť zámkov nosiča k ťažnému zariadeniu.
- Zabezpečenie nákladu certifikovaným prvkom: Použiť prídavné oceľové lano alebo reťaz s priemerom minimálne 8 mm na uzamknutie rámov bicyklov k nosiču.
- Demontáž elektroniky a batérií: Zložiť všetky cyklopočítače, batérie z elektrobicyklov, svetlá a tašky a uložiť ich do kabíny vozidla.
- Kontrola rozmerov a označenia: Zmerať celkovú výšku súpravy, zapísať ju do knihy jázd a pri prečnievaní vzadu nad 40 cm osadiť reflexnú tabuľu 40 × 40 cm.
- Fotodokumentácia pred jazdou: Odfotografovať upevnený náklad a uzamknutie ako dôkazový materiál pre prípad likvidácie poistnej udalosti.
Krádež v zahraničí a poistenie nosiča bicyklov a strešného boxu s policajnou správou
Pri zahraničných služobných cestách alebo firemných výjazdoch v rámci Európskej únie stúpajú nároky na dokazovanie poistných udalostí. Krádež drahých bicyklov z nosiča na diaľničnom odpočívadle v Taliansku, Francúzsku či Rakúsku patrí medzi bežné riziká, pričom lokálne gangy dokážu prekonať bežné zámky v priebehu desiatok sekúnd. Aby malo poistenie strešného boxu a nosiča bicyklov v zahraničí reálny účinok, vodič musí bezpodmienečne splniť procedurálne požiadavky poistiteľa.
Zabezpečenie bicyklov na ťažnom zariadení a kontrola zámkov
Základnou požiadavkou poistných podmienok pre uznanie krádeže z nosiča je prekonanie prekážky. Ak páchateľ odcudzí náklad bez zanechania viditeľných stôp násilia, poisťovňa konštatuje nedostatočné zabezpečenie a poistné plnenie odmietne. Väčšina poistiteľov vyžaduje splnenie kumulatívnych bezpečnostných podmienok:
- Nosič musí byť uzamknutý k ťažnému zariadeniu alebo k strešným lyžinám pôvodným kľúčom výrobcu.
- Každý bicykel musí byť uzamknutý v úchyte nosiča kľúčom.
- Celý náklad musí byť dodatočne uzamknutý cez hlavné rámy bicyklov certifikovaným lankovým alebo reťazovým zámkom s hrúbkou minimálne 8 mm priamo ku konštrukcii nosiča alebo k ťažnému oku vozidla.
Ak vodič zamkne bicykle len tenkým lankom z hobby marketu s priemerom 4 mm, likvidátor môže odmietnuť plnenie pre porušenie zmluvných podmienok o minimálnej odolnosti zabezpečenia. Pre firemné flotily pohybujúce sa v zahraničí je nevyhnutné poznať aj územnú platnosť krytia, ktorú definuje havarijné poistenie mimo Slovenska. Niektoré lacnejšie poistné balíky obmedzujú krytie len na územie Slovenskej republiky alebo strednej Európy, keďže riadne poistenie strešného boxu a nosiča bicyklov pri cestách do cudziny podlieha prísnym kontrolám zabezpečenia.
Postup po vzniku škody a lehoty na nahlásenie
Pri zistení krádeže alebo poškodenia výbavy v zahraničí musí vodič bezodkladne vykonať konkrétne administratívne kroky. Prvým krokom je privolanie miestnej polície. Podľa poistných podmienok je policajný protokol nutnou podmienkou likvidácie akejkoľvek škody spôsobenej krádežou či vandalizmom. Základné zásady, ktoré upravuje oficiálny Postup pri dopravnej nehode a krádeži, platia v cudzine dvojnásobne:
- Privolanie polície na miesto: Vodič nesmie odísť z miesta činu pred príchodom hliadky.
- Zabezpečenie policajného protokolu: Protokol musí obsahovať presný zoznam odcudzených vecí s ich výrobnými číslami, značkami a popisom poškodenia zabezpečenia (prestihnuté zámky, vypáčené držiaky).
- Zhotovenie vlastnej fotodokumentácie: Detailné fotografie prestrihnutých laniek, poškodených častí nosiča a celkového postavenia vozidla. Prestrihnutý zámok je potrebné uchovať ako fyzický dôkaz.
- Vyplnenie tlačiva o nehode: Pri kolízii viacerých áut pomôže európsky formulár o dopravnej nehode, ktorý je štandardizovaný v celej EÚ.
Pokiaľ ide o právne lehoty, podľa § 797 ods. 2 Občianskeho zákonníka je poistený povinný oznámiť poistnú udalosť bez zbytočného odkladu. Všeobecné poistné podmienky poisťovní na Slovensku spravidla stanovujú lehotu do 15 dní pri škode na území SR a do 30 dní pri poistnej udalosti v zahraničí. Zmeškanie týchto lehôt bez vážneho dôvodu oprávňuje poisťovňu znížiť poistné plnenie. Veľké inštitúcie, ako sú spoluúčasť v havarijnom poistení Kooperativa alebo ČSOB Poisťovňa a poistenie motorových vozidiel, vyžadujú k likvidácii originály nákupných faktúr od nosiča, boxu aj prepravovaného nákladu. Ak firma nedisponuje účtovnými dokladmi preukazujúcimi hodnotu a vlastníctvo vecí, poisťovňa hodnotu odhadne podľa vlastných tabuliek, čo vedie k citeľnému finančnému skráteniu.
Správcovia vozových parkov musia tiež pravidelne kontrolovať výročia poistných zmlúv. V zmysle § 800 ods. 1 Občianskeho zákonníka je možné poistnú zmluvu vypovedať ku koncu poistného obdobia najmenej 6 týždňov pred jeho uplynutím. Ak súčasná zmluva neposkytuje dostatočné krytie pre moderné nosiče a príslušenstvo, ide o ideálny čas na prehodnotenie podmienok. Novú zmluvu možno podľa § 800 ods. 2 vypovedať do 2 mesiacov od uzavretia s osemdňovou výpovednou lehotou. Naopak, podľa § 801 ods. 1 poistenie zanikne, ak poistné za prvé poistné obdobie nebolo zaplatené do 3 mesiacov od splatnosti. Pravidelná kontrola parametrov na trhu zaručuje férové ceny poistenia auta pri zachovaní maximálnej ochrany flotily.
Časté otázky správcov vozového parku a firemných vodičov
Vzťahuje sa bežné havarijné poistenie automaticky aj na strešný box a nosič bicyklov?
Nie, nevzťahuje. Tieto prvky sú považované za doplnkovú výbavu vozidla. Aby boli kryté pre prípad havárie, poškodenia či krádeže, musia byť zapísané v poistnej zmluve a ich hodnota musí byť pripočítaná k celkovej poistnej sume vozidla.
Preplatí poisťovňa škodu, keď vodič s bicyklami na streche narazí do vjazdu podzemnej garáže?
Škoda na samotnom vozidle (karoséria, strecha) býva z havarijného poistenia spravidla likvidovaná, poistiteľ však môže uplatniť krátenie plnenia pre hrubú nedbanlivosť pri ignorovaní dopravnej značky obmedzujúcej výšku. Bicykle a nosič na streche nie sú z bežnej havarijnej poistky vozidla kryté vôbec, ak nebolo dojednané špeciálne pripoistenie prepravovaného nákladu.
Uhradí poisťovňa ukradnutú batériu z elektrobicykla zamknutého na nosiči?
Nie. Poistné podmienky štandardne obsahujú výluku na odcudzenie odnímateľných a demontovateľných súčastí, pokiaľ nedošlo k odcudzeniu celého bicykla. Batérie, cyklopočítače, náradie a svetlá musia byť počas prepravy demontované a uložené v kabíne vozidla.
Stačí na zabezpečenie bicyklov na nosiči integrovaný zámok od výrobcu?
Vo väčšine prípadov nestačí. Poistné podmienky vyžadujú prekonanie bezpečnostnej prekážky s predpísanými parametrami. Štandardnou požiadavkou je uzamknutie rámu bicykla k nosiču alebo ťažnému zariadeniu dodatočným certifikovaným zámkom (lanko, reťaz) s priemerom minimálne 8 mm.
Platí poistenie nákladu v boxe, ak auto parkuje v noci pred hotelom na nechránenom parkovisku?
Väčšina zmlúv uplatňuje nočnú výluku v čase od 22:00 do 06:00 hodiny. Počas tejto doby je krytie nákladu mimo uzamknutej garáže alebo stráženého parkoviska obmedzené alebo vylúčené. Škoda na veciach v boxe na voľne prístupnom verejnom priestranstve býva zamietnutá.
Čo robiť, ak počas jazdy spadne bicykel z nosiča a poškodí iné auto?
Škoda spôsobená inému vozidlu uvoľneným nákladom sa povinne hradí z povinného zmluvného poistenia (PZP) vozidla, z ktorého náklad spadol, v zmysle zákona č. 381/2001 Z. z. Škodu na vlastnom spadnutom bicykli a nosiči však poisťovňa neuhradí, pokiaľ išlo o nesprávnu montáž alebo zlyhanie upevnenia zo strany vodiča.
Je poistenie strešného boxu a nosiča bicyklov platné aj pri použití na prenajatom vozidle?
Závisí to od zmluvy. Ak je nosič majetkom firmy, no namontuje sa na vozidlo z požičovne, havarijná poistka požičovne kryje len samotné auto. Doplnková výbava a náklad musia byť kryté buď cez špecifické majetkové poistenie prepravovaných vecí danej firmy, alebo cez pripoistenie dojednané priamo v autopožičovni.
Správne pochopenie poistných mechanizmov, dôsledná montáž a eliminácia formálnych chýb pri uzatváraní zmlúv sú jedinou cestou, ako ochrániť firemné investície do prepravného vybavenia pred zbytočnými stratami.