Poisťovne na Slovensku: PZP a havarijné poistenie – ako si vybrať?
Zodpovedný výber zabezpečenia rodinného vozidla patrí k zásadným finančným rozhodnutiam každej domácnosti. Komerčné poisťovne na Slovensku spravujú státisíce zmlúv, pričom každá spoločnosť pristupuje k oceňovaniu rizika, poskytovaniu asistenčných služieb a riešeniu poistných udalostí s odlišnou obchodnou stratégiou. Kým pri povinnom zmluvnom poistení (PZP) zákon presne stanovuje mantinely a minimálny rozsah krytia škôd spôsobených iným účastníkom premávky, dobrovoľné havarijné poistenie chráni priamo majetok rodiny pred nehodami, vyčíňaním počasia, vandalizmom či krádežou. Ak sa snažíte vybrať si spoľahlivé a lacné poistenie auta, nestačí sledovať iba konečnú sumu na faktúre, ale je nevyhnutné poznať reálne podmienky poistného plnenia a limity zmluvy.
Aké zákonné limity poistného plnenia musia dodržiavať poisťovne na slovenskom trhu?
Povinné zmluvné poistenie je striktne regulované zákonom č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Základným poslaním tejto poistky nie je ochrana vozidla poistníka, ale garancia odškodnenia tretích osôb, ktorým prevádzkou motorového vozidla vznikne ujma na zdraví, živote alebo majetku. Všetky licencované poisťovne na Slovensku podliehajú prísnemu dohľadu Národnej banky Slovenska podľa zákona č. 39/2015 Z. z. o poisťovníctve a na trhu poskytuje PZP približne desať komerčných inštitúcií. Žiadna zmluva nesmie obsahovať nižšie než zákonom stanovené minimá krytia.
Zákonodarca ukladá povinnosť uzavrieť poistnú zmluvu držiteľovi, vlastníkovi alebo prevádzkovateľovi vozidla, a to najneskôr v deň prvého použitia vozidla. Nesplnenie tejto povinnosti so sebou nesie závažné právne následky. Okresný úrad môže motoristovi bez platného PZP udeliť pokutu vo výške od 50 eur do 5 000 eur. Pri porovnaní základných parametrov vám pomôže online kalkulačka PZP, ktorá prehľadne vyčísli zákonné poistné podľa technických parametrov vášho vozidla.
Valorizácia poistných limitov a dohľad NBS
V dôsledku transpozície európskej smernice 2021/2118 došlo od 1. augusta 2024 k zásadnému navýšeniu minimálnych poistných súm. Predchádzajúce hranice krytia (5 240 000 eur pre zdravie a 1 050 000 eur pre škody na majetku) už nezodpovedali rastúcim nákladom na zdravotnú starostlivosť a moderným technológiám v doprave. Aktuálne platné minimálne limity poistného plnenia sú nasledovné:
- 6 450 000 eur za škodu na zdraví a náklady pri usmrtení na jednu škodovú udalosť, bez ohľadu na počet zranených alebo usmrtených osôb (§ 7 ods. 2 písm. a zákona č. 381/2001 Z. z.),
- 1 300 000 eur za škodu vzniknutú poškodením, zničením, stratou alebo odcudzením veci a ušlý zisk na jednu škodovú udalosť, bez ohľadu na počet poškodených (§ 7 ods. 2 písm. b zákona č. 381/2001 Z. z.).
Poisťovateľ je podľa zákona povinný ukončiť prešetrovanie škodovej udalosti do troch mesiacov odo dňa doručenia oznámenia poškodeného. Samotný poistený má zákonnú lehotu oznámiť vznik škody písomne do 15 dní pri udalosti na území Slovenskej republiky a do 30 dní, ak škoda nastala v zahraničí. Od 1. januára 2025 navyše na území SR plne postačuje elektronická zelená karta v mobilnom telefóne vo formáte PDF. Od 1. októbra 2026 nadobudne účinnosť zákon č. 77/2026 Z. z., na základe ktorého bude prebiehať povinná kontrola platnosti poistenia na stanici STK priamo počas technickej prehliadky, pričom bez platného krytia vozidlo kontrolou neprejde.
Ako v praxi funguje systém bonusov a prečo slovenské poisťovne málo trestajú škody?
Zákon č. 381/2001 Z. z. predpokladá, že poistné sa bude spravodlivo upravovať podľa škodového priebehu formou bonusu (zľavy za bezškodový priebeh) a malusu (prirážky k cene za spôsobené nehody). V tabuľkových sadzbách môže maximálna zľava za bezškodovosť dosiahnuť 50 až 60 percent zo základnej sadzby pri preukázaní 120 mesiacov jazdy bez zavineného incidentu. Realita na slovenskom trhu je však odlišná od prísnej teórie.
Hoci poisťovne na Slovensku majú zo zákona povinnosť uplatňovať systém zliav a prirážok, konkurenčný boj o klienta vedie k tomu, že tvrdý malus sa v praxi využíva zriedkavo. Ak by poistiteľ po jednej zavinenej nehode zdvihol klientovi ročnú platbu o 30 či 50 percent, motorista by jednoducho podal výpoveď a prešiel ku konkurencii, ktorá mu škodu nezaráta alebo mu ponúkne vstupný bonus vo forme obchodnej zľavy. Poisťovne preto často siahajú skôr po internom znížení priznaného bonusu o dva až tri stupne, prípadne zavinenú udalosť pri preceňovaní zmluvy do určitej miery prehliadnu, aby nestratili celý rodinný kmeň zmlúv.
Overovanie bezškodového priebehu a prenos zliav
Centrálny register poistných zmlúv a škodových udalostí spravuje Slovenská kancelária poisťovateľov (SKP). Pri uzatváraní novej poistnej zmluvy má každá inštitúcia právo nahliadnuť do histórie vodiča a overiť si pravdivosť údajov o počte spôsobených nehôd. Ak klient prechádza do inej poisťovne, pôvodný poistiteľ mu na požiadanie vydá potvrdenie o škodovom priebehu, ktoré slúži ako podklad pre uplatnenie nároku na plný bonus.
Zákonné poistné obdobie je spravidla jeden rok. Ak vám poisťovňa pred výročím zmluvy zašle predpis s neprimerane navýšeným poistným, môžete zmluvu ukončiť. Občiansky zákonník striktne určuje, že výpoveď PZP šesť týždňov pred výročím musí byť doručená poistiteľovi v listinnej alebo elektronickej podobe pred uplynutím tejto lehoty. V rodinnom rozpočte sa často osvedčí skombinovať krytia do jedného balíka, pričom výhodnejšia celková cena PZP a kaska dokáže priniesť úsporu v desiatkach eur ročne.
Kto je poistník pri lízingu a čo v praxi znamená vinkulácia poistného plnenia?
Pri obstaraní rodinného vozidla na finančný lízing alebo účelový autoúver sa právne vzťahy komplikujú. Na osvedčení o evidencii vozidla nefiguruje motorista ako vlastník. Lízingová spoločnosť (prenajímateľ) je zapísaná ako vlastník vozidla, zatiaľ čo motorista (nájomca) je uvedený ako držiteľ vozidla. V poistnej terminológii je poistníkom ten, kto zmluvu uzatvára a platí poistné, pričom poisteným je osoba alebo subjekt, na ktorého majetok sa poistenie vzťahuje.
Pri lízingu je uzavretie havarijného poistenia povinnou zmluvnou podmienkou. Ročná sadzba kaska sa pri bežných osobných vozidlách pohybuje v rozmedzí 1,6 % až 3,5 % z novej obstarávacej ceny vozidla vrátane DPH, čo v priemere predstavuje približne 610 eur ročne (bežné trhové rozpätie je 200 až 700 eur). Hľadať výhradne najlacnejšie havarijné poistenie sa nemusí vyplatiť, ak zmluva obsahuje vysokú spoluúčasť, napríklad 10 % minimálne 300 až 500 eur, namiesto štandardných 5 % minimálne 100 alebo 150 eur.
Kľúčovým inštitútom je vinkulácia poistného plnenia. Ide o právne zabezpečenie pohľadávky lízingovej spoločnosti alebo banky priamo v poistnej zmluve. Všetky licencované poisťovne na Slovensku v spolupráci s financujúcimi spoločnosťami uplatňujú pri poistných udalostiach presné pravidlá. Ak na vozidle vznikne parciálna škoda nepresahujúca limit stanovený lízingovkou (spravidla 1 000 až 2 000 eur), poisťovňa vyplatí poistné plnenie priamo autoservisu na základe krycieho listu. Pri rozsiahlejších haváriách a totálnych škodách však poistné plnenie smeruje výlučne na účet financujúcej inštitúcie.
Modelový príklad: Totálna škoda na financovanom vozidle
Rodina Novákových kúpila na finančný lízing nové rodinné SUV s obstarávacou cenou 24 000 eur s DPH. Akontácia predstavovala 20 % (4 800 eur) a zvyšok istiny bol rozpočítaný do 48 mesačných splátok. Po dvoch rokoch bezproblémového užívania došlo k dopravnej nehode, pri ktorej druhá strana nedala prednosť v jazde. Účastníci na mieste spísali tlačivo záznamu o nehode a kontaktovali asistenčnú službu.
Likvidátor poisťovne po obhliadke stanovil technickú a ekonomickú totálnu škodu, pretože predpokladané náklady na opravu v autorizovanom servise presiahli 80 % trhovej hodnoty auta pred nehodou. Nasledovali štandardné kroky likvidácie škodovej udalosti:
- Všeobecná hodnota vozidla (VŠH) tesne pred nehodou bola znalcom stanovená na 16 500 eur.
- Použiteľné zvyšky vozidla (vrak) boli vydražené v poistnej aukcii za sumu 5 500 eur.
- Poistné plnenie po odpočítaní dohodnutej spoluúčasti 5 % (z VŠH, t. j. 825 eur) a hodnoty vraku predstavovalo: 16 500 − 5 500 − 825 = 10 175 eur.
- V dôsledku vinkulácie vyplatila poisťovňa celých 10 175 eur lízingovej spoločnosti.
- Zostatok nesplatenej istiny a poplatkov lízingovky v tom čase činil 13 800 eur.
- Lízingová spoločnosť započítala poistné plnenie: 13 800 − 10 175 = 3 625 eur. Túto sumu musela rodina lízingovke doplatiť.
Rodine Novákových zostal nepojazdný vrak, ktorý predali záujemcovi z aukcie za 5 500 eur. Po úhrade nedoplatku lízingovke (3 625 eur) im z pôvodne investovaných peňazí a zaplatených splátok zostalo iba 1 875 eur v hotovosti a zostali bez auta. Tento modelový príklad ilustruje, prečo je pri drahších a financovaných autách kriticky dôležité uzavrieť aj poistenie finančnej straty (GAP), ktoré by v takomto prípade doplatilo rozdiel medzi účtovnou cenou a obstarávacou cenou 24 000 eur.
Kedy vám poistka preplatí poškodenie disku výtlkom na ceste?
Stav slovenských ciest po zimnom období pravidelne spôsobuje škody na podvozkoch, pneumatikách a zliatinových diskoch. Vymáhanie škody priamo od správcu komunikácie (Slovenská správa ciest, samosprávny kraj alebo obec) býva v praxi zdĺhavé a často neúspešné, pretože poškodený vodič musí dokázať zanedbanie povinností správcu a absenciu dopravného značenia upozorňujúceho na nerovnosti.
Motoristi sa preto čoraz častejšie spoliehajú na dobrovoľné pripoistenia k povinnému zmluvnému poisteniu alebo komplexné kasko, pričom poisťovne na Slovensku vyžadujú splnenie prísnych podmienok preukázania škody. Likvidácia takejto poistnej udalosti podlieha striktným výlukám. Ak poškodíte výhradne plášť pneumatiky bez deformácie disku či ramena nápravy, drvivá väčšina zmlúv takúto škodu nezaplatí. Pneumatika je považovaná za spotrebný materiál podliehajúci bežnému opotrebeniu.
Aby bola škoda spôsobená výtlkom úspešne preplatená, je nutné dôkladne zaevidovať podmienky incidentu:
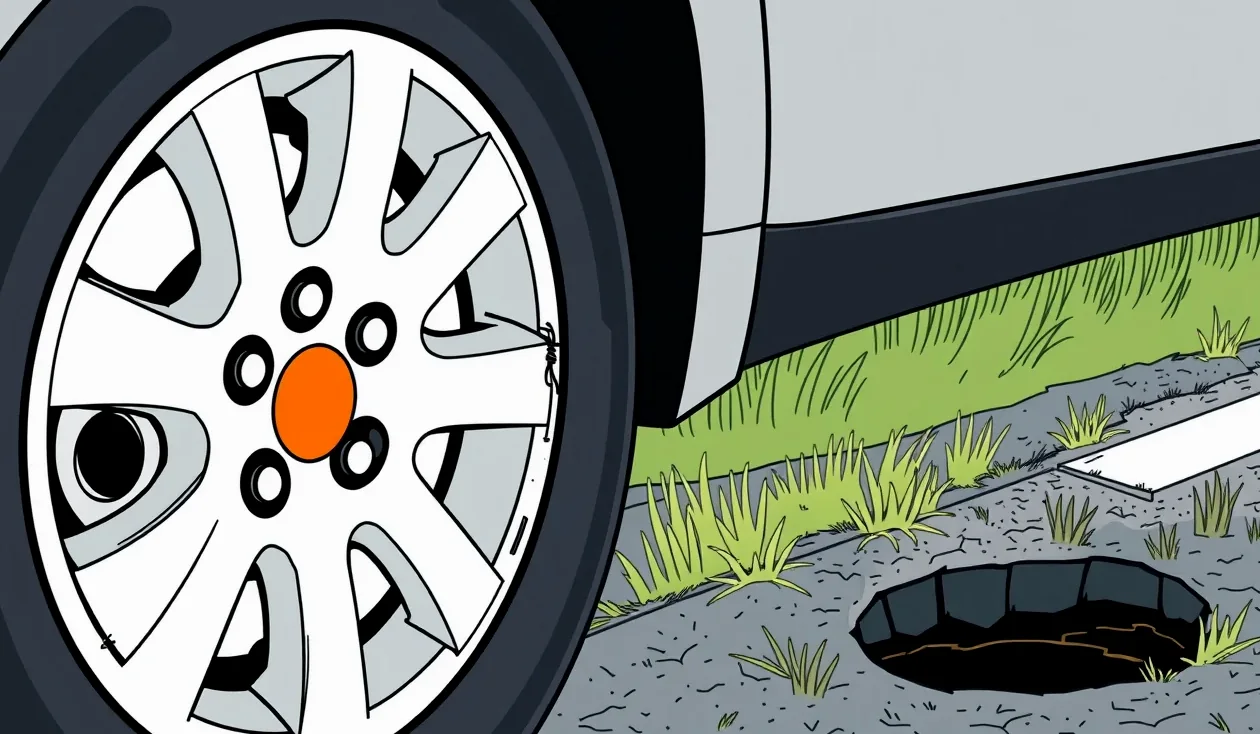
- Presná fotodokumentácia výtlku: Odfotografujte jamu na vozovke z viacerých uhlov a priložte k nej predmet pre určenie mierky (napríklad krabičku od kľúčov, mincu či pero). Niektoré poisťovne v zmluvných podmienkach explicitne uvádzajú minimálnu hĺbku výtlku, spravidla najmenej 4 až 5 centimetrov.
- Zaznamenanie poškodených častí: Vyhotovte detailné zábery poškodeného ráfika, prerezanej bočnice pneumatiky a celkového postavenia vozidla na krajnici s čitateľnou tabuľkou s evidenčným číslom.
- Lokalizácia incidentu: Zaznamenajte presné GPS súradnice miesta alebo kilometrovník na ceste prvej triedy, prípadne privolajte hliadku polície, ak škoda presahuje limit bežného poistného plnenia či došlo k znefunkčneniu riadenia.
- Predloženie poškodených dielov: Vymenené diely zo servisu nevyhadzujte skôr, ako ich prehliadne mobilný technik poisťovne alebo kým neprebehne riadna obhliadka.
Prehľad typických škodových situácií a postupov pri uplatňovaní nárokov zhŕňa nasledujúca tabuľka:
| Situácia | Uplatnenie nároku | Čo platí / Čo robiť |
|---|---|---|
| Prerazená pneumatika na výtlku bez poškodenia disku | Pripoistenie výtlkov / Kasko | Štandardná výluka poistenia. Poisťovňa plnenie zamietne, náhradu možno žiadať len od správcu cesty. |
| Deformovaný hliníkový disk, prerezaná pneumatika a pohnutá geometria | Pripoistenie výtlkov k PZP | Kryté do limitu pripoistenia (často 500 až 1 000 €). Nutné doložiť fotky výtlku a geometrický protokol. |
| Zlomené rameno nápravy a disk po páde do neoznačenej jamy | Havarijné poistenie (kasko) | Škoda sa likviduje z kaska. Od plnenia sa odpočíta zmluvná spoluúčasť (napr. 5 % min. 150 €). |
| Stret so srncom na neosvetlenom úseku cesty | Pripoistenie stretu so zverou / Kasko | Nutné okamžite volať políciu na spísanie záznamu a kontaktovanie miestneho poľovného združenia. |
| Poškodenie laku a strechy po páde konára zo stromu na parkovisku | Pripoistenie živelnej udalosti / Kasko | Poistná udalosť krytá v rámci živlu. Odporúča sa fotodokumentácia stromu aj miesta parkovania. |
Oplatí sa pripoistenie čelného skla bez vplyvu na bonus?
Poškodenie čelného skla odletujúcim kamienkom z kolies pred vami idúceho vozidla patrí štatisticky medzi najfrekventovanejšie škodové udalosti. Hoci zodpovednosť nesie prevádzkovateľ vozidla, od ktorého kolesa kameň odletel, preukazovanie viny je pri PZP bez priznania vinníka alebo nespochybniteľného záznamu z palubnej kamery mimoriadne problematické. Najvyšší súd SR síce judikoval, že takáto škoda je škodou z prevádzky vozidla, no likvidátori bez nespochybniteľných dôkazov nárok z PZP vinníka často zamietajú.
Efektívnym riešením sú doplnkové krytia, ktoré poisťovne na Slovensku ponúkajú ako voliteľný balík k základnému poisteniu. Pripoistenie čelného skla k PZP alebo havarijnému poisteniu funguje nezávisle a jeho uplatnenie nemá vplyv na získaný bonus za bezškodovosť na hlavnej poistnej zmluve. Ročné poistné za pripoistenie skla sa zvyčajne pohybuje v rozmedzí 30 až 120 eur v závislosti od dohodnutého limitu plnenia (zvyčajne od 250 eur pri malých autách až po 1 000 eur pri autách s vyhrievaným sklom a asistenčnými kamerami).
Ak vlastníte staršie rodinné auto, plnohodnotné kasko s vysokou minimálnou spoluúčasťou nemusí dávať ekonomický zmysel. Vtedy predstavuje havarijné poistenie pre staršie auto alebo cielené pripoistenie skiel najvhodnejšiu alternatívu. Pri drobnom poškodení mimo zorného poľa vodiča umožňujú poistné podmienky opravu skla technológiou odsávania a zaliatia syntetickou živicou, čo poisťovne hradia v plnej výške so spoluúčasťou 0 eur. Pri nevyhnutnej výmene celého autoskla sa zvyčajne uplatňuje pevná spoluúčasť (napríklad 10 % z ceny opravy, minimálne 30 až 50 eur).
Pri riešení akejkoľvek poistnej udalosti si ustrážte správnosť likvidačného postupu. Rýchle vyplatenie poistného plnenia priamo servisu šetrí rodinnú hotovosť. Ak poisťovňa neodôvodnene zníži fakturovanú sumu za náhradné diely alebo lakovanie, môže vzniknúť spor s poisťovňou o výšku plnenia, pri ktorom má poistený právo podať písomnú námietku a žiadať revíziu likvidačnej správy.
Často kladené otázky o výbere autopoistenia
Stačí pri policajnej kontrole zelená karta v mobile?
Áno, od 1. januára 2025 je na území Slovenskej republiky platná zelená karta (medzinárodná automobilová poisťovacia karta) predložená v elektronickej podobe, napríklad vo formáte PDF priamo na displeji smartfónu. Pri cestách do niektorých štátov mimo Európskeho hospodárskeho priestoru sa však stále odporúča mať so sebou vytlačenú papierovú verziu.
Môže mi poisťovňa strhnúť peniaze za amortizáciu dielov pri oprave z PZP?
Podľa ustálenej judikatúry Ústavného aj Najvyššieho súdu SR nemá poisťovňa pri škode hradenej z PZP nárok na krátenie poistného plnenia o takzvanú amortizáciu (zhodnotenie vozidla montážou nových náhradných dielov). Ak vám poisťovňa faktúru zo servisu skrátila z dôvodu veku vozidla, podajte písomné odvolanie s odkazom na platné súdne rozhodnutia.
Kedy dochádza k vyhláseniu totálnej škody pri havarijnom poistení?
K ekonomickej totálnej škode dochádza spravidla vtedy, keď kalkulované náklady na opravu vozidla presiahnu dohodnuté percento jeho všeobecnej trhovej hodnoty tesne pred nehodou. Táto hranica je definovaná v poistných podmienkach konkrétnej zmluvy a najčastejšie sa pohybuje na úrovni 70 až 80 percent všeobecnej hodnoty vozidla.