Sneh zo strechy a poškodené auto: Regres poisťovne voči správcovi domu a náhrada škody
Kto zaplatí opravu, keď na vaše zaparkované vozidlo spadne masa ťažkého snehu alebo cencúle? Pohľad na preliačenú strechu, rozbité čelné sklo a pokrčenú kapotu patrí k najhorším zimným prekvapeniam každého motoristu. Situácia, v ktorej sneh zo strechy a poškodené auto zmenia bežný deň na vlečúci sa právny spor, pritom na slovenských sídliskách a v mestských centrách nastáva každý rok. Mnohí vodiči sa mylne domnievajú, že takéto škody vyrieši ich základné povinné zmluvné poistenie. Zo zákonnej poistky poškodeného vozidla však nie je možné čerpať ani euro, keďže tá kryje výhradne škody spôsobené vašou jazdou iným osobám.
V praxi existujú dve cesty k náhrade vzniknutej škody: uplatnenie nároku z vlastného havarijného poistenia alebo priame vymáhanie od vlastníka či správcu nehnuteľnosti, z ktorej sneh spadol. Kým kasko predstavuje rýchlejšie riešenie bez zdĺhavého dokazovania zavinenia, vyžaduje úhradu spoluúčasti. Ak však správca budovy zanedbal svoje zákonné povinnosti, nastupuje regres poisťovne, vďaka ktorému môžete získať zaplatenú spoluúčasť späť do vlastného vrecka.
Ako predchádzať škode a kedy hrozí pád snehu zo strechy na stojace vozidlo
Najlepším riešením poistnej udalosti je situácia, kedy k nej vôbec nedôjde. Predchádzanie škodám nie je len praktickým odporúčaním, ale priamou povinnosťou, ktorú ukladá § 415 Občianskeho zákonníka. Tento paragraf definuje takzvanú generálnu prevenciu: každý je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. Táto povinnosť platí pre majiteľa nehnuteľnosti rovnako ako pre vodiča hľadajúceho voľné parkovacie miesto.
V zimných mesiacoch sa rizikovosť parkovania dramaticky mení v závislosti od teplotných výkyvov. Najväčšie nebezpečenstvo hrozí počas obmäku, kedy sa spodná vrstva snehovej pokrývky topí, vytvára vodný film a celá masa sa náhle zosunie. Pri šikmých strechách so sklonom nad 25 stupňov je riziko masívneho zosuvu obzvlášť vysoké, najmä ak na strešnej krytine chýba funkčný snehový zachytávač.
Kde v zime radšej vôbec neparkovať
Pri parkovaní v zastavaných oblastiach nestačí sledovať len voľný priestor pri obrubníku. Vodič by mal automaticky vyhodnotiť stav budovy, popri ktorej auto odstavuje. Rizikovými faktormi sú predovšetkým:
- Odkvapové ríny s masívnymi cencúľmi: signalizujú zamrznutý odtok a hromadenie ľadovej masy priamo nad hranou chodníka či parkoviska.
- Šikmé plechové strechy: hladký kovový povrch uvoľňuje snehové vrstvy náhle a v celistvých blokoch s hmotnosťou desiatok kilogramov.
- Miesta priamo pod rímsami historických budov: kde často chýba moderné snehové zábrany a údržba vo výškach je komplikovaná.
- Zúžené uličky bez chodníkov: kde vozidlá parkujú tesne pri fasáde domu, presne v dopadovej zóne padajúceho ľadu.
Ak parkujete v horských oblastiach alebo na miestach s bohatou snehovou nádielkou, myslite na to vopred. Ako má vyzerať správne nastavené krytie zimných škôd na vozidle, sa oplatí preveriť ešte pred začiatkom mrazov, aby vás neprekvapili zmluvné výluky pri živelných udalostiach.
Sneh zo strechy a poškodené auto: Ako postupovať a spísať záznam na mieste
Keď nastane situácia, v ktorej figuruje sneh zo strechy a poškodené auto, prvotná reakcia rozhoduje o tom, či vám poisťovňa alebo správca budovy preplatí opravu v plnej výške. Základnou chybou väčšiny poškodených je okamžité odhádzanie snehu z kapoty, naštartovanie a odchod do servisu. V takom momente prichádzate o kľúčové dôkazy, bez ktorých likvidátor poistnej udalosti len ťažko overí mechanizmus vzniku poškodenia.
Pád predmetu alebo snehu zo stavby na stojace auto nie je dopravnou nehodou v zmysle zákona o cestnej premávke, pretože vozidlo nebolo v pohybe. Napriek tomu platí, že ak odhadovaná škoda presahuje približne 4 000 eur, alebo ak vlastník nehnuteľnosti odmieta prevziať zodpovednosť, je vhodné privolať políciu. Policajná hliadka spíše úradný záznam o udalosti, ktorý slúži ako nespochybniteľný dôkaz o čase, mieste a rozsahu poškodenia.
Kontrolný zoznam: Na čo nezabudnúť pri fotodokumentácii
Predtým, než s autom pohnete alebo sa dotknete spadnutej masy, zabezpečte dôkladnú dokumentáciu podľa tohto zoznamu:
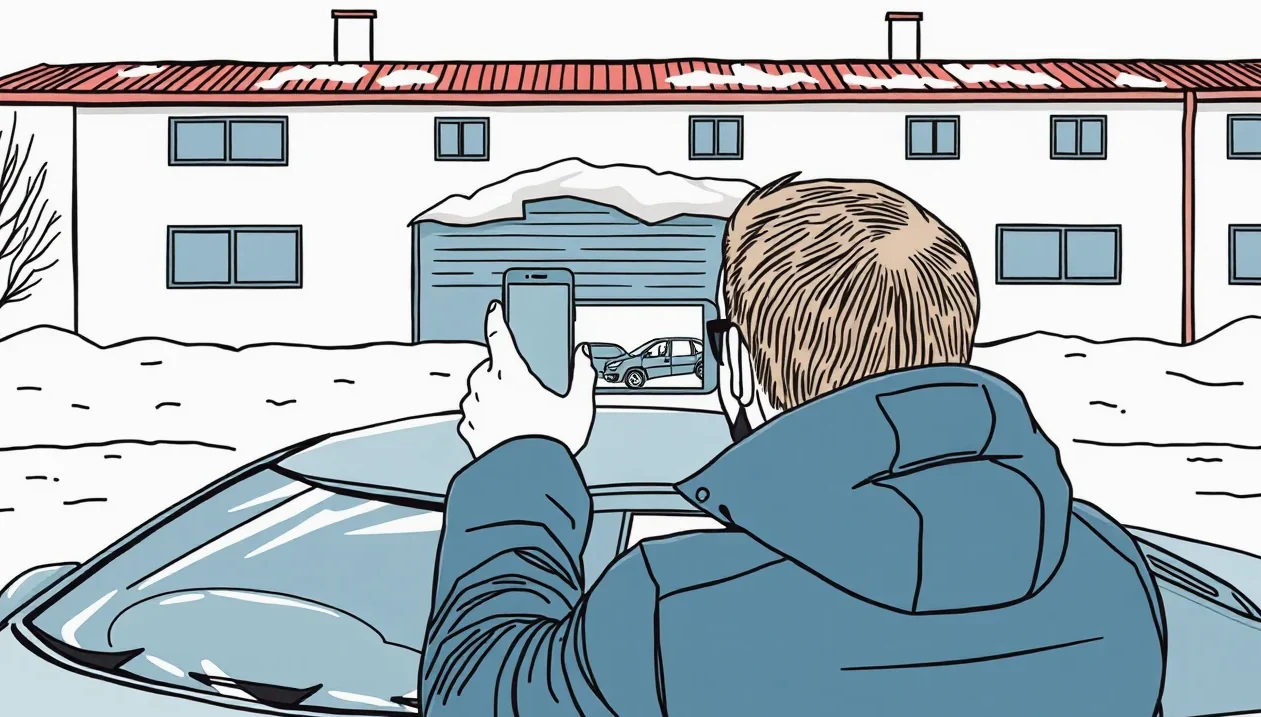
- Celkový záber miesta: odfoťte celé vozidlo v kontexte celej budovy tak, aby bola zreteľná vertikálna os medzi strechou a autom.
- Záber na hranu strechy: zaznamenajte miesto, odkiaľ sa masa uvoľnila, vrátane zvyškov snehu a cencúľov visiacich z odkvapu.
- Detailné zábery poškodenia: nafoťte preliačiny, rozbité sklo či poškodené stĺpiky karosérie ešte so snehom a ľadom na aute.
- Zábery po odprataní snehu: detailne zdokumentujte rozsah deformácií po tom, čo sneh z auta bezpečne odstránite.
- Absencia výstražných prvkov: vyfotografujte priestor okolo auta, čím preukážete, že miesto nebolo ohraničené páskou ani výstražnou tabuľou.
- Kontakty na svedkov: zapíšte si mená, telefónne čísla a adresy osôb, ktoré pád snehu videli alebo vám pomáhali situáciu riešiť.
Zistenie totožnosti správcu a spísanie škodovej udalosti
Ak je to možné, ihneď vyhľadajte správcu budovy, predsedu spoločenstva vlastníkov bytov alebo priamo majiteľa nehnuteľnosti. Podľa zákona č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov (§ 8b ods. 2 a § 9 ods. 1) je správca alebo spoločenstvo povinné zabezpečovať prevádzku, údržbu a opravy spoločných častí domu, medzi ktoré neodmysliteľne patrí aj strecha.
Na mieste spíšte písomný záznam o škodovej udalosti. Ak nemáte špeciálne tlačivo, poslúži vám aj bežné vyplnenie správy o nehode bez polície, kde do kolónky pre druhé vozidlo uvediete údaje o budove a jej správcovi. Záznam musí obsahovať presný dátum a čas, popis udalosti, zoznam viditeľných poškodení a podpis zástupcu bytového domu. Ak správca odmieta čokoľvek podpísať, nespoliehajte sa na ústne sľuby a zabezpečte si policajný záznam.
Krátenie plnenia pri hrubej nedbanlivosti a nesprávnom parkovaní
Poisťovne pri likvidácii poistných udalostí, pri ktorých zohral úlohu sneh zo strechy a poškodené auto, detailne skúmajú správanie poškodeného vodiča. Ak sa preukáže takzvané spoluzavinenie poškodeného podľa § 420 Občianskeho zákonníka, likvidátor môže pristúpiť ku kráteniu poistného plnenia. Zodpovednosť za škodu totiž nie je bezbrehá a vodič nemôže svoje vozidlo vystaviť zjavnému riziku.
Krátenie plnenia hrozí predovšetkým vtedy, ak poškodený konal s hrubou nedbanlivosťou. Ide o situácie, kedy vodič vedome ignoroval priame a zjavné nebezpečenstvo, ktorému sa mohol bez ťažkostí vyhnúť. Ak vám poisťovňa neprimerane zníži vyplatenú sumu, správnym krokom je oficiálny postup po zamietavom stanovisku likvidátora, podložený fotodokumentáciou a argumentáciou o absencii hrubej nedbanlivosti.
Ignorovanie výstražných pások a zákazov
Medzi motoristami koluje rozšírený mýtus, že obyčajná tabuľka s nápisom „Pozor, padá sneh zo strechy“ automaticky zbavuje vlastníka budovy akejkoľvek zodpovednosti. Nie je to pravda. Samotné umiestnenie plastovej tabuľky nenahrádza povinnosť vykonávať údržbu a odstraňovať nebezpečné previsy. Správca sa nemôže vyviniť zo svojej zákonnej zodpovednosti len tým, že na fasádu zavesí pasívne varovanie.
Úplne iná situácia však nastáva, ak správca budovy nebezpečný priestor aktívne zabezpečil: natiahol viditeľnú červeno-bielu výstražnú pásku, postavil zábrany alebo umiestnil prenosné dopravné značenie zakazujúce zastavenie. Ak vodič takúto zábranu odstráni, podlezie alebo zaparkuje priamo za páskou, poisťovňa aj súd to vyhodnotia ako výrazné spoluzavinenie. V takom prípade môže likvidátor plnenie krátiť o 20 až 50 %, prípadne nárok na odškodnenie úplne zamietnuť.
Modelový príklad: Pád ľadu, oprava a úspešný regres
Pán Ján zaparkoval svoje vozidlo Škoda Octavia na riadnom vyznačenom parkovacom mieste pred štvorposchodovým bytovým domom. Popoludní sa v dôsledku oteplenia zosunula z neudržiavanej strechy masa primrznutého snehu s cencúľmi. Výsledkom bolo rozbité čelné sklo, prehnutá predná kapota a poškodený pravý A-stĺpik karosérie.
Ján zachoval chladnú hlavu, auto neodpratával, miesto podrobne nafotil a privolal správcu bytového domu. Keďže mal uzatvorené vlastné havarijné poistenie, nahlásil škodu svojej poisťovni ako pád predmetu a živelnú udalosť. Prečítajte si komplexného sprievodcu kasko poistením, kde nájdete vysvetlenie všetkých základných rizík. Servis vyčíslil celkové náklady na opravu vozidla na sumu 3 200 eur.
Jánova zmluva obsahovala dojednanú spoluúčasť vo výške 5 % s minimom 165,97 eura. Z celkovej sumy opravy 3 200 eur preto Ján zaplatil v servise spoluúčasť vo výške 165,97 eura a zvyšných 3 034,03 eura uhradila poisťovňa priamo autoservisu.
Tu však príbeh nekončí. Keďže bytový dom mal preukázateľne zanedbanú údržbu strechy a nemal namontované snehové zachytávače, Jánova poisťovňa uplatnila podľa § 827 Občianskeho zákonníka regresný nárok voči spoločenstvu vlastníkov bytov. Správca domu mal našťastie dojednané poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti (aké si dnes jednoducho prepočítate, ak je k dispozícii kalkulačka poistenia domácnosti a nehnuteľnosti). Poisťovňa správcu domu regres v plnej výške uznala a uhradila Jánovej poisťovni vyplatených 3 034,03 eura. Následne Jánova poisťovňa vrátila Jánovi jeho zaplatenú spoluúčasť 165,97 eura a udalosť mu nezarátala ako škodu znižujúcu bonus, takže jeho bonus a malus pri PZP a havarijnom poistení zostali nedotknuté.
Orientačný prehľad škôd a limitov
Finančný dopad padajúceho snehu závisí od typu vozidla a zasiahnutej časti. Nasledujúca tabuľka uvádza orientačné náklady na opravy a štandardné poistné limity.
| Typ poškodenia / položka | Orientačná suma / limit | Poznámka k poistnému krytiu |
|---|---|---|
| Výmena čelného skla | 200 až 1 000 € | Závisí od prítomnosti dažďových senzorov, kamier a vyhrievania |
| Oprava a lakovanie kapoty | 350 až 800 € | Pri hlbokých preliačinách sa mení celý diel za nový |
| Deformácia strechy a stĺpikov | 1 500 až 4 500 € | Často vyžaduje rezanie a naváranie nových nosných prvkov |
| Totálna škoda vozidla | do trhovej zostatkovej ceny | Nastáva, ak náklady na opravu presiahnu všeobecnú hodnotu auta |
| Štandardná spoluúčasť kasko | 5 % (min. 165,97 €) | Najčastejší variant dojednávaný v zmluvách |
| Zvýšená spoluúčasť kasko | 10 % (min. 330 €) | Lacnejšie poistné, no vyšší jednorazový výdavok pri škode |
Ak vám chýba plnohodnotné kasko, pre čiastočnú ochranu pred padajúcim ľadom pomôže aspoň samostatné pripoistenie živelných udalostí k PZP. V prípade starších áut však pri rozsiahlej škode hrozí ekonomická totálna škoda, kde sa oplatí poznať, ako funguje GAP poistenie a či dokáže dorovnať stratu trhovej hodnoty.
Premlčanie nároku na náhradu škody a prečo nečakať s uplatnením
Ak nemáte havarijné poistenie a škodu musíte vymáhať priamo od správcu či vlastníka nehnuteľnosti, čas hrá zásadne proti vám. Riešenie sporov, v ktorých sneh zo strechy a poškodené auto spôsobia škodu v tisíckach eur, sa často predlžuje pre prieťahy pri komunikácii. Zákon však stanovuje prísne hranice, po prekročení ktorých už svoje peniaze neuvidíte.
Základným pravidlom je § 106 Občianskeho zákonníka, ktorý upravuje premlčanie práva na náhradu škody. Rozlišuje dve lehoty, ktoré plynú súbežne:
- Subjektívna lehota: trvá 2 roky a začína plynúť odo dňa, keď sa poškodený dozvie o tom, že škoda vznikla, a o tom, kto za ňu zodpovedá.
- Objektívna lehota: trvá najneskôr 3 roky a začína plynúť odo dňa, kedy došlo k udalosti, z ktorej škoda vznikla (bez ohľadu na to, kedy ste zistili vinníka).
Ak správca domu prisľúbi úhradu škody iba ústne a vy budete dva roky čakať na vyjadrenie jeho poistného výboru, váš nárok sa premlčí. Akonáhle podáte žalobu po uplynutí dvoch rokov, žalovaný správca vznesie námietku premlčania a súd vašu žalobu bez ďalšieho skúmania zamietne.
Prehľad zákonných a zmluvných termínov
Pri riešení poistnej udalosti musíte sledovať nielen zákonné lehoty voči vinníkovi, ale aj zmluvné lehoty stanovené vašou poisťovňou. Zákon č. 40/1964 Zb. stanovuje všeobecné rámce, zatiaľ čo poistné podmienky ich spresňujú.
| Úkon / právo | Lehota | Právny základ / typ lehoty |
|---|---|---|
| Oznámenie škody poisťovni | bez zbytočného odkladu (v praxi 15 dní) | § 799 ods. 2 Občianskeho zákonníka / zmluvná lehota |
| Právo žiadať primeraný preddavok | po 1 mesiaci od oznámenia | § 797 ods. 3 Občianskeho zákonníka |
| Splatnosť poistného plnenia | do 15 dní od skončenia šetrenia | § 797 ods. 3 Občianskeho zákonníka |
| Subjektívne premlčanie voči správcovi | 2 roky od zistenia škody a vinníka | § 106 ods. 1 Občianskeho zákonníka |
| Objektívne premlčanie škody | najneskôr 3 roky od udalosti | § 106 ods. 2 Občianskeho zákonníka |
| Výpoveď zmluvy po poistnej udalosti | do 1 mesiaca od oznámenia udalosti | § 800 ods. 3 Občianskeho zákonníka (výpovedná lehota 1 mesiac) |
| Bežná výpoveď zmluvy k výročiu | najmenej 6 týždňov pred koncom obdobia | § 800 ods. 1 Občianskeho zákonníka |
Nezabúdajte na právo na preddavok: ak šetrenie vašej škody trvá dlhšie ako mesiac, pretože likvidátor čaká na vyjadrenie tretích strán, máte zákonný nárok písomne požiadať o primeranú zálohu na opravu. Pri hľadaní výhodnejšieho poistenia do budúcna vám pomôže nezávislá kalkulačka PZP, ktorá porovná dostupné asistenčné a pripoistení balíky na trhu.
Občianskoprávna žaloba o náhradu škody: Priebeh a dôkazné bremeno
Ak vlastník budovy odmieta prevziať zodpovednosť, nemá uzatvorené poistenie zodpovednosti a vy nemáte havarijné poistenie, jedinou legálnou cestou k peniazom je občianskoprávna žaloba. Pred jej podaním je nutné zaslať správcovi predžalobnú výzvu s presným vyčíslením sumy a primeranou lehotou na plnenie (štandardne 10 až 15 dní).
V súdnom konaní leží celé dôkazné bremeno na pleciach poškodeného. To znamená, že vy ako žalobca musíte súdu jednoznačne preukázať štyri základné predpoklady zodpovednosti za škodu podľa § 420 Občianskeho zákonníka:
- Protiprávne konanie: porušenie právnej povinnosti (vlastník nezabezpečil strechu snehovými zábranami a neodstránil nebezpečný previs snehu).
- Vznik škody: majetková ujma doložená faktúrami za opravu vozidla alebo posudkom.
- Príčinná súvislosť: priamy vzťah medzi zosuvom snehu z danej strechy a poškodením zaparkovaného auta.
- Zavinenie: predpokladá sa zo zákona, no vlastník sa zbaví zodpovednosti, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia (napríklad pri extrémnej kalamite storočia, kedy nebolo technicky možné na strechu vstúpiť).
Pokiaľ žalovaný správca spochybňuje výšku škody alebo tvrdí, že faktúra zo servisu je premrštená, kľúčovým dôkazom sa stáva nezávislý posudok súdneho znalca na vozidlo. Znalec z odboru dopravy presne stanoví rozsah poškodenia, technickú hodnotu vozidla pred nehodou a obvyklú cenu opravy.
Otázky a odpovede o padajúcom snehu a zodpovednosti
Preplatí mi opravu moje základné PZP?
Nie, povinné zmluvné poistenie kryje len škody, ktoré vy spôsobíte iným prevádzkou svojho auta. Pád snehu na vaše stojace vozidlo z neho nie je možné preplatiť. Potrebujete kasko, pripoistenie živelných udalostí, alebo musíte škodu žiadať od vlastníka nehnuteľnosti.
Môže sa majiteľ domu vyhovoriť na tabuľku „Pozor, padá sneh“?
Nemôže. Samotná informačná tabuľka nezbavuje vlastníka ani správcu zákonnej zodpovednosti za údržbu budovy podľa § 415 a § 420 Občianskeho zákonníka. Výnimkou je len situácia, kedy priestor fyzicky uzavrel zábranami alebo páskou a vy ste zákaz vedome porušili.
Čo ak vlastník budovy nemá žiadne poistenie zodpovednosti?
Neprítomnosť poistenia neznamená zánik zodpovednosti. Vlastník alebo spoločenstvo vlastníkov zodpovedá za spôsobenú škodu celým svojím majetkom. Škodu musíte vymáhať priamo od neho formou predžalobnej výzvy a následne občianskoprávnou žalobou na súde.
Vráti mi poisťovňa spoluúčasť, ak škodu nahlásim zo svojho kaska?
Áno, ak vaša poisťovňa úspešne uplatní regresný nárok voči správcovi domu podľa § 827 Občianskeho zákonníka a získa peniaze späť. Po úspešnom vymožení sumy vám poisťovňa zaplatenú spoluúčasť v plnej výške refunduje.