Škoda pri manipulácii s garážovou bránou: Čo kryje poistka a kto zaplatí opravu?
Výmena jediného lamelového panelu sekčnej brány stojí 150 až 400 eur bez montáže, no ak k tomu prirátate opravu a prelakovanie preliačenej strechy vozidla za 300 až 1 500 eur, banálna nepozornosť pri parkovaní sa v priebehu sekundy premení na účet presahujúci 1 800 eur. Presne v takejto situácii sa ocitol náš modelový vodič Peter, ktorý sa podvečer vracal z práce, stlačil diaľkový ovládač a v snahe zaparkovať vošiel do garáže skôr, než brána dosiahla koncový doraz. Škoda pri manipulácii s garážovou bránou patrí medzi špecifické poistné udalosti, pretože pri nej takmer vždy dochádza k poškodeniu dvoch úplne odlišných majetkových hodnôt: motorového vozidla a nehnuteľnosti. Pre motoristov, ktorí sa s takýmto incidentom stretávajú prvýkrát, býva nepríjemným prekvapením zistenie, že jedna poistná zmluva na pokrytie oboch škôd spravidla nestačí a nesprávny postup pri nahlasovaní môže viesť k úplnému zamietnutiu nároku.
Pri riešení škôd na vozidle mnohí vodiči zvažujú, ako vybrať poisťovňu na vozidlo, no pri kolízii s vlastnou bránou narážajú na striktné limity zákonov. Aby ste sa vyhli zbytočným finančným stratám, musíte presne vedieť, ktoré poistenie chráni stavbu, ktoré chráni vaše auto a v ktorých prípadoch nesie zodpovednosť správca bytového domu či montážna firma.
Prečo škoda spôsobená garážovou bránou vo vlastnom dome nepatrí do PZP?
Najčastejšou chybou majiteľov rodinných domov je predstava, že poškodenú garážovú bránu opravia z povinného zmluvného poistenia vozidla, ktorým do nej narazili. Logika vodiča býva jednoduchá: spôsobil som škodu autom, mám predsa zákonnú poistku s limitom až 1 300 000 eur na vecné škody podľa § 4 odseku 2 písmena b) zákona č. 381/2001 Z. z., takže poisťovňa by mala zaplatiť opravu brány. Realita poistného práva je však presne opačná a nahlásenie takejto udalosti do vlastnej poisťovne vedie k okamžitému zamietnutiu bez vyplatenia jediného eura.
Zákonná výluka podľa § 12 a pojem spoločná domácnosť
Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla v § 12 odseku 1 písmene a) jednoznačne stanovuje, že poisťovateľ neuhradí škodu, ktorú utrpel poistený, vodič vozidla, ktorého prevádzkou bola škoda spôsobená, ako ani škodu na veciach patriacich osobám, ktoré s nimi v čase vzniku škodovej udalosti žili v spoločnej domácnosti. PZP je zo svojej podstaty poistením zodpovednosti voči tretím osobám, nie poistením vlastného majetku. Ak teda Peter narazí svojím autom do brány rodinného domu, ktorý vlastní on sám alebo jeho manželka, poisťovňa z PZP škodu nepreplatí. Škody pri manipulácii s garážovou bránou v rámci rodinného majetku sú z tohto poistenia vylúčené.
Prekážkou je práve inštitút spoločnej domácnosti definovaný v § 115 Občianskeho zákonníka. Spoločnú domácnosť tvoria fyzické osoby, ktoré spolu trvale žijú a spoločne uhrádzajú náklady na svoje potreby. Ak by do brány narazil syn majiteľa domu, ktorý s ním žije v jednej nehnuteľnosti, výluka sa uplatní rovnako. Nárok z PZP by vznikol jedine v situácii, ak by vám bránu poškodila úplne cudzia osoba – napríklad remeselník, kuriér alebo sused, ktorý u vás nemá trvalý pobyt a nežije s vami v spoločnej domácnosti. Pre motoristov, ktorých zaujíma, čo kryje PZP v bežnom živote, je táto hranica zásadná: vlastný majetok je chránený iba vtedy, ak máte dojednané majetkové poistky.
Ktorá poistka zaplatí bránu a ktorá vozidlo?
Ak Peter poškodil bránu aj auto, likvidácia škody sa musí rozdeliť do dvoch samostatných línií. Garážová brána je pevnou súčasťou nehnuteľnosti, pretože je pevne spojená so stavbou prostredníctvom vodiacich líšt, kotviacich prvkov a elektroinštalácie. Poškodenie samotnej brány preto možno kryť výhradne z poistenia nehnuteľnosti, pokiaľ poistná zmluva obsahuje riziko nárazu motorového vozidla. Niektoré staršie poistné zmluvy však náraz vlastného vozidla vylučujú a kryjú len náraz cudzieho dopravného prostriedku, čo si vyžaduje dôkladnú kontrolu poistných podmienok.
Naopak, preliačenú kapotu, poškodenú strechu či rozbité zadné okno na Petrovom aute nie je možné žiadať z poistenia domu. Poistenie nehnuteľnosti ani poistenie domácnosti sa nevzťahuje na motorové vozidlá podliehajúce evidencii. Jediným nástrojom, ktorý zaplatí opravu karosérie, je havarijné poistenie a spoluúčasť, ktorú má vodič v zmluve dohodnutú. Pre komplexnejšiu ochranu rozpočtu motoristi využívajú aj rôzne pripoistenia k povinnému zmluvnému poisteniu, no priamy náraz do vlastnej garáže bez kaskopoistenia zostáva takmer vždy na pleciach majiteľa.
Vyosené vodiace lišty a poškodenie vozidla garážovou bránou pri prejazde
Kým priame nárazy do brány bývajú dôsledkom nepozornosti vodiča, existuje rozsiahla skupina škôd, pri ktorých motorista neurobí žiadnu zjavnú chybu, no z garáže odchádza s hlbokou ryhou na boku karosérie. Príčinou bývajú vyosené vodiace lišty, uvoľnené bočné pánty alebo deformované vodiace kladky sekčných brán. Keď sa nosná konštrukcia brány vplyvom otrasov, teplotných zmien alebo opotrebenia uvoľní, spodná hrana panelu alebo vyčnievajúca skrutka klesne do prejazdového profilu presne v momente, keď auto prechádza otvorom.
V praxi sa stretávame s rôznymi konštrukčnými systémami, pričom každý z nich prináša špecifické technické riziká pri zanedbaní údržby. Nasledujúci prehľad triedi garážové brány podľa ich mechaniky a typických porúch, ktoré vedú k poškodeniu prechádzajúcich vozidiel:
- Sekčné garážové brány: Využívajú systém torzných pružín a bočných vodiacich líšt s nylonovými alebo oceľovými kolieskami. Najčastejším rizikom je nerovnomerné vyťahanie alebo prasknutie jedného z dvoch nosných laniek, čo spôsobí okamžité skríženie panelov vo vedení a zachytenie strešného stĺpika vozidla.
- Výklopné brány: Pohybujú sa pomocou bočných ťažných pružín a ramien. Pri uvoľnení bočného čapu krídlo brány pri pohybe kmitá do strán, čím sa prejazdový otvor zúži o niekoľko centimetrov a vyčnievajúce kovanie môže poškriabať dvere auta.
- Rolovacie hliníkové brány: Lamely sa navíjajú do horného boxu. Ak dôjde k zaneseniu vodiacich líšt nečistotami alebo primrznutiu spodnej lišty, lamely sa v návale sily z motorového pohonu vyosujú a lamela môže vyskočiť z drážky priamo na kapotu.
- Dvojkrídlové brány s elektrickými ramenami: Zlyhanie koncového dorazu alebo nárazový vietor môže jedno krídlo vrátiť do dráhy vozidla skôr, než stihne zareagovať elektronická poistka proti privretiu.
Postupné poškodzovanie verzus náhla poistná udalosť
Poisťovne pri likvidácii striktne rozlišujú medzi náhodnou poistnou udalosťou a následkami dlhodobého opotrebovania či zanedbanej údržby. Podľa § 788 Občianskeho zákonníka sa poistnou zmluvou poistiteľ zaväzuje poskytnúť plnenie v prípade, že nastane náhodná udalosť. Ak vodič prechádza cez garážovú bránu s vyosenou lištou opakovane niekoľko týždňov a na laku vzniká postupné obrusovanie, likvidátor môže nárok odmietnuť s odôvodnením, že nejde o jednorazovú náhlu udalosť, ale o trvalé pôsobenie mechanického vplyvu, ktorému mal majiteľ zabrániť.
Aby bola takáto škoda pri manipulácii s garážovou bránou uznaná v havarijnom poistení, musí ísť o preukázateľne jednorazový incident – napríklad moment, keď sa uvoľnila skrutka vodiacej lišty a spadnutý kovový prvok poškriabal blatník pri jednom konkrétnom prejazde. Ak sa vám takáto udalosť stane, nikdy nepokračujte v ďalších jazdách a stav lišty bezodkladne odfoťte ešte predtým, než zavoláte servisného technika.
Upozornenie na časté riziko: Nikdy sa nepokúšajte ručne uvoľňovať zaseknutú bránu s prasknutou torznou pružinou potiahnutím núdzového odblokovacieho lanka, pokiaľ je vozidlo zaparkované priamo pod ňou. Uvoľnené krídlo s hmotnosťou 40 až 80 kilogramov sa nekontrolovane zrúti vlastnou váhou. Okrem fatálneho poškodenia strechy a okien auta hrozí devastačné zranenie hlavy či končatín manipulujúcej osoby.
Kedy hrozí krátenie poistného plnenia pri náraze do brány?
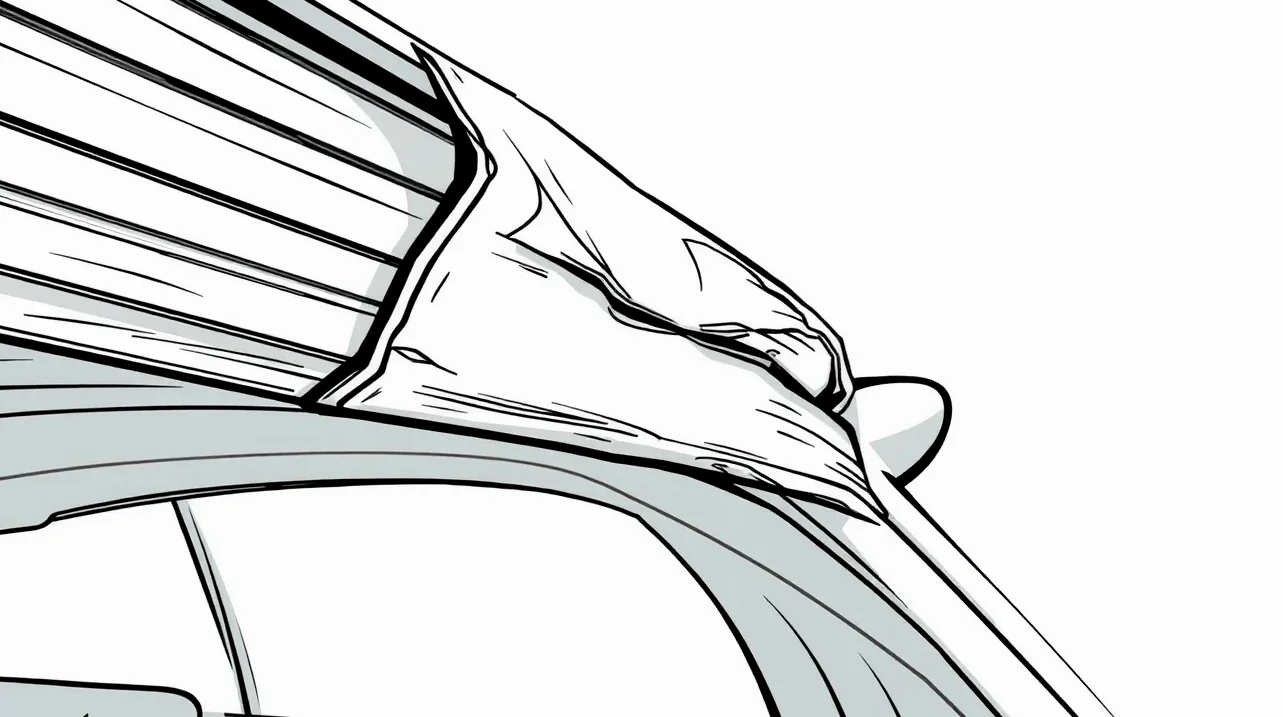
Vjazd do garáže v momente, keď sa brána ešte len otvára a nedosiahla hornú koncovú polohu, je jedným z najčastejších scenárov poškodenia strechy, strešných nosičov a antén. Motoristi sa často spoliehajú na to, že „veď to nejako prejde“, prípadne predpokladajú, že rýchlosť otvárania brány je vyššia než rýchlosť pohybu vozidla. Ak však Peter neodhadne situáciu a narazí hornou hranou čelného skla do spodnej gumovej lišty brány, poisťovňa začne skúmať mieru jeho zavinenia.
Hrubá nedbanlivosť a porušenie povinností
Všeobecné poistné podmienky havarijného poistenia dávajú poisťovniam právo znížiť poistné plnenie, ak poistený spôsobil poistnú udalosť hrubou nedbanlivosťou alebo porušením základných povinností. Vodič je podľa zákona o cestnej premávke povinný plne sa venovať vedeniu vozidla a sledovať situáciu. Vjazd do priestoru, kde nie je zaistený bezpečný prejazdový profil – čo neúplne otvorená brána nesporne predstavuje –, likvidátori bežne klasifikujú ako vedomé podstúpenie rizika.
Miera krátenia sa v praxi pohybuje od 10 do 50 percent z celkovej výšky vypočítanej škody. Poisťovňa skúma najmä to, či bol pohyb brány v zornom poli vodiča, či na bráne svietila výstražná signalizácia (maják), a či vodič začal manéver v čase, keď bolo zjavné, že vozidlo sa pod lamelu nezmestí. Ak navyše vodič nahlási udalosť s oneskorením, uplatní sa zákonná rozdiel medzi franšízou a spoluúčasťou, ktorá výslednú sumu na účte ešte viac zredukuje.
Modelový výpočet škody a reálneho poistného plnenia
Aby sme si ukázali, aký finančný dopad má nesprávne vyhodnotenie situácie, pozrime sa na modelový príklad nášho vodiča Petra. Peter narazil strechou svojho SUV do sekčnej brány, ktorá bola otvorená približne do troch štvrtín. Došlo k preliačeniu strešného panelu, poškodeniu zadného spojlera a deformácii dvoch spodných lamiel brány.
- Oprava a lakovanie strechy a výmena spojlera v autorizovanom servise: 1 400 eur.
- Výmena dvoch poškodených lamiel garážovej brány vrátane práce servisu brán: 650 eur.
- Celková vzniknutá škoda na oboch majetkoch: 2 050 eur.
Peter má uzatvorené havarijné poistenie so spoluúčasťou 5 %, minimálne 150 eur. Po obhliadke likvidátor skonštatoval, že Peter vošiel pod bránu predčasne, a poisťovňa uplatnila krátenie plnenia o 20 % z dôvodu nedbanlivostného konania. Výpočet plnenia za škodu na aute vyzerá nasledovne:
- Uznané oprávnené náklady na opravu vozidla: 1 400 eur.
- Zníženie plnenia o 20 % z dôvodu nedbanlivosti: 1 400 − 280 = 1 120 eur.
- Odpočítanie dojednanej spoluúčasti (5 % z 1 120 eur je 56 eur, uplatní sa teda zmluvné minimum 150 eur): 1 120 − 150 = 970 eur.
- Doplatok Petra za opravu auta z vlastného vrecka: 1 400 − 970 = 430 eur.
- Náklady na opravu vlastnej garážovej brány (nepreplatiteľné z PZP, poistka domu nekryje náraz vlastného auta): 650 eur.
Peter v konečnom dôsledku zaplatí zo svojich úspor 1 080 eur, hoci mal uzatvorené poistenie. Ak by mal vodič dojednanú inú zmluvu, napríklad spoluúčasť v havarijnom poistení Kooperativa s fixnou sumou, finálny doplatok by sa líšil len mierne. Z tohto dôvodu je kľúčové počkať na úplné zastavenie pohonu brány a nikdy sa nesnažiť ušetriť tri sekundy času riskantným podjazdom. V prípade totálnej deštrukcie nového vozidla by situáciu zachraňovala iba ekonomická a technická totálna škoda krytá finančným poistením GAP, čo však pri čiastkových poškodeniach strechy neprichádza do úvahy.
Kedy privolať policajnú hliadku ku škode pri garážovej bráne?
Poškodenie vozidla pri kontakte s garážovou bránou vyvoláva otázku, či je vodič povinný volať políciu. Vodiči sa často obávajú pokuty za spôsobenie nehody, a preto radšej z miesta odídu alebo sa pokúsia situáciu vyriešiť sami. Neuvážené rozhodnutie však môže znamenať stratu nároku na poistné plnenie alebo obvinenie z úteku z miesta dopravnej nehody.
Rozdiel medzi škodovou udalosťou a dopravnou nehodou
Slovenský zákon o cestnej premávke č. 8/2009 Z. z. jasne rozlišuje medzi dopravnou nehodou a škodovou udalosťou. Udalosť sa považuje za obyčajnú škodovú udalosť, pri ktorej nie je potrebné volať políciu, len vtedy, ak sú splnené všetky nasledujúce podmienky súčasne:
- Nedošlo k usmrteniu ani zraneniu žiadnej osoby.
- Nedošlo k poškodeniu cesty ani všeobecne prospešného zariadenia.
- Neunikli nebezpečné látky.
- Účastníci sa dohodli na zavinení a spísali záznam o škodovej udalosti.
- Ani jeden z účastníkov nie je pod vplyvom alkoholu alebo iných návykových látok.
Ak Peter narazí do vlastnej brány na vlastnom pozemku, nikoho nezraní a škoda vznikne len jemu, privolanie polície nie je potrebné. Vystačí si s fotodokumentáciou a nahlásením škody svojej havarijnej poisťovni. Ak však dôjde k poškodeniu brány v hromadnej podzemnej garáži bytového domu, v nákupnom centre alebo vo firemnom objekte, situácia sa radikálne mení.
Kedy je privolanie polície zákonnou povinnosťou?
Policajnú hliadku musíte na miesto privolať vždy v týchto konkrétnych prípadoch:
- Neznámy alebo nedostupný vlastník brány: Ak poškodíte bránu v bytovom dome alebo komerčnom objekte a správca či majiteľ nie je prítomný, nemáte s kým spísať a podpísať správu o nehode. Ak by ste odišli bez privolania polície, dopúšťate sa porušenia zákona a hrozí vám sankcia za odchod z miesta nehody vrátane zákazu činnosti.
- Spor o zavinenie: Ak brána začala nekontrolovane klesať v dôsledku technickej poruchy a poškodila vaše auto, no správca objektu tvrdí, že ste nedodržali signalizáciu a vinu odmieta podpísať.
- Zranenie osoby: Ak padajúca brána zranila chodca, spolujazdca alebo obsluhu garáže bez ohľadu na závažnosť poranenia.
- Podozrenie na požitie alkoholu: Ak je druhá strana incidentu pod vplyvom návykových látok.
- Škoda na majetku tretej osoby presahujúca zákonný rámec dohody: Ak poškodený trvá na policajnom prešetrení incidentu.
Policajná správa je pre likvidátora nespochybniteľným dôkazom o čase, mieste a mechanizme vzniku poškodenia. V sporných situáciách, kde sa rieši aj pokles trhovej ceny po oprave, je policajné zameranie miesta a zaistenie kamerových záznamov kľúčové pre úspešné vymáhanie náhrady.
Zranenie osoby pri páde brány a krytie z poistenia zodpovednosti
Garážová brána nie je len ľahkou clonou, ale masívnym mechanickým zariadením s hmotnosťou často presahujúcou 100 kilogramov, ktoré sa pohybuje vo vertikálnom smere. Pád brány v dôsledku pretrhnutia nosného oceľového lanka, prasknutia torznej pružiny alebo zlyhania prevodovky pohonu predstavuje bezprostredné ohrozenie ľudského života a zdravia. Ak takáto škoda pri manipulácii s garážovou bránou spôsobí zranenie človeka, finančné nároky ďaleko prevýšia cenu nového laku na aute.
Kto zodpovedá za škodu na zdraví?
Zodpovednosť za stav nehnuteľnosti a jej technických zariadení nesie vlastník objektu podľa § 420 Občianskeho zákonníka. Každý je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku ani na životnom prostredí. Ak vlastník garáže zanedbá pravidelný servis, ignoruje varovné signály ako škrípanie či trhavý chod brány a krídlo následne spadne na okoloidúcu osobu alebo návštevu, poškodený má právo na náhradu:
- bolestného a sťaženia spoločenského uplatnenia podľa lekárskych posudkov,
- účelne vynaložených nákladov spojených s liečením (lieky, rehabilitácie, zdravotnícke pomôcky),
- ušlého zárobku počas práceneschopnosti,
- regresných nárokov zdravotnej poisťovne za poskytnutú nemocničnú starostlivosť a operácie.
Tieto nároky môžu dosiahnuť desaťtisíce eur. Ak má vlastník rodinného domu dojednané poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti, tieto sumy za neho uhradí poisťovňa – avšak len do výšky dojednaného poistného limitu a za predpokladu, že neporušil povinnosť udržiavať zariadenie v bezpečnom stave. Pri preprave osôb v aute mnohí riešia aj otázku, aká je cena poistenia sedadiel, no úrazové poistenie posádky sa vzťahuje na úrazy vzniknuté pri prevádzke vozidla, nie na situácie, keď na stojaceho človeka spadne garážová konštrukcia.
Premlčacie doby pri nárokoch na náhradu škody
Pri uplatňovaní nárokov z takýchto incidentov je nevyhnutné sledovať prísne zákonné lehoty. Právo na náhradu škody sa podľa § 106 Občianskeho zákonníka premlčuje za dva roky odo dňa, keď sa poškodený dozvie o škode a o tom, kto za ňu zodpovedá (subjektívna lehota). Najneskôr sa právo na náhradu škody premlčí za tri roky odo dňa, keď došlo k udalosti, z ktorej škoda vznikla (objektívna lehota). Výnimkou sú škody na zdraví, kde platí iba dvojročná subjektívna lehota, pričom objektívna lehota sa neuplatňuje. Ak však uplatňujete priamy nárok na poistné plnenie voči svojej poisťovni, právo sa podľa § 104 Občianskeho zákonníka premlčuje za tri roky, pričom premlčacia doba začína plynúť jeden rok po vzniku poistnej udalosti.
Škoda pri manipulácii s garážovou bránou vo firemnom areáli a auto zamestnanca
Špecifickým prostredím, kde dochádza ku kolíziám na dennej báze, sú hromadné podzemné garáže firiem a logistické areály. Zamestnanci tu denne parkujú svoje súkromné vozidlá, pričom brány sú ovládané automaticky cez čítacie kamery EČV, magnetické karty alebo indukčné slučky v podlahe. Ak sa automatická priemyselná brána zatvorí na vozidlo zamestnanca, vzťah sa neriadi len Občianskym zákonníkom, ale vstupuje doň Zákonník práce.
Zodpovednosť zamestnávateľa podľa Zákonníka práce
Podľa § 192 zákona č. 311/2001 Z. z. Zákonníka práce zamestnávateľ zodpovedá za škodu na veciach, ktoré si u neho zamestnanec odložil pri plnení pracovných úloh alebo v priamej súvislosti s ním na mieste na to určenom. Ak zamestnávateľ povolil zamestnancovi parkovať na firemnom parkovisku zabezpečenom automatickou bránou, garáž sa považuje za určené miesto. Ak brána v dôsledku poruchy fotobunky alebo zlého nastavenia riadiacej jednotky poškodí zamestnancovo auto, zamestnávateľ je povinný škodu nahradiť.
Zamestnávateľ sa tejto zodpovednosti zbaví jedine vtedy, ak preukáže, že škodu spôsobil sám zamestnanec porušením bezpečnostných predpisov – napríklad tým, že nerešpektoval červené svetlo semaforu pri bráne alebo vošiel do prejazdu v tesnom závese za predchádzajúcim autom, hoci svetelná signalizácia povoľovala prejazd len jedného vozidla. V takýchto situáciách sa často posudzuje aj to, či nedošlo k situácii podobnej ako preliačina od dverí a poistné plnenie na parkovisku, kde sa detailne analyzuje statický stav vozidla verzus pohyb mechanických častí.
Na druhej strane, ak zamestnanec z nepozornosti narazí do firemnej brány a zničí pohon v hodnote stoviek eur, zamestnávateľ má právo požadovať náhradu škody podľa § 186 Zákonníka práce. Výška náhrady škody spôsobenej z nedbanlivosti nesmie presiahnuť sumu rovnajúcu sa štvornásobku jeho priemerného mesačného zárobku pred porušením povinnosti. Zamestnanci sa pred týmto rizikom môžu chrániť poistením zodpovednosti zamestnanca za škodu spôsobenú zamestnávateľovi.
Regres poisťovne voči montážnej firme a najčastejšie otázky z praxe
Keď havarijná poisťovňa vyplatí poistné plnenie svojmu klientovi za poškodené auto, na ktoré spadla garážová brána, spis pre likvidátora nekončí. Nastupuje právny inštitút subrogácie (regresu). Poisťovňa preberá práva poškodeného a začína vymáhať vyplatené peniaze od subjektu, ktorý škodu reálne zavinil. Týmto subjektom býva veľmi často montážna firma, servisná organizácia alebo dodávateľ technológie brány.
Kedy poisťovňa vymáha peniaze od servisu?
Ak vyšetrovanie preukáže, že brána spadla kvôli nesprávne dimenzovanej torznej pružine, nekvalitným nosným lankám alebo chybnej inštalácii fotobuniek, poisťovňa uplatní regres voči dodávateľovi podľa § 420 Občianskeho zákonníka. Každý profesionálny montážnik a servisný technik musí disponovať poistením profesijnej zodpovednosti za škodu. V praxi rozhodujú servisné protokoly a revízne správy. Ak vlastník garáže alebo správca budovy dodržal všetky predpísané intervaly kontrol, zodpovednosť padá na servis:
- Vizuálna kontrola laniek a pružín: Odporúčaná raz mesačne (vykonáva prevádzkovateľ).
- Čistenie a premazanie mechanických častí: Odporúčané raz za šesť mesiacov.
- Odborná servisná prehliadka certifikovaným technikom: Odporúčaná raz ročne.
Ak ročná revízia chýba, poisťovňa môže regres uplatniť priamo voči vlastníkovi garáže či spoločenstvu vlastníkov bytov pre zanedbanie prevádzkovej údržby. Podobne ako pri poškodení podvozka, kde sa rieši krytie škody z výtlku v havarijnom poistení od správcu cesty, aj pri garážových bránach je existencia revíznej správy deliacou čiarou medzi úspešným odškodnením a zamietnutím nároku.
Prehľad situácií a postupov pri poistnej udalosti
V nasledujúcej tabuľke nájdete presný súhrn najčastejších situácií, s ktorými sa vodiči pri bránach stretávajú, spolu s informáciou o tom, z ktorej poistky možno škodu uhradiť a aké lehoty je nutné dodržať.
| Situácia | Čo platí z poistenia | Čo presne robiť a dôležité lehoty |
|---|---|---|
| Náraz vlastným autom do vlastnej brány rodinného domu | PZP škodu nehradí (§ 12 zákona). Auto kryje havarijné poistenie (po odpočítaní spoluúčasti). Bránu kryje poistenie stavby (ak má riziko nárazu vlastného vozidla). | Odfotiť stav pred pohnutím vozidla. Nahlásiť do havarijnej poisťovne bezodkladne. Likvidátor vykoná obhliadku do niekoľkých pracovných dní. |
| Spadnutie automatickej brány v podzemnej garáži bytovky | Auto uhradí havarijná poistka vodiča (poisťovňa regresuje správcu) alebo poistenie zodpovednosti správcu/spoločenstva vlastníkov bytov. | Zabezpečiť kamerový záznam pred prepísaním slučky (zvyčajne do 3 až 7 dní). Písomne nahlásiť správcovi do 24 hodín. |
| Poškriabanie boku vozidla o vyosenú vodiacu lištu pri prejazde | Kryje havarijné poistenie ako haváriu, ak ide o náhlu udalosť. Trvalé opotrebenie je vo výluke. Zodpovednosť servisu pri chybnej montáži. | Zdokumentovať detail uvoľnenia lišty a stopu laku na kove. Zabezpečiť revíznu správu brány nie staršiu ako 12 mesiacov. |
| Cudzie auto (návšteva, kuriér) narazilo do vašej garáže | Škodu na vašej bráne uhradí v plnej výške PZP vinníka bez uplatnenia spoluúčasti. Limit vecných škôd je až 1 300 000 eur. | Vyplniť a podpísať Správu o nehode. Zistiť číslo poistky vinníka. Poisťovňa vinníka musí ukončiť šetrenie do 3 mesiacov podľa § 11 ods. 6 zákona o PZP. |
| Pád brány spôsobil zranenie osoby na pozemku | Kryje poistenie zodpovednosti z vlastníctva nehnuteľnosti majiteľa garáže. Bolestné a liečebné náklady poškodeného. | Privolať záchrannú službu a políciu. Zaistiť technický stav zariadenia pre znalecké skúmanie. Neopravovať bránu pred obhliadkou. |
Pri uplatňovaní nárokov nezabúdajte na zákonné lehoty: podľa § 797 odseku 2 Občianskeho zákonníka je poistné plnenie splatné do 15 dní po tom, čo poisťovateľ skončil vyšetrenie potrebné na zistenie rozsahu svojej povinnosti. Ak vám poisťovňa poistné plnenie vyplatí alebo ho naopak zamietne, vzniká vám podľa § 800 odseku 3 Občianskeho zákonníka právo poistnú zmluvu vypovedať do jedného mesiaca od dňa oznámenia, pričom výpovedná lehota je jeden mesiac. V prípade, že chcete zmluvu ukončiť štandardne ku koncu poistného obdobia, výpoveď musíte doručiť najmenej 6 týždňov pred jeho uplynutím.
Kontrolný zoznam: Postup pri poistnej udalosti s bránou
Aby ste v strese neurobili chybu, ktorá vás pripraví o poistné plnenie, postupujte krok za krokom podľa tohto overeného zoznamu úkonov:
- [ ] Zastavte a vypnite motor: Nehýbte vozidlom dopredu ani dozadu, aby nedošlo k prehĺbeniu deformácií na karosérii či mechanizme brány.
- [ ] Zabezpečte priestor: Vypnite elektrický prívod do pohonu brány ističom, aby automatika nezačala bránu znova zatvárať či otvárať na poškodenom vozidle.
- [ ] Urobte detailnú fotodokumentáciu: Odfoťte celkový pohľad na vozidlo stojace v bráne, detail poškodenia karosérie, polohu spodnej hrany brány, stav vodiacich líšt, optických fotobuniek a laniek.
- [ ] Zaistite kamerové záznamy: Ak sa incident stal v bytovom dome alebo firemnom areáli, okamžite požiadajte správcu o uloženie záznamu skôr, než dôjde k jeho automatickému premazaniu.
- [ ] Identifikujte zúčastnené strany: Zistite majiteľa brány, správcovskú spoločnosť a servisnú firmu, ktorá vykonáva pravidelné prehliadky.
- [ ] Privolajte políciu v sporných prípadoch: Ak je majiteľ brány neznámy, vznikla škoda na zdraví alebo správca odmieta podpísať záznam o škode, bezodkladne volajte linku 158.
- [ ] Nahláste škodu poisťovni: Oznámte poistnú udalosť do svojej havarijnej poisťovne a vyčkajte na pokyny likvidátora ohľadom obhliadky pred začatím akejkoľvek opravy.
Mnoho motoristov rieši predĺženie poistenia alebo sa pýta, ako ušetriť na poistení auta, no pri likvidácii škôd sa ukáže, že kvalitné asistenčné služby a nízka spoluúčasť majú vyššiu hodnotu než pár ušetrených eur na poistnom. V situáciách, kde požičiate auto rodinnému príslušníkovi a ten narazí do brány, platia pravidlá vysvetlené v článku o tom, kto zaplatí škodu, keď kamarát nabúra vaším autom, kde sa zodpovednosť posudzuje podľa vzťahu vodiča a držiteľa vozidla.
Často kladené otázky o škodách pri garážovej bráne
Preplatí mi havarijná poistka preliačenú strechu, keď mi garážová brána spadla na auto?
Áno, havarijné poistenie štandardne kryje náraz, pád predmetu aj mechanické poškodenie karosérie vonkajším vplyvom bez ohľadu na to, či išlo o technickú poruchu pohonu alebo vašu nepozornosť. Počítajte však s odpočítaním dohodnutej spoluúčasti (napríklad 5 %, minimálne 150 eur) a s rizikom krátenia plnenia, ak ste hrubo ignorovali varovnú svetelnú signalizáciu brány. V poistení vozidiel ponúka overené produkty napríklad poistenie auta v UNIQA, kde sú asistenčné služby pre prípad nepojazdnosti vozidla po nehode v garáži pevnou súčasťou balíkov.
Nacúval som do svojej vlastnej garážovej brány, môžem to dať zo svojho PZP?
Nie, zo zákona to nie je možné. Podľa § 12 odseku 1 zákona č. 381/2001 Z. z. sú z PZP výslovne vylúčené škody spôsobené na majetku samotného poisteného, vodiča alebo osôb žijúcich s ním v spoločnej domácnosti. Opravu brány si môžete uplatniť výhradne z poistenia nehnuteľnosti (ak obsahuje krytie nárazu vlastného vozidla) a opravu auta zo svojho havarijného poistenia.
Kto zaplatí opravu auta, keď sa automatická brána v bytovke zatvorila predčasne?
Ak k predčasnému zatvoreniu došlo v dôsledku poruchy fotobunky, zlého nastavenia časového limitu zatvárania alebo technického zlyhania riadiacej jednotky, za škodu zodpovedá spoločenstvo vlastníkov bytov alebo správca domu podľa § 420 Občianskeho zákonníka. Škoda sa likviduje z poistenia zodpovednosti bytového domu. Pre urýchlenie opravy však môžete využiť vlastné kaskopoistenie a vaša poisťovňa bude vyplatenú sumu následne regresovať od správcu.
Fotobunka nezaregistrovala auto a brána doň narazila, je to porucha alebo moja chyba?
Záleží na príčine zlyhania. Ak bola optická dráha fotobunky zanesená snehom, hrubou vrstvou blata alebo prachu, likvidátor môže argumentovať zanedbanou prevádzkovou údržbou zo strany vlastníka garáže. Ak však snímač zlyhal elektronicky a predpísané servisné revízie boli riadne vykonané, ide o technickú poruchu zariadenia, za ktorú zodpovedá prevádzkovateľ brány alebo montážna firma v záručnej dobe.
Do kedy musím škodu na aute alebo bráne nahlásiť, aby nárok nepremlčal?
Zmluvné podmienky vyžadujú nahlásiť škodovú udalosť bez zbytočného odkladu, zvyčajne do 15 dní pri udalostiach na území SR. Zákonná premlčacia doba na uplatnenie nároku na poistné plnenie na súde je podľa § 104 Občianskeho zákonníka tri roky a začína plynúť jeden rok po vzniku poistnej udalosti. Pri náhrade škody voči vinníkovi platí dvojročná subjektívna lehota odo dňa, keď ste sa dozvedeli o škode a škodcovi podľa § 106 Občianskeho zákonníka. Každá neohlásená škoda pri manipulácii s garážovou bránou však s pribúdajúcim časom dramaticky znižuje šancu na úspešné dokázanie príčinnej súvislosti.