Poškodenie interiéru vozidla a limity havarijného poistenia
Mnoho vodičov žije v presvedčení, že ak platia kasko, poškodenie interiéru vozidla im poisťovňa bez rečí uhradí za každých okolností. Realita býva trpká. Havarijná poistka nie je záruka na bežné opotrebovanie ani predplatné na čistenie auta po divokej jazde s partiou. Komerčné poistenie chráni pred náhlymi vonkajšími udalosťami, nie pred vlastnou nepozornosťou, neposlušným psom či zle zabalenou plechovkou farby z hobby marketu. Keď poškodíte vnútorné vybavenie kabíny vlastnou vinou alebo zanedbaním údržby, likvidátor žiadosť zamietne a oprava pôjde výhradne z vašej peňaženky.
Kľúčový parameter predstavuje aj spoluúčasť v havarijnom poistení. Na slovenskom trhu sa najčastejšie stretnete s podmienkou 5 % z výšky škody, minimálne 165 eur, prípadne s fixnou sumou 150 eur alebo 300 eur. Priemerná celková škoda pri poistných udalostiach dosahuje približne 1 800 eur, no lokálne poškodenia čalúnenia či plastov často nepresiahnu dvesto eur. Ak vám dieťa prepichne látku na sedadle alebo si kľúčmi poškriabete dverovú výplň, oprava stojí menej ako vaša spoluúčasť. Hlásením takejto banality nezískate od poisťovne ani cent, no prídete o bezškodový priebeh a poistné na ďalší rok vám stúpne. Aby ste sa vyhli zbytočným stratám, musíte presne poznať hranicu medzi poistnou udalosťou a výlukou.
Vlámanie do auta a rozdiel medzi krádežou vecí a zničením kabíny
Povera, že havarijné poistenie automaticky pokryje všetko, čo zlodej z auta vynesie, patrí k najdrahším omylom motoristov. Havarijná poistka chráni samotné auto, jeho pevné súčasti a továrenskú výbavu. Ak páchateľ rozbije bočné sklo, rozpára čalúnenie a vytrhne vstavaný navigačný systém, likvidátor posudzuje poškodenie interiéru vozidla ako priamy následok vlámania. Zničenie prístrojovej dosky, poškodenie kabeláže a rozbité okno poisťovňa zaplatí z kaska, pretože ide o pevne spojené diely automobilu.
Úplne iná situácia nastáva, keď vám z priehradky pred spolujazdcom zmizne drahý smartfón, značková bunda zo zadného sedadla alebo batoh s firemným notebookom. Tieto predmety nie sú súčasťou vozidla. Základné havarijné poistenie sa na voľne položené veci nevzťahuje vôbec. Ak si chcete chrániť osobné veci, musíte si dojednať osobitné pripoistenie batožiny. Priemerné ročné kasko stojí približne 200 až 700 eur ročne a doplnkové balíky vychádzajú na približne 50 až 100 eur. Ani pripoistenie vám však nevráti plnú hodnotu luxusnej techniky.
Krádež palubnej dosky a volantu verzus ukradnutý notebook
Organizované skupiny zlodejov sa dnes zameriavajú na špecifické komponenty: športové volanty, digitálne prístrojové štíty, airbagové moduly či multimediálne systémy. Ak nájdete ráno auto na tehlách s kompletne vykradnutou palubnou doskou, škoda na pevných dieloch často prekročí tisíce eur. V takom prípade ide o čiastočnú škodu na vozidle a kasko kryje novú prístrojovú dosku, volant aj prácu autorizovaného servisu až do finančného stropu opravy, ktorý býva maximálne do 80 % všeobecnej hodnoty vozidla v čase škody.
Ak však v aute necháte voľne položenú elektroniku, poistné podmienky hovoria jasne. Poisťovne vyžadujú, aby boli veci uložené v uzamknutom batožinovom priestore a zakryté plátom či roletou. Ak notebook ležal na sedadle, ide o hrubé porušenie preventívnych povinností poisteného. Likvidátor vám v takom prípade odmietne vyplatiť plnenie aj z pripoistenia batožiny. Ak zvažujete celkovú ochranu vozidla, správne nastavené havarijné poistenie a spoluúčasť rozhodujú o tom, koľko peňazí vám po vlámaní zostane na účte.
Limity poistenia batožiny a spoluúčasť pri vlámaní
Doplnkové pripoistenia batožiny pracujú s prísnymi finančnými stropmi, ktoré bežný človek často prehliadne. Zmluvné podmienky spravidla stanovujú sublimit maximálne 170 eur za jednu batožinu. Ak vám zlodej ukradne kufor s oblečením v hodnote tisíc eur, poisťovňa vám vyplatí len dohodnutý zmluvný strop znížený o spoluúčasť. Pri lacných veciach tak plnenie často klesne na nulu.
Osobitný režim platí pre detské autosedačky. Zmluva ich vníma ako špecifickú výbavu a viaže ich krytie na prísne pravidlá. Poisťovne spravidla uplatňujú plnenie len ak z rovnakého dôvodu a v tom istom čase došlo aj k poškodeniu inej časti vozidla. Ak zlodej rozbije okno a ukradne autosedačku, škodu vám preplatia. Ak by ste však našli auto nepoškodené, no sedačka by zmizla bez stôp násilia, nárok na poistné plnenie zaniká. Ak prevádzkujete rodinné či úžitkové auto na podnikanie, preštudujte si, či je výhodnejšia poistka na firmu alebo fyzickú osobu, kde platia odlišné daňové aj poistné pravidlá pre prevážaný majetok.
Poškodenie interiéru vozidla tekutinou a zlyhanie dverovej elektroniky
Moderné automobily sú plné citlivých káblových zväzkov, riadiacich jednotiek a dotykových plôch, ktoré sú rozprestreté po celej kabíne. Stačí nepozornosť na zadnom sedadle a pollitrová fľaša so sladkým nápojom skončí v tlačidlách ovládania okien alebo v reproduktore prémiového audiosystému. Mnoho rodičov sa mylne domnieva, že keď poškodenie interiéru vozidla spôsobí vyliaty džús ich maloletého dieťaťa, likvidátor udalosť automaticky preplatí ako nehodu.
Pre poisťovňu je však zásadný mechanizmus vzniku udalosti. Znečistenie tekutinou, mastnotou či jedlom bez vonkajšieho nárazu alebo živelnej udalosti je štandardnou výlukou zo základného poistného krytia. Kasko nekryje bežné domáce nehody posádky. Ak tekutina pretečie cez izolačné tesnenie a odpáli riadiacu jednotku komfortu vo dverách, oprava za stovky eur zostáva na vašich pleciach. Pri starších aj novších autách preto nestačí len poznať čo kryje PZP, pretože zákonná poistka cudzie škody na vašom vlastnom aute nikdy nerieši.
Skrat ovládačov okien a audio komponentov po vyliatí nápoja
Zatečenie lepkavej tekutiny do tlačidiel ovládania sťahovania okien na lakťovej opierke spôsobí oxidáciu kontaktov alebo okamžitý elektrický skrat. Cena jedného originálneho bloku prepínačov v modernom aute bežne dosahuje 150 až 400 eur bez montáže. Ak poškodenie interiéru vozidla po skrate spínačov nahlásite ako haváriu, technik pri obhliadke demontuje diel a okamžite odhalí stopy po zaschnutej tekutine a korózii pinov.
V tom momente poisťovňa likvidáciu zastaví. Dôvodom je nesprávne používanie vozidla a nedostatočná ochrana majetku pred poškodením. Rovnaké pravidlo platí pre zosilňovače a subwoofery montované pod sedadlami či v bočniciach batožinového priestoru. Zmluvy obsahujú jasnú klauzulu: vstavaný audiosystém podlieha plneniu iba vtedy, ak k jeho poškodeniu došlo súčasne s vonkajším poškodením karosérie pri havárii, živelnej pohrome alebo vlámaní.
Vlastná nedbanlivosť verzus poistenie zodpovednosti
Čo ak vám elektroniku v aute zničí kamarát, ktorého veziete z práce? Ak spolujazdec nechtiac vyleje kávu do stredového tunela a znefunkční ovládací panel infotainmentu, vaše kasko vám nepomôže pre výluku nedbanlivosti posádky. Riešenie však existuje mimo havarijného poistenia. Škodovú udalosť môžete uplatniť z poistenia zodpovednosti za škodu spôsobenú v bežnom občianskom živote, ktoré má vinník dojednané napríklad k poisteniu svojej domácnosti.
V takomto procese nevystupujete ako škodca vy, ale cudzí človek, ktorý vám spôsobil priamu materiálnu ujmu na vašom majetku. Poisťovňa vinníka preplatí faktúru zo servisu za výmenu poškodených elektronických dielov. Vodiči často robia chybu, že sa snažia celú situáciu zakamuflovať a nahlásiť ju ako vandalizmus neznámeho páchateľa. Takéto konanie nesie obrovské riziko. V podmienkach poisťovní je fingovaná nehoda a jej následky posudzovaná ako závažný podvod s okamžitým trestným oznámením.
Znečistenie čalúnenia stavebnou chémiou a poškodenie interiéru vozidla nákladom
Sťahovanie, nákup materiálu na rekonštrukciu bytu alebo prevoz záhradnej techniky dokáže premeniť interiér auta na nepoznanie behom niekoľkých sekúnd. Veľká skupina vodičov predpokladá, že ak vznikne poškodenie interiéru vozidla prevážanou farbou, riedidlom či vrecami cementu, kasko vyrieši vytepovanie aj prečalúnenie zničenej sedačky. Tento predpoklad je úplne chybný. Prepravovaný náklad a jeho vplyv na kabínu patrí medzi najtvrdšie výluky poistných zmlúv.
Všeobecné poistné podmienky jasne definujú, že poistenie sa nevzťahuje na škody spôsobené samotným nákladom, jeho posunom, vytečením, znečistením ani chemickým pôsobením. Ak pri prudkom brzdení na križovatke praskne vedro s fasádnou farbou a zaleje koberec, sedadlá aj bezpečnostné pásy, poisťovňa nepošle ani euro. Dôvodom je porušenie základnej povinnosti vodiča zabezpečiť náklad tak, aby neohrozoval bezpečnosť a neničil vozidlo.
Nesprávne zabezpečený náklad ako okamžitá výluka z kaska
Zákon o cestnej premávke ukladá šoférovi povinnosť náklad bezpečne upevniť. Z pohľadu likvidátora je akýkoľvek voľne položený predmet na zadných sedadlách, ktorý poškodí plasty alebo stropnicu, výsledkom hrubej nedbanlivosti. Keď kovový profil pri prejazde zákrutou prerazí kožené čalúnenie, likvidátor žiadosť automaticky odmietne.
Jediná situácia, kedy poisťovňa škodu od nákladu preplatí, je reálna dopravná nehoda. Ak do vášho auta narazí iné vozidlo, vaše auto skončí v priekope a v dôsledku tohto nárazu sa uvoľní prepravovaný tovar, primárnou príčinou škody je havária. V takom prípade kasko pokryje zničenú karosériu aj poškodené čalúnenie. Ak však náklad zničil kabínu bez primárneho vonkajšieho stretu, všetko platíte sami. Komplexný pohľad na poistné krytia ponúka ako ušetriť na poistení auta, kde zistíte, aké zmluvné limity sa oplatia.
Likvidácia následkov a hĺbková dekontaminácia kabíny
Vyliate syntetické farby, stavebné lepidlá či motorový olej nie je možné odstrániť bežným vysávačom ani penovým čističom z drogérie. Agresívne chemikálie prenikajú cez látku hlboko do molitanovej výplne sedadiel, poškodzujú vyhrievacie rohože a senzory zaťaženia sedadla, ktoré riadia odpaľovanie airbagov. Hĺbková dekontaminácia interiéru a výmena znehodnotených komponentov stojí stovky až tisíce eur.
Ak nastane takáto havária materiálu, vodiči často v panike začnú interiér drhnúť nevhodnými riedidlami, čím nenávratne rozpustia plasty a zničia koženku. Ak by ste neskôr chceli uplatniť škodu cez dodatočné poistenie alebo zodpovednosť prepravcu, neodborným zásahom zničíte dôkazový materiál. Podobne ako pri poistných udalostiach, kde sa uplatňuje Zníženie hodnoty vozidla po havárii, neodstrániteľné chemické znečistenie brutálne zrazí trhovú cenu vášho auta pri následnom predaji.
| Situácia a príčina škody v interiéri | Krytie z havarijného poistenia | Povinný postup a odporúčané riešenie |
|---|---|---|
| Vyliatie farby alebo chémie pri prudkom brzdení | ✗ Výluka (zle zaistený náklad) | Odborné vyčistenie na vlastné náklady, nesnažiť sa fingovať cudzie zavinenie. |
| Rozbitie okna a krádež zabudovanej navigácie | ✓ Kryté z kaska (pevná výbava) | Okamžite volať Políciu SR, nafotiť stav pred zásahom a vyžiadať spisové číslo. |
| Krádež voľne položeného mobilu zo sedadla | ✗ Výluka zo základného kaska | Plnenie len pri pripoistení batožiny, ak boli veci skryté v kufri pod plató. |
| Roztrhané čalúnenie vlastným psom | ✗ Tvrdá výluka (zviera poisteného) | Náklady znáša majiteľ, škoda sa nehlási, aby sa nekrátil bezškodový bonus. |
| Prehryznuté káble v interiéri kunou či hlodavcom | ✓ Kryté (ak je dojednané riziko hlodavcov) | Detailne nafotiť trus a stopy zubov, kontaktovať asistenčnú službu poisťovne. |
| Skrat prepínačov po vyliatí džúsu dieťaťom | ✗ Výluka (nesprávne používanie) | Vymeniť poškodený blok spínačov na vlastné náklady, zmluva znečistenie nekryje. |
| Vystrelenie airbagov pri náraze do prekážky | ✓ Kryté z havarijného poistenia | Certifikovaná oprava v servise a absolvovanie novej technickej kontroly do 180 dní. |
Zviera v aute a odlišné posudzovanie škôd od divej zveri a psa
Medzi motoristami koluje rozšírený mýtus, že akékoľvek zviera, ktoré v aute narobí spúšť, spadá pod poistenie stretu so zverou. Majitelia psov bývajú po návrate k autu šokovaní, keď zistia, že ich domáci miláčik z nudy rozhrýzol bezpečnostné pásy, poškriabal kožené tapacíry dverí a roztrhal zadnú lavicu. Pokus nahlásiť túto udalosť poisťovni narazí na okamžité zamietnutie. V zmluvných podmienkach sa prísne rozlišuje, či ide o poškodenie interiéru vozidla divou zverou z voľnej prírody, alebo zvieraťom, ktoré patrí prevádzkovateľovi či posádke auta.
Vlastný pes, mačka alebo fretka sú z právneho hľadiska pod priamou kontrolou poisteného. Akékoľvek škody spôsobené domácimi zvieratami v kabíne sú vnímané ako zanedbanie dohľadu nad vlastným majetkom. Poisťovne túto kategóriu explicitne zaraďujú medzi výluky. Naopak, voľne žijúca zver a hlodavce podliehajú osobitným doložkám. Ak hľadáte cenovo najdostupnejšie riešenie pre staršie auto, kombináciu rizík vyrieši najlacnejšie PZP a kasko, kde si viete pripoistiť len vybrané havárie a stret so zverou.
Roztrhané sedačky vlastným psom a nekompromisné výluky
Škody spôsobené psom v interiéri sa šplhajú do stoviek eur. Výmena vystreleného alebo rozhryzeného pyrotechnického napínača bezpečnostného pásu stojí okolo 200 až 350 eur, nová výplň sedadla s poťahom pokojne viac ako 600 eur. Ak zavoláte do poisťovne s pravdivým popisom udalosti, likvidátor vám oznámi, že nárok nevznikol.
Niektorí vodiči sa v snahe získať peniaze dopúšťajú fatálnej chyby: tvrdia, že im do otvoreného auta na parkovisku vbehol cudzí pes alebo túlavá zver. Poisťovne majú skúsených likvidátorov a revíznych technikov. Tí bezpečne rozoznajú srsť, sliny a spôsob poškodenia. Ak odhalia klamstvo, poistné plnenie nielen zamietnu, ale okamžite pristúpia k zrušeniu zmluvy. Zviera v kabíne musí byť prepravované v certifikovanej prepravke alebo pripútané špeciálnym postrojom na zadných sedadlách. Opatrnosť je na mieste aj pri výbere poistiteľa, pričom rozdiely ukazuje napríklad spoluúčasť v havarijnom poistení Kooperativa pri rôznych typoch škodových udalostí.
Kuna v interiéri ako kryté riziko poškodenia hlodavcami
Diametrálne odlišný prístup volia poisťovne v prípade, ak vám do auta prenikne kuna, myš či potkan. Hlodavce vyhľadávajú teplo motora, odkiaľ sa cez priechodky káblovej trasy v motorovej stene vedia prehrýzť priamo do priestoru pod prístrojovou doskou. Zničená zvuková izolácia, rozhryzená kabeláž elektroniky a prehryznuté hadičky kúrenia predstavujú klasické riziko hlodavcov. Špecifiká tohto krytia rozoberá aj havarijné poistenie verzus pripoistenie na zver, kde vidno rozdiely medzi nárazom do vysokej zveri a vyčíňaním škodcov.
Poškodenie kabeláže kunou v kabíne poisťovňa uzná a preplatí, ak máte v havarijnom poistení zahrnuté riziko poškodenia vozidla zvieraťom alebo hlodavcom. Dôležité je zachovať všetky stopy. Pred príchodom technika alebo odťahom do servisu nevysávajte trus, neodstraňujte zvyšky potravy ani ohryzené kusy plastov. Dôkazná núdza by mohla likvidáciu zbytočne predĺžiť. Ak máte v zmluve dojednanú štandardnú spoluúčasť 165 eur a oprava zväzku stojí štyristo eur, poisťovňa doplatí zvyšnú časť faktúry priamo servisu cez krycí list.
Úmyselné poškodenie interiéru vozidla cudzou osobou a nutnosť privolať políciu
Predstava, že pri rozrezanej sedačke, postriekanom čalúnení sprejom alebo vylomenej riadiacej páke stačí poslať poisťovni dve fotky cez mobilnú aplikáciu, je mimoriadne naivná. Ak ide o úmyselné konanie tretej osoby, hovoríme o vandalizme. Vandalizmus a poškodenie interiéru vozidla neznámym páchateľom patrí medzi situácie, kde poisťovne nekompromisne vyžadujú zásah štátnych orgánov. Bez úradného záznamu sa proces likvidácie okamžite zastaví.
Mladí šoféri často váhajú s privolaním hliadky, pretože sa obávajú administratívy alebo zdržania. Pravidlo je však neúprosné: ak zmluva vyžaduje pri vandalizme policajný protokol, žiadny alternatívny dôkaz ho nenahradí. Ak interiér poškodil vandal a vy auto upracete a nahlásite škodu až po dvoch dňoch bez polície, poisťovňa plnenie zamietne z dôvodu nemožnosti overiť príčinu vzniku škody.
Prečo fotografia bez policajného protokolu na likvidáciu nestačí
Poisťovne sa pri škodách v interiéri chránia pred poistnými podvodmi. Vodiči sa nezriedka pokúšajú zakryť vlastné poškodenie – napríklad prepálenie sedadla cigaretou či prerezanie čalúnenia pri prevoze lyží – tvrdením, že im do auta vliezol neznámy vandal. Práve policajný protokol je nezávislým sitom, ktoré oddeľuje reálny trestný čin od vymysleného príbehu.
Policajná hliadka na mieste zdokumentuje stopy násilného vniknutia do vozidla. Preskúma zámky, neporušenosť okenných rámov, prítomnosť cudzích odtlačkov či stopy po páčidle. Ak privoláte políciu, získate potvrdenie o oznámení trestného činu alebo priestupku proti majetku. Toto číslo spisu je povinným údajom pri vypĺňaní online formulára na webe poisťovne. Bez neho likvidátor spis odloží ad acta a poistné plnenie vám neodklepne.
Záznam o škodovej udalosti a lehoty na nahlásenie poisťovni
Zákon č. 40/1964 Zb. Občiansky zákonník v § 799 ods. 2 ukladá poistenému povinnosť oznámiť poistnú udalosť poistiteľovi písomne bez zbytočného odkladu. Zákon lehotu v presných dňoch neurčuje, preto si konkrétne lehoty upravujú poisťovne vo svojich poistných podmienkach. Štandardne ide o 15 dní pri škode na území Slovenska a 30 dní pri udalosti v zahraničí. Tieto zmluvné lehoty musíte striktne rešpektovať.
Krátenie plnenia hrozí vtedy, ak by vedomé oneskorenie hlásenia malo podstatný vplyv na zväčšenie rozsahu škody alebo na zistenie jej pravej príčiny. Pozor si dajte aj na premlčanie nárokov. Podľa § 101 a § 104 Občianskeho zákonníka trvá premlčacia doba 3 roky a začína plynúť rok po poistnej udalosti, čo tvorí celkovo 4 roky. Odkladať riešenie sa však neoplatí. Podrobný postup a administratívne požiadavky nájdete v príručke kroky likvidácie škodovej udalosti, kde sa dozviete, ako postupovať od privolania polície až po prevzatie opraveného auta.
| UPOZORNENIE NA ČASTÉ RIZIKO: Nikdy neopravujte poškodený interiér vlastnými silami pred oficiálnou obhliadkou likvidátora. Ak vyhodíte poškodené výplne dverí, vymeníte airbagy alebo svojpomocne zašijete čalúnenie skôr, než technik škodu zdokumentuje a zapíše do protokolu, poisťovňa likvidáciu zamietne pre nedostatok dôkazov. Všetky zničené diely si ponechajte až do konečného uzavretia poistnej udalosti. |
Neodborné vyprosťovanie a poškodenie interiéru vozidla asistenčnou službou
Nehoda na zasneženej ceste alebo zapadnutie v hlbokom blate často vyžaduje privolanie ťažkej techniky a asistenčnej služby. Vodiči sa spoliehajú na to, že certifikovaní technici vedia presne, čo robia. V praxi však dochádza k absurdným škodám priamo vo vnútri auta. Ak operátor odťahovky nevie vozidlo vytiahnuť za vonkajšie ťažné oko, nezriedka prevlečie popruhy cez pootvorené okná, uviaže ich o stĺpiky karosérie alebo oprie ťažný hák o prístrojovú dosku.
Výsledkom býva polámaná palubná doska, zničená stropnica, vytrhnuté tesnenia a ohnuté rámy dverí. Mnohí motoristi sú presvedčení, že takéto poškodenie interiéru vozidla pri nešetrnom upevnení automaticky zlikvidujú z vlastného kaska. Pravda je však zložitejšia: primárnu zodpovednosť nenesie vaša havarijná poisťovňa, ale komerčný poskytovateľ odťahovej služby, ktorý škodu spôsobil nesprávnym technologickým postupom.
Zodpovednosť odťahovky verzus uplatnenie škody z vlastného kaska
Každá seriózna odťahová a vyprosťovacia služba musí mať zo zákona uzatvorené poistenie profesijnej zodpovednosti za škodu spôsobenú prevádzkou a výkonom činnosti. Ak vám vodič asistenčného vozidla zničí interiér pri manipulácii s navijakom, musíte škodu okamžite reklamovať na mieste. Trvajte na spísaní protokolu o poškodení ešte pred podpísaním odťahového lístka a auto detailne nafoťte.
Financie na opravu môžete žiadať z dvoch zdrojov:
- Z poistenia zodpovednosti odťahovej služby: Náklady na nové diely a opravu hradí poisťovňa asistenčnej spoločnosti. Vy neplatíte žiadnu spoluúčasť a neprichádzate o svoj bezškodový bonus na kasku.
- Z vášho havarijného poistenia: Ak asistenčná služba odmieta vinu alebo komunikácia viazne, môžete škodu nahlásiť ako haváriu zo svojho kaska. Poisťovňa vám škodu preplatí, no odpočíta spoluúčasť (napr. 165 eur) a následne bude vymáhať plnenie formou regresu od vinníka.
Ak zásah realizovala asistenčná služba privolaná cez vaše vlastné zákonné poistenie, overte si limity. Podrobné informácie o krytí zásahov poskytuje článok Náklady na záchranu a odpratávanie, kde nájdete limity pre technické vyprostenie havarovaného auta. Rozsah služieb sa líši aj podľa konkrétneho poistiteľa, čo dokazuje napríklad asistenčné služby Wüstenrot a ich zmluvné podmienky.
Vystrelené airbagy, certifikovaná oprava a technická kontrola do 180 dní
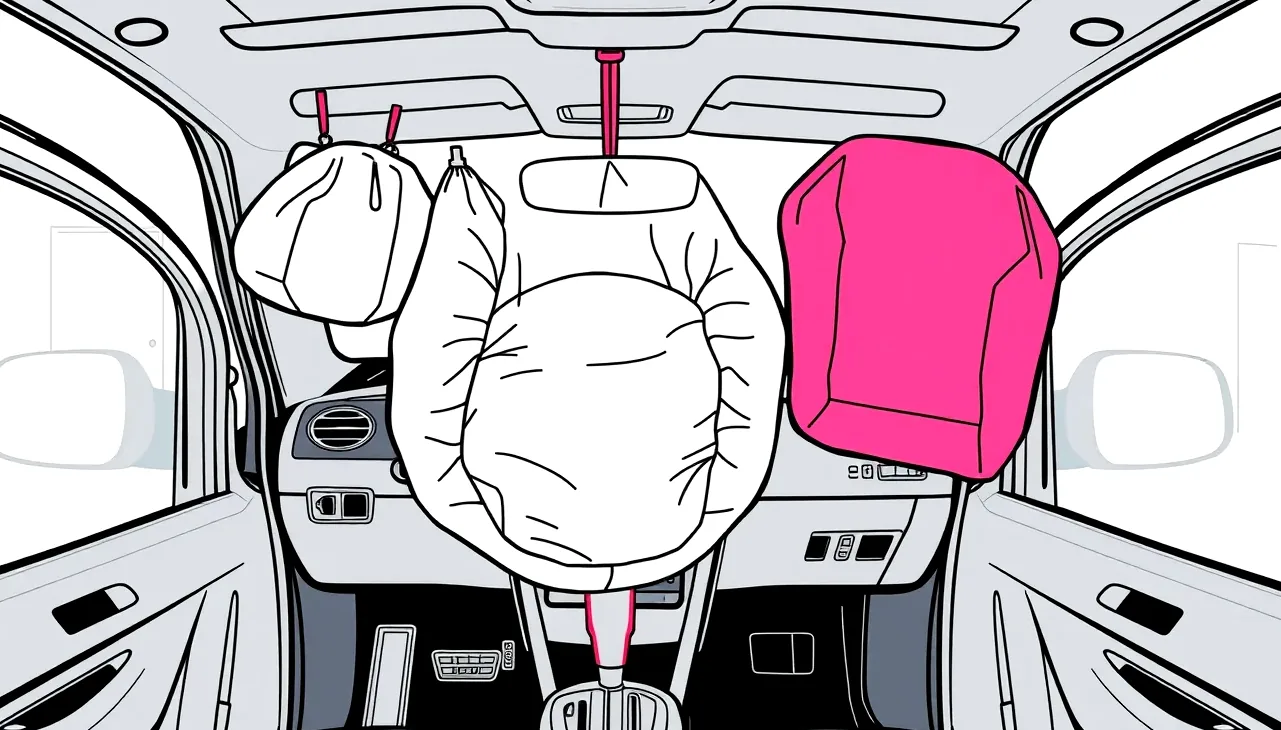
Aktivácia bezpečnostných vankúšov pri dopravnej nehode znamená pre interiér pohromu. Vystrelený airbag spolujazdca roztrhá palubnú dosku, volantový modul zničí stred volantu, stropné airbagy polámu stropnicu a bočné vankúše roztrhnú švy a čalúnenie sedadiel. Medzi vodičmi panuje mimoriadne nebezpečný mýtus, že po havárii stačí kúpiť lacné airbagy z vrakoviska, namontovať odporový emulátor na oklamanie kontrolky a jazdiť ďalej. Takéto konanie je nielen nelegálne, ale priamo vás pripraví o technický preukaz.
Keď nastane rozsiahle poškodenie interiéru vozidla po aktivácii airbagov, oprava podlieha prísnym štátnym predpisom. Moderné kasko kryje kompletnú výmenu bezpečnostných prvkov vrátane riadiacich jednotiek a pyropásov, no vyžaduje striktné dodržanie servisných postupov. Ako v každom poistnom vzťahu, aj tu sa sleduje celková cena opráv vo vzťahu k zostatkovej hodnote vraku.
Finančný strop opravy a riziko totálnej škody pri 80 percentách hodnoty
Výmena kompletnej sady airbagov, palubnej dosky, bezpečnostných pásov a senzorov preťaženia v autorizovanom servise stojí bežne 3 000 až 7 000 eur. Pri starších autách s trhovou hodnotou okolo päťtisíc eur tak samotné poškodenie interiéru okamžite vygeneruje ekonomickú totálnu škodu. Poisťovne majú v zmluvách stanovený finančný strop opravy pri čiastočnej škode na úrovni maximálne do 80 % všeobecnej hodnoty vozidla v čase škody.
Ak kalkulácia autorizovaného servisu prekročí túto hranicu, poisťovňa odmietne faktúru uhradiť a vyhlási totálnu škodu. V takom scenári vám vyplatí len rozdiel medzi všeobecnou hodnotou auta pred nehodou a hodnotou použiteľných zvyškov predaných v aukcii vrakov. Ak máte novšie vozidlo na lízing či úver, pred touto stratou vás ochráni finančné dorovnanie. O tom, ako sa počíta doplatok kúpnej ceny, sa dočítate v sprievodcovi ako funguje GAP poistenie pri totálnych škodách. Ak by škoda vznikla prírodným živlom, princípy sú podobné ako pri téme totálna škoda po krupobití.
Zákonné povinnosti prevádzkovateľa vozidla podľa zákona č. 106/2018 Z. z.
Poškodenie nosných častí a bezpečnostných prvkov nie je len vecou dohody s poisťovňou. Zákon č. 106/2018 Z. z. o prevádzke vozidiel v cestnej doprave ukladá prevádzkovateľovi prísne zákonné povinnosti, ak došlo k aktivácii airbagov alebo deformácii karosérie. Vozidlo sa automaticky stáva nespôsobilým na prevádzku v cestnej premávke a informácia o škode sa zaznamená do celoštátneho systému.
Legislatíva vyžaduje nasledujúci postup:
- Certifikovaná oprava: Vozidlo musí byť opravené v odbornom servise za použitia originálnych technologických postupov a nových certifikovaných dielov. Domáca oprava nie je prípustná.
- Nová technická kontrola do 180 dní: Po dokončení opravy bezpečnostných systémov musí vozidlo absolvovať novú technickú kontrolu v lehote do 180 dní od vzniku poškodenia.
- Hrozba likvidačnej sankcie: Ak prevádzkovateľ vozidlo neopraví predpísaným spôsobom a neabsolvuje kontrolu v stanovenej lehote, okresný úrad dopravy udelí pokutu vo výške od 1 000 do 30 000 eur a vyradí vozidlo z evidencie.
Vodiči firemných a služobných áut musia poznať aj limity svojej zodpovednosti voči zamestnávateľovi. Ak poškodíte interiér služobného vozidla z nedbanlivosti, podľa Zákonníka práce je limit zodpovednosti zamestnanca stanovený na najviac štvornásobok jeho priemerného mesačného zárobku. Ak škodu kryje firemné kasko, zamestnávateľ od vás môže požadovať iba úhradu spoluúčasti. Vždy si prepočítajte, či konkrétne poškodenie interiéru vozidla presahuje dohodnutú spoluúčasť zmluvy, a overte si, ako vplýva hlásenie škody na váš bonus a malus pri PZP a havarijnom poistení v ďalších rokoch.
Pravidelná kontrola poistnej zmluvy vám môže ušetriť stovky eur. Zákon č. 40/1964 Zb. Občiansky zákonník umožňuje v § 800 ods. 1 podať výpoveď poistnej zmluvy ku koncu poistného obdobia najmenej 6 týždňov pred jeho uplynutím. Ak ste uzavreli novú zmluvu, podľa § 800 ods. 2 ju môžete vypovedať do dvoch mesiacov po uzavretí s osemdennou výpovednou lehotou. Udržujte si prehľad o podmienkach, chráňte interiér pred zbytočnými rizikami a nenechajte sa zaskočiť výlukami, ktoré by vás pripravili o poistné plnenie.