Poistné podvody a aký trest hrozí pri klamstve v poisťovni
Medzi motoristami pretrváva nebezpečný omyl, že pokiaľ poisťovňa nepravdivé hlásenie odhalí a peniaze nevyplatí, nič sa nedeje. Mnoho ľudí si myslí, že po odmietnutí výplaty sa spis jednoducho založí do archívu a život ide ďalej bez následkov. Skutočnosť je presne opačná. Trestný zákon hovorí jasnou rečou: trestný je nielen úspešný podvod, ale aj samotný pokus oň. Téma, ako sú poistné podvody a aký trest hrozí za pokus získať peniaze nečestným spôsobom, sa preto týka každého, kto by chcel pred likvidátorom čo i len trochu prikrášliť realitu. Každé jedno klamstvo v hlásení škody môže skončiť pred vyšetrovateľom Policajného zboru.
Poisťovne na Slovensku ročne prešetrujú viac ako 17 000 podozrivých poistných udalostí. Tento počet medziročne narástol o takmer 20 percent. Konkrétne pri povinnom zmluvnom poistení stúpol počet odhalených podvodov o viac ako 33 percent. Nejde pritom o žiadny anonymný spor medzi občanom a veľkou finančnou inštitúciou. Podvodné konania odčerpávajú z poistného systému milióny eur, čo v konečnom dôsledku platia všetci poctiví vodiči. Podľa odhadov analytikov predražujú tieto nekalé praktiky bežné poistné zmluvy o 10 až 20 percent. Ak chcete mať istotu, že za svoje auto platíte férovú sumu bez zbytočných prirážok, oplatí sa uzatvoriť povinné zmluvné poistenie online po dôkladnom porovnaní ponúk.
Rozdiel medzi administratívnym zamietnutím plnenia a podaním trestného oznámenia
Nie každá nezrovnalosť pri riešení poistnej udalosti znamená okamžitý zásah polície. Poisťovne denne riešia stovky hlásení, v ktorých sa objavujú nepresnosti, chybné dátumy alebo nesprávne vyplnené formuláre. Je preto nutné presne rozlišovať, kedy ide len o formálny nedostatok vedúci k zamietnutiu žiadosti a kedy likvidátor odovzdáva spis internému oddeleniu vyšetrovania s cieľom podať trestné oznámenie. Na Slovensku upravuje poistné podvody a aký trest hrozí páchateľom zákon č. 300/2005 Z. z. Trestný zákon, konkrétne jeho § 223.
Kedy ide o bežný omyl a kedy o úmyselný čin
Základným znakom trestného činu je úmysel. Ak sa starší vodič pomýli v čase nehody o dve hodiny, pretože bol v strese a nemal pri sebe hodinky, nejde o trestný čin. Takáto situácia vedie maximálne k tomu, že poisťovňa požiada o spresnenie údajov. Ak sa však preukáže, že udalosť sa vôbec nestala tak, ako ju účastníci opísali, nastáva zásadný problém. Likvidátor posudzuje, či klient neuviedol poisťovňu do omylu vedome s cieľom získať neoprávnený majetkový prospech.
Ak poisťovňa žiadosť iba administratívne zamietne, znamená to, že udalosť nesplnila zmluvné podmienky alebo spadá pod zákonné výluky. Medzi typické výluky patrí škoda spôsobená na vlastnom vozidle vinníka pri PZP, škoda vzniknutá pri motoristických súťažiach alebo poškodenie nákladu pri manipulácii na stojacom aute. V takýchto prípadoch poistné plnenie nepríde, no vodičovi nehrozí policajné stíhanie. Akonáhle však vyšetrovatelia poisťovne zistia zinscenovaný náraz, dodatočne vyrobené poškodenia alebo falošné doklady zo servisu, prípad okamžite putuje orgánom činným v trestnom konaní.
Nové hranice škody a trestné sadzby od augusta 2024
Od 6. augusta 2024 platí na Slovensku rozsiahla novela Trestného zákona, ktorá zásadným spôsobom posunula hranice spôsobenej škody. Dlhé roky platila hranica malej škody na úrovni 266 eur. Táto suma je minulosťou. Dnes je hranica trestnej zodpovednosti posunutá výrazne vyššie, čo však neznamená beztrestnosť pri menších sumách.
Ak vzniknutá škoda neprekročí zákonom stanovenú hranicu trestného činu, konanie sa posudzuje ako priestupok proti majetku podľa zákona č. 372/1990 Zb. o priestupkoch. Aj v priestupkovom konaní hrozia vysoké finančné pokuty a povinnosť nahradiť všetky trovy konania. Akonáhle však nárokovaná suma prekročí hranicu 700 eur, začína trestné stíhanie so všetkými dôsledkami vrátane zápisu do registra trestov.
| Kategória škody | Stav do 5. 8. 2024 | Platný stav od 6. 8. 2024 | Zákonná trestná sadzba odňatia slobody |
|---|---|---|---|
| Priestupok (pod hranicou) | do 266 € | do 700 € | Finančná pokuta v priestupkovom konaní |
| Malá škoda | prevyšujúca 266 € | prevyšujúca 700 € | Až do 2 rokov (podľa okolností a odseku) |
| Väčšia škoda | prevyšujúca 2 660 € | prevyšujúca 20 000 € | 3 až 10 rokov |
| Značná škoda | prevyšujúca 26 600 € | prevyšujúca 250 000 € | 5 až 12 rokov |
| Škoda veľkého rozsahu | prevyšujúca 133 000 € | prevyšujúca 650 000 € | Až do 15 rokov (pri organizovanej skupine) |
Okrem trestu odňatia slobody môže súd uložiť aj trest zákazu činnosti na 1 rok až 10 rokov. Tento trest sa často ukladá profesionálnym vodičom, mechanikom alebo likvidátorom, ktorí sa na podvode podieľali. Záznam v registri trestov navyše znamená stratu bezúhonnosti, čo pre mnohých ľudí znamená okamžitú stratu zamestnania.
Nahlásenie starej škody: Kedy ide o poistný podvod a aký trest hrozí?
Veľmi častým javom na slovenských cestách je snaha vyriešiť staré poškodenia vozidla pri novej nehode. Predstavte si bežnú situáciu: vodič má na svojom aute už niekoľko mesiacov oškretý zadný blatník z parkoviska pred nákupným centrom. Neskôr do neho na križovatke narazí iné auto a poškodí mu zadný nárazník. Mnohým motoristom v tej chvíli napadne: nahlásim aj ten starý blatník, veď vinník má poistku a poisťovňa to zaplatí všetko naraz. Práve v tomto momente prekračujú zákon.
Takéto konanie napĺňa skutkovú podstatu trestného činu. Keď vyšetrovatelia skúmajú poistné podvody a aký trest hrozí za pripisovanie starších škôd k čerstvej havárii, berú do úvahy fakt, že poškodený uviedol poisťovňu do omylu. Pokus získať preplatenie starých poškodení nie je šikovnosť, ale neoprávnené obohatenie na úkor poistiteľa.
Preverovanie poškodení a digitálne stopy vozidla
Spoliehať sa na to, že likvidátor staré škrabance nerozozná, je dnes obrovskou chybou. Technológie v poisťovníctve prešli obrovským vývojom. Likvidátori a technici majú k dispozícii špecializovaný softvér, ktorý analyzuje geometriu nárazu, smer deformácie plechov a výšku kontaktných plôch. Ak má poškodenie iný smer rýh ako priebeh nahlásenej zrážky, systém na to okamžite upozorní.
Okrem toho technici skúmajú prítomnosť korózie v mieste poškodenia. Čerstvý škrabanec na karosérii má úplne inú štruktúru kovu ako ryha, ktorá vznikla pred tromi mesiacmi a prešla dažďom či solením na zimných cestách. Poisťovne navyše využívajú centrálnu databázu poistných udalostí. Ak bolo dané vozidlo v minulosti fotené pri vstupe do poistenia, pri technickej kontrole (STK) alebo pri riešení inej škody, technik si staršie fotografie jednoducho porovná. Každá digitálna fotografia navyše obsahuje takzvané EXIF metadáta, z ktorých sa dá vyčítať presný dátum, čas a často aj GPS súradnice vyhotovenia záberu.
Prečo sa neoplatí prijať vinu za cudziu haváriu
Ďalším rozšíreným omylom je takzvaná kamarátska výpomoc. Sused na dvore narazí vlastným autom do plota alebo do stromu. Keďže nemá havarijné poistenie, škodu na svojom vozidle by si musel hradiť sám z vlastného vrecka. Preto požiada kamaráta, aby fingovali zrážku dvoch áut a nahlásili ju z kamarátovho PZP. Mnoho ľudí sa nechá prehovoriť s pocitom, že iba pomáhajú známemu a poisťovňa má peňazí dosť.
V skutočnosti ide o závažný podvod spáchaný v spolupáchateľstve. Trestne zodpovedný je nielen ten, kto získa peniaze na opravu, ale v rovnakej miere aj vodič, ktorý falošne nahlásil, že nehodu spôsobil. Okrem hrozby väzenia príde vinník o svoj ťažko nadobudnutý bezškodový priebeh, čo mu okamžite zdvihne cenu poistky na ďalšie roky. Poisťovňa navyše po odhalení podvodu uplatní regresný nárok až do výšky 100 percent všetkých nákladov. Ak teda poisťovňa omylom niečo vyplatila, bude tieto peniaze súdne vymáhať priamo od vás.
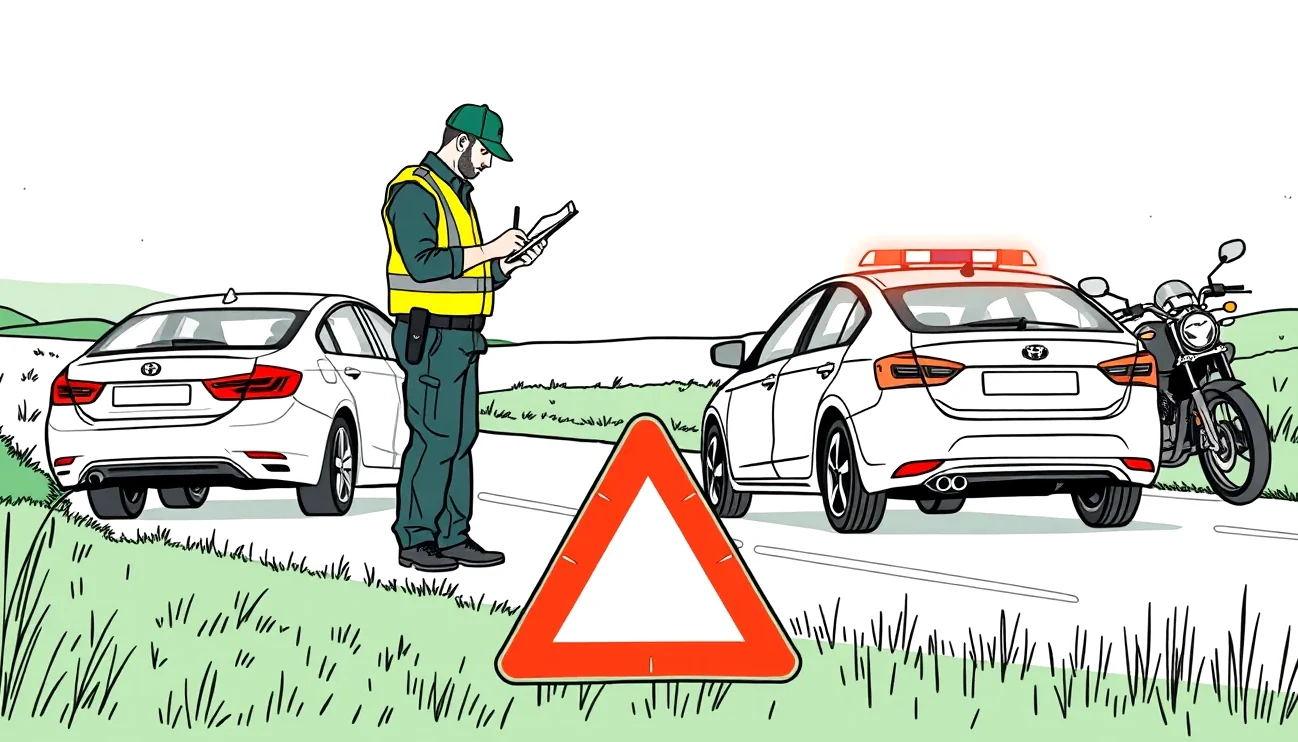
Čo si zdokumentovať priamo po nehode, aby nevzniklo podozrenie z podvodu?
Mnohí poctiví vodiči sa dostanú do problémov s likvidáciou škody len preto, že na mieste nehody zlyhali pri zabezpečovaní dôkazov. Ak poisťovňa dostane hlásenie, ktoré je nejasné, chýbajú v ňom fotografie a výpovede účastníkov sa rozchádzajú, likvidátor musí začať prešetrovanie. Nedostatočná dokumentácia môže vzbudiť podozrenie z podvodu aj pri úplne nevinnej škodovej udalosti. Ak chcete vedieť, kde presne končia pochybnosti a kde začínajú poistné podvody a aký trest hrozí za nesprávne uvedené skutočnosti, odpoveďou je poctivá a dôsledná dokumentácia priamo na ceste.
Postup krok za krokom pri zaisťovaní dôkazov na mieste nehody
Aby ste sa vyhli akémukoľvek podozreniu zo strany poisťovne a zabezpečili si bezproblémové vyplatenie poistného plnenia, postupujte vždy podľa týchto overených krokov:
- Zabezpečte miesto a skontrolujte zdravie účastníkov: Zastavte vozidlo, zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník v predpísanej vzdialenosti. Zistite, či nikto nepotrebuje lekársku pomoc.
- Urobte celkové fotografie situácie pred pohnutím vozidiel: Ešte predtým, ako autá presuniete na krajnicu, odfoťte ich vzájomnú polohu z viacerých uhlov. Záber musí zachytávať celú situáciu na ceste vrátane vodorovného dopravného značenia, brzdných dráh, úlomkov plastov a celkového okolia nehody.
- Zhotovte detailné zábery poškodení oboch áut: Odfoťte zblízka miesta vzájomného kontaktu. Zamerajte sa na výšku poškodenia od vozovky, preliačiny, ryhy v laku a nezabudnite odfotiť evidenčné čísla (EČV) oboch vozidiel, prípadne identifikačné číslo VIN za čelným sklom.
- Vyplňte a podpíšte Správu o nehode: Použite európske tlačivo Záznam o dopravnej nehode. Dôsledne vyplňte všetky kolónky, nakreslite jednoduchý plánik zrážky a presne označte krížikmi body poškodenia. Formulár musia podpísať obaja vodiči. Nikdy nepodpisujte prázdne alebo neúplné tlačivo.
- Zaznamenajte si kontakty na svedkov nehody: Ak kolíziu videli okoloidúci chodci alebo iní vodiči, vypýtajte si ich meno, telefónne číslo a adresu. Nestranné svedectvo je najlepšou obranou proti neskoršiemu prekrúcaniu faktov zo strany vinníka.
Kedy je nutné k nehode privolať políciu
Nie každá kolízia si vyžaduje prítomnosť policajnej hliadky. Zákon presne vymedzuje situácie, kedy je privolanie polície povinné. Poznať presný postup pri dopravnej nehode vám ušetrí množstvo starostí pri následnej komunikácii s poisťovňou.
Políciu musíte privolať vždy, ak došlo k zraneniu alebo usmrteniu osoby, ak došlo k poškodeniu majetku tretej osoby (napríklad zvodidlá, stĺp verejného osvetlenia či plot rodinného domu), alebo ak z jedného z vozidiel unikli nebezpečné prevádzkové kvapaliny. Policajnú hliadku privolajte aj vtedy, ak sa s druhým vodičom neviete dohodnúť na tom, kto nehodu zavinil, ak účastník odmieta podpísať záznam o nehode, alebo ak máte podozrenie na požitie alkoholu či drog. Prítomnosť policajného protokolu prakticky vylučuje podozrenie, že by šlo o fiktívnu haváriu.
Lovci nehôd pri havárii: Riziká splnomocnení podpísaných pod tlakom
Dopravná nehoda je pre každého človeka obrovským stresom, najmä pre seniorov a menej skúsených vodičov. Šok, roztrasené ruky a obavy o rozbité auto vytvárajú ideálne prostredie pre takzvaných lovcov nehôd. Ide o neoficiálne asistenčné služby a odťahovky, ktoré odpočúvajú rádiové frekvencie záchranných zložiek alebo neustále hliadkujú na frekventovaných ťahoch. Na mieste havárie sa často objavia do niekoľkých minút, dokonca skôr ako záchranári či polícia.
Títo ľudia vystupujú mimoriadne ochotne. Tvária sa ako záchrancovia, ponúknu odtiahnutie vozidla, náhradné auto a sľúbia, že všetko s poisťovňou vybavia za vás. Cena za túto ochotu však býva privysoká. Vodičovi podstrčia na podpis rozsiahle generálne splnomocnenie, ktorým nad celou poistnou udalosťou stráca kontrolu. Neuvážený podpis môže vyústiť do vyšetrovania, kde sa následne preverujú poistné podvody a aký trest hrozí za neprimerane nafúknuté faktúry, ktoré takýto sprostredkovateľ poisťovni predloží.
Ako fungujú pochybné asistenčné služby a servisy
Akonáhle lovec nehôd získa vaše vozidlo a plnú moc, odtiahne ho do zmluvného servisu. Následne začína kolotoč umelého navyšovania nákladov. Servis začne vykazovať opravy, ktoré v skutočnosti vôbec neurobil. Do rozpočtu na opravu zapíšu výmenu úplne nových originálnych dielov, no v skutočnosti na auto namontujú staré súčiastky z vrakoviska alebo poškodený diel len narýchlo vyrovnajú a pretmelia.
Bežnou praxou je aj účtovanie extrémne drahého náhradného vozidla na neprimerane dlhý čas, či premrštené poplatky za parkovanie nepojazdného auta na ich dvore. Ak má poškodené auto vyššiu hodnotu, môže byť pri nesprávnom postupe riešené aj zníženie hodnoty vozidla po havárii, o ktoré vás však takáto pochybná firma pripraví vo svoj prospech. Všetky tieto kroky likvidácie škodovej udalosti má poisťovňa pod drobnohľadom, a ak zistí nezrovnalosti, platbu okamžite stopne.
| Situácia na mieste alebo po nehode | Čo presne platí podľa pravidiel | Čo musíte urobiť ako vodič |
|---|---|---|
| Zastavenie neznámej odťahovky na mieste | Nemáte žiadnu povinnosť využiť ich ponuku | Odmietnite ich pomoc a volajte asistenčnú službu svojej vlastnej poisťovne |
| Nátlak na podpis plnej moci na mieste nehody | Podpisom odovzdávate práva tretej osobe | Nikdy nepodpisujte plnú moc v strese na kapote auta cudziemu človeku |
| Návrh servisu pripísať staršie škrabance do faktúry | Ide o trestný čin poisťovacieho podvodu | Trvajte na oprave len tých častí, ktoré boli poškodené pri danej nehode |
| Poisťovňa zamieta predraženú faktúru servisu | Poisťovňa uhradí len obvyklé a primerané ceny | Rozdiel v premrštenej cene bude servis vymáhať priamo od vás z vlastného vrecka |
| Spor o skutočný rozsah a priebeh poškodenia | Poisťovňa môže nasadiť vlastných vyšetrovateľov | Využite nezávislý posudok, ktorý vypracuje certifikovaný havarijný komisár |
Nafúknuté faktúry a trestnoprávna zodpovednosť vodiča
Mnoho motoristov sa mylne domnieva, že keď dali servisu plnú moc, za obsah faktúry už nezodpovedajú. To je zásadný omyl. Likvidácia škody prebieha vo vašom mene. Ak servis predloží poisťovni fiktívnu faktúru za nevymenené diely a vy ste túto požiadavku podpísali, polícia bude vyšetrovať aj vás ako podozrivého z napomáhania k podvodu.
Ak poisťovňa zistí, že fakturované sumy sú dvojnásobne vyššie oproti bežným cenám na trhu, vyplatí len takzvanú obvyklú cenu opravy. Zvyšok peňazí potom nepoctivý servis vymáha súdnou cestou priamo od dôverčivého majiteľa vozidla. Z bezplatnej pomoci od milého pána na mieste nehody sa tak veľmi rýchlo stane nočná mora s exekúciou na krku.
Fiktívna krádež auta: Odhalený poistný podvod a aký trest hrozí páchateľom?
Medzi najzávažnejšie formy podvodov patria fingované krádeže motorových vozidiel. K tomuto zúfalému kroku sa ľudia uchyľujú najčastejšie vtedy, keď sa dostanú do finančných ťažkostí, nedokážu splácať drahý lízing, alebo sa na ich aute vyskytne fatálna porucha motora či prevodovky, ktorej oprava by stála tisíce eur. Majiteľ vozidla auto bezpečne ukryje, rozpredá na náhradné diely alebo vyvezie do zahraničia a následne na polícii nahlási krádež.
Cieľom je získať poistné plnenie z havarijného poistenia v plnej výške trhovej hodnoty vozidla. V takýchto prípadoch sú poistné podvody a aký trest hrozí páchateľom posudzované súdmi s mimoriadnou prísnosťou. Nejde totiž o žiadne drobné zlyhanie z nepozornosti, ale o vopred premyslený a chladnokrvne naplánovaný zločin.
Preverovanie kľúčov, elektroniky a servisnej histórie
Predstava, že stačí odstaviť auto v lese a nahlásiť polícii, že zmizlo z parkoviska, patrí do filmov z minulého storočia. Vyšetrovatelia poisťovní spolupracujú pri hlásení odcudzenia s kriminálnou políciou a špecializovanými znalcami. Každé hlásenie, kde je nahlásená krádež vozidla, prechádza mimoriadne prísnou kontrolou.
V prvom rade musí majiteľ pri hlásení odovzdať všetky originálne kľúče od vozidla. Tieto kľúče putujú na špecializovanú expertízu do kriminalistického ústavu. Moderné autokľúče v sebe nesú pamäťové čipy, ktoré zaznamenávajú počet štartovaní, stav najazdených kilometrov aj čas posledného použitia. Znalec dokáže bezpečne zistiť, či kľúč nebol duplikovaný, či nebol manipulovaný jeho transpondér a či s ním auto jazdilo v čase, kedy majiteľ tvrdí, že už bolo ukradnuté.
Rovnako sa preverujú kamerové záznamy z mýtnych brán, križovatiek a nákupných centier. Ak majiteľ tvrdí, že mu auto ukradli v Bratislave v noci, no mýtna brána na diaľnici zaznamenala prejazd vozidla s daným EČV o dve hodiny skôr s vodičom vnútri, podvod je okamžite odhalený. Preverujú sa aj záznamy z diagnostiky pri posledných servisných prehliadkach. Ak sa zistí, že auto malo pred fingovanou krádežou zadretý motor, motív majiteľa je pre políciu úplne jasný.
Finančné a osobné následky fingovanej krádeže
Keďže hodnoty motorových vozidiel sa bežne pohybujú v desiatkach tisíc eur, škoda pri fingovanej krádeži takmer vždy prekročí hranicu väčšej škody (nad 20 000 eur). Pri takejto sume stanovuje Trestný zákon trest odňatia slobody na 3 až 10 rokov. Ak ide o luxusné auto s hodnotou nad 250 000 eur, trestná sadzba stúpa na 5 až 12 rokov.
Páchateľ nielenže nedostane od poisťovne ani cent, ale musí polícii vysvetľovať krivé obvinenie a krivú výpoveď. Ak mal auto na lízing, lízingová spoločnosť okamžite zosplatní celú zmluvu a požaduje doplatenie všetkých peňazí naraz. Dostať sa z takejto situácie bez finančného bankrotu a trestu odňatia slobody je prakticky nemožné. Riešením finančných obáv pri novších a drahších autách nie sú podvody, ale poctivá havarijná poistka pred podpisom zmluvy, ktorá vás kryje pri skutočných rizikách.
Nedodržanie lehôt na nahlásenie: Hrozia sankcie za poisťovací podvod?
Mnohí motoristi majú chaos v tom, dokedy musia nehodu poisťovni oznámiť. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení ukladá poistenému veľmi presné povinnosti. Vznik škodovej udalosti je poistený povinný oznámiť svojej poisťovni do 15 dní po jej vzniku, ak k nej došlo na území Slovenskej republiky. Ak škoda vznikla v zahraničí, lehota sa predlžuje na 30 dní od vzniku udalosti.
Oneskorené nahlásenie škody samo osebe neznamená automaticky podvod. Život prináša rôzne situácie: vodič môže po nehode skončiť v nemocnici, môže odcestovať na dlhšie plánované liečenie alebo sa ocitne v ťažkej životnej situácii. Ak však žiadny vážny dôvod na zdržanie neexistoval a vodič s hlásením čaká celé týždne, poisťovňa začne byť mimoriadne ostražitá.
Prečo zdržanie vzbudzuje podozrenie u likvidátorov
Poisťovatelia vedia, prečo zákon stanovil lehotu 15 dní. Čím viac času od nehody uplynie, tým ťažšie sa preverujú skutočné okolnosti nárazu. Stopy na vozovke zmyje dážď, kamerové záznamy z okolitých budov sa po niekoľkých dňoch automaticky prepíšu a poškodené diely na autách začnú korodovať. Keď niekto nahlási škodu na 29. deň po nehode, likvidátor okamžite skúma dôvod.
V praxi sa totiž oneskorené hlásenia spájajú s pokusmi zakryť požitie alkoholu. Vodič spôsobí nehodu opitý, utečie z miesta udalosti a škodu nahlási až o dva týždne s tvrdením, že spanikáril. Alebo čaká preto, aby stihol auto medzitým poistiť, či dohodnúť sa so známym na prevzatí viny. Pri takýchto nejasnostiach sa detailne vyšetruje, ako prebiehajú poistné podvody a aký trest hrozí osobám, ktoré zámerne zatajili dôležité okolnosti vzniku nehody.
Regresný nárok poisťovne a strata peňazí
Ak vodič bezdôvodne nedodrží zákonnú lehotu 15 dní na nahlásenie, poisťovňa síce škodu poškodenému uhradí, no voči vinníkovi uplatní zákonný regresný nárok. To znamená, že od vinníka bude požadovať preplatenie časti alebo dokonca celej vyplatenej sumy. Zákon o PZP umožňuje poisťovni požadovať až 100 percent plnenia, ak poistený porušením oznamovacej povinnosti sťažil alebo úplne znemožnil riadne prešetrenie škody.
Preto je nevyhnutné nahlásiť každú kolíziu okamžite, ideálne hneď v deň nehody cez internet alebo telefonicky. Ak máte staršie auto a nechcete platiť drahé plné kasko, férovou a lacnou alternatívou na ochranu pred neočakávanými výdavkami je mini havarijné poistenie. Pokrýva práve čiastočné riziká ako zver či živel bez nutnosti uchyľovať sa k nekalým praktikám.
Pri výbere krytia je rozumné pozrieť sa na komplexné produkty, kde výhodná cena poistenia auta zahŕňa nielen zákonnú zodpovednosť, ale aj vybrané pripoistenia skiel či úrazu. Pre mnohých vodičov je optimálna výhodná kombinovaná cena PZP a kaska v jednom balíku, napríklad cez overené produkty ako PZP Kooperativa, kde máte istotu transparentného plnenia pri poistnej udalosti.
Časté otázky o poistných podvodoch a postizoch
Aký trest mi hrozí, ak nahlásim staré poškodenie auta ako novú nehodu?
Ak škoda presiahne hranicu 700 eur, ide o trestný čin poisťovacieho podvodu podľa § 223 Trestného zákona. Pri škode do 20 000 eur hrozí trest odňatia slobody až na 2 roky. Pri škode nad 20 000 eur je sadzba 3 až 10 rokov. Do sumy 700 eur sa konanie posudzuje ako priestupok proti majetku s vysokou finančnou pokutou.
Je trestné aj to, keď poisťovňa pokus odhalí a nič mi nevyplatí?
Áno, jednoznačne. Trestný zákon výslovne postihuje aj samotný pokus o trestný čin. Okamihom, kedy odošlete nepravdivé hlásenie škody s cieľom vylákať peniaze, je trestný čin v štádiu pokusu dokonaný. Poisťovňa má právo podať trestné oznámenie bez ohľadu na to, že plnenie stopla.
Kamarát do mňa ťukol na parkovisku, môžeme to napísať na jeho PZP inak, ako sa to stalo?
Rozhodne nie. Ak vedome zmeníte priebeh deja, zameníte vinníka alebo pripíšete škody, ktoré nevznikli pri danom kontakte, dopúšťate sa obaja trestného činu v spolupáchateľstve. Poisťovňa porovná poškodenia oboch vozidiel a pri zistení klamstva plnenie zamietne a prípad postúpi polícii.
Môže odo mňa poisťovňa vymáhať späť všetky už vyplatené peniaze?
Áno. Ak poisťovňa dodatočne zistí, že poistné plnenie bolo vyplatené na základe nepravdivých údajov alebo sfalšovaných faktúr, uplatní regresný nárok a vymáha 100 percent vyplatenej sumy späť, a to vrátane úrokov z omeškania a nákladov na vyšetrovanie.
Stačí stiahnuť žiadosť o plnenie, aby bol pokoj, keď poisťovňa nájde nezrovnalosti?
Nestačí. Stiahnutie žiadosti o poistné plnenie nezbavuje konanie trestnosti. Ak už poisťovňa disponuje dôkazmi o úmyselnom podvode, interné vyšetrovacie oddelenie spis uzavrie a štandardne podáva trestné oznámenie na políciu.
Každý vodič by si mal uvedomiť, že čestnosť pri komunikácii s poisťovňou je jedinou bezpečnou cestou. Krátkozraká snaha ušetriť pár stoviek eur na oprave blatníka môže v konečnom dôsledku viesť k súdnym procesom, zničenej povesti a strate slobody.