Poistenie elektroniky na cestách: čo vám poisťovňa preplatí pri krádeži?
Sedíte na pláži v Barcelone, odbehnete sa na päť minút schladiť do mora a váš nový smartfón z deky zmizne. Alebo sa vrátite k autu zaparkovanému pri talianskom jazere a nájdete len rozbité bočné okienko a prázdny kufor bez notebooku a fotoaparátu. V takej chvíli rozhoduje to, či máte správne nastavené poistenie elektroniky na cestách, alebo ste sa spoliehali na základný balík, z ktorého neuvidíte takmer nič.
Väčšina cestovateľov si do kufra zbalí techniku za tisíce eur. Smartfón, zrkadlovka s objektívmi, pracovný notebook, čítačka kníh, tablet či bezdrôtové slúchadlá tvoria bežnú výbavu na dovolenku aj prácu na diaľku. Cestovné pripoistenie batožiny síce tieto predmety vníma, no vzťahujú sa na ne prísne pravidlá, znížené limity a množstvo situácií, kedy poisťovňa odmietne vyplatiť plnenie.
Poistenie elektroniky na cestách a tri stropy plnenia: koľko reálne dostanete?
Najčastejším sklamaním po krádeži býva výška poistného plnenia. Zmluva totiž zvyčajne uvádza celkovú poistnú sumu pre batožinu, napríklad 2 000 €. To však neznamená, že vám poisťovňa preplatí notebook v tejto hodnote. Zmluvné podmienky totiž uplatňujú kombináciu troch rôznych stropov, pričom konečná suma sa vždy riadi tým najnižším z nich.
Právny rámec pre zmluvné krytie dáva Občiansky zákonník (§ 788 až § 828a). Zákon však neurčuje žiadne minimálne ani maximálne limity krytia pre batožinu. Celý rozsah plnenia závisí výhradne od konkrétnych poistných podmienok danej poisťovne a zvoleného balíka. Ak si zvolíte len základné cestovné poistenie, krytie elektroniky býva minimálne alebo úplne chýba.
Ako fungujú tri stropy plnenia pri jednej škode
Pred cestou si v poistných podmienkach vždy preverte tieto tri úrovne obmedzení:
- Celkový limit pre batožinu: maximálna čiastka za všetky zničené alebo odcudzené veci dohromady (napríklad 2 000 €).
- Sublimit na elektronické zariadenia: strop vyčlenený iba pre techniku v rámci batožiny (bežne len 500 € v základe, pri lepších balíkoch 1 200 €).
- Limit na jeden kus zariadenia: maximálna suma, ktorú dostanete za jeden konkrétny predmet bez ohľadu na jeho nákupnú cenu (typicky 300 € až 1 000 €).
Ak vám ukradnú fotoaparát za 1 400 € a limit na jeden kus v zmluve je stanovený na 600 €, poisťovňa vám vyplatí najviac túto čiastku. Z nej sa navyše odpočíta zmluvná spoluúčasť. Tá býva stanovená fixne (napríklad 50 €, na trhu sa pohybuje v rozpätí 20 € až 150 €) alebo percentuálne, obvykle 10 %, prípadne 5 % s minimálnou sumou 166 €. Pri drobných škodách môže spoluúčasť zhltnúť podstatnú časť kompenzácie.
Nová verzus časová cena a amortizácia zariadenia
Pri likvidácii poistnej udalosti sa nespoliehajte na to, že dostanete nákupnú cenu uvedenú na pokladničnom bloku. Poisťovne rozlišujú medzi novou cenou a časovou cenou. Na novú cenu sa elektronika prepláca spravidla iba vtedy, ak je zariadenie nové — hranica býva 1 až 2 roky od kúpy.
Pri starších zariadeniach nastupuje amortizácia. Poisťovňa odpočíta opotrebovanie, napríklad vo výške 2 % za každý začatý mesiac od zakúpenia. Ak má trojročný telefón s pôvodnou cenou 800 € po amortizácii hodnotu len 224 € a vaša spoluúčasť je 50 €, konečné plnenie bude iba 174 €. Preto je dôležité zvážiť, či má dodatočné pripoistenie techniky k cestovnému poisteniu pri staršej výbave zmysel.
| Typ krytia a parameter | Základný balík | Rozšírený / prémiový balík |
|---|---|---|
| Celkový limit na batožinu | 400 € – 800 € | 1 500 € – 2 000 € |
| Sublimit pre elektroniku | vylúčená alebo do 500 € | 1 000 € – 1 200 € |
| Limit na 1 kus techniky | 300 € | 700 € – 1 000 € |
| Spoluúčasť klienta | 50 € alebo 10 % (min. 166 €) | fixne 20 € – 50 € |
| Orientačná cena krytia | v cene bežnej poistky | od 1,99 € / deň (alebo od 52,25 € / rok) |
Ak hľadáte lacné riešenie a cestujete viackrát do roka, oplatí sa porovnať celoročné krytie. Ročná poistka začínajúca na úrovni 52,25 € vychádza výrazne výhodnejšie ako opakované krátkodobé zmluvy od 1,99 € na deň. Pri drahšej výbave si preverte aj to, či vaše domáce poistenie neobsahuje prechodné krytie vecí mimo domova — niektoré zmluvy kryjú majetok v ubytovacích zariadeniach v Európe do výšky 10 % z poistnej sumy zariadenia domácnosti. Pre správne nahlásenie škody doma aj vonku sa hodí poznať súpis vecí v domácnosti pre poistenie.
Krádež elektroniky z auta: kufor, neviditeľnosť a nočný zákaz parkovania
Cestovanie autom k moru alebo po pamiatkach prináša obrovské riziko pri zastávkach na odpočívadlách a verejných parkoviskách. Nechať batoh s notebookom na zadnom sedadle, hoci len počas dvadsaťminútového nákupu v supermarkete, znamená istú stratu nároku na poistné plnenie. Poisťovne majú pre krádež vecí z motorového vozidla prísne pravidlá.
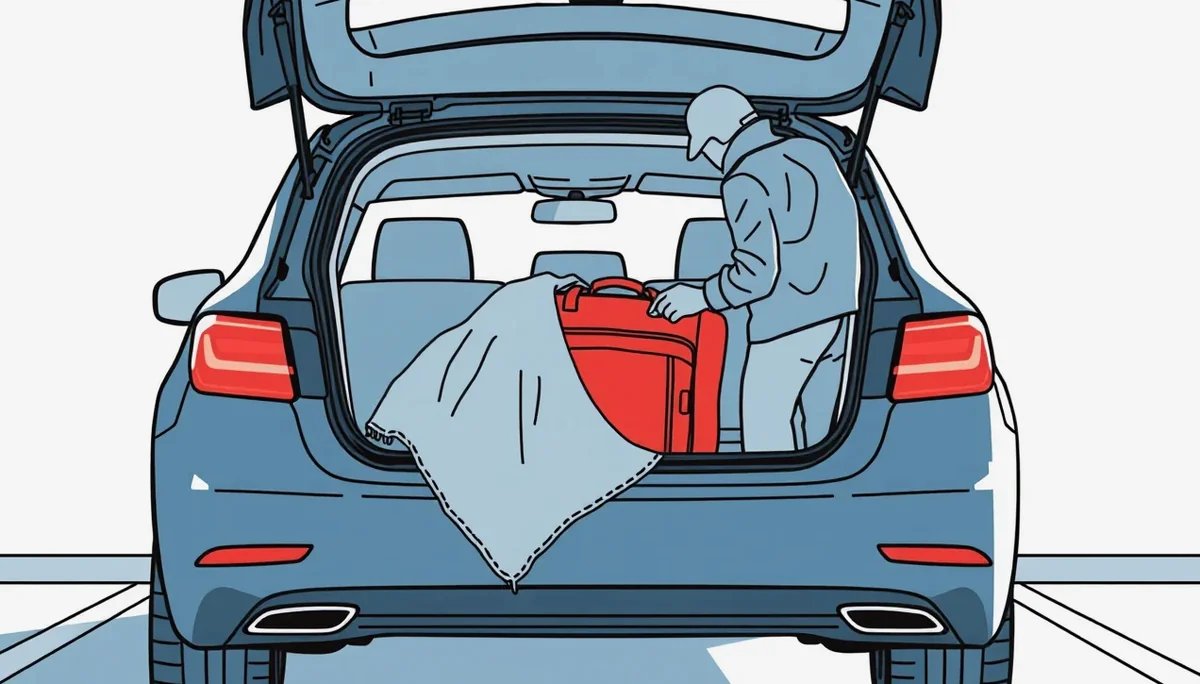
Základnou požiadavkou je prekonanie prekážky a uloženie v uzamknutom batožinovom priestore. Batožina nesmie byť viditeľná zvonku. Ak má vaše vozidlo presklenú zadnú časť, kombi alebo hatchback, kufor musí byť zakrytý neprehľadným plató alebo zaťahovacou roletou. Ak zlodej rozbije okno a vezme tašku zo sedadla, poisťovňa udalosť vyhodnotí ako hrubú nedbanlivosť a zamietne ju.
Podmienka uzamknutého kufra a neviditeľnosti
V praxi musí byť splnený reťazec bezpečnostných opatrení. Samotné uzamknutie centrálom nestačí, ak ste nechali otvorené strešné okno či vetraciu štrbinu. Policajný záznam musí jasne potvrdiť, že páchateľ prekonal bezpečnostné prvky vozidla násilím — napríklad rozbitím zámku, vypáčením dverí alebo rozbitím okna, cez ktoré sa následne dostal do oddeleného batožinového priestoru.
Elektronika v odkladacej skrinke pred spolujazdcom býva taktiež sporná. Väčšina poistných podmienok ju nepovažuje za bezpečný batožinový priestor, pokiaľ nie je samostatne uzamykateľná kľúčom. Pre optimálnu ochranu preto všetku techniku uložte do kufra ešte pred príchodom na parkovisko. Zlodeji na turistických miestach často sledujú posádky, ktoré po zaparkovaní prekladajú tašky do kufra, a udierajú na istotu.
Nočná výluka parkovania a strážené parkoviská
Ďalším tvrdým orieškom v zmluvách je nočná výluka. Mnoho poistných produktov vylučuje krádež z auta v čase medzi 22:00 a 06:00, ak vozidlo nestojí na stráženom parkovisku alebo v uzamknutej garáži. Ak necháte notebook cez noc v kufri auta zaparkovaného na ulici pred hotelom a do rána zmizne, likvidátor škodu neuzná.
Ak potrebujete špecifické riešenie čisto pre pracovný počítač a často cestujete, preštudujte si samostatné poistenie notebooku proti krádeži. Na rozdiel od všeobecnej cestovnej poistky môže mať miernejšie podmienky týkajúce sa parkovania a vyšší kusový limit.
Mobil na plážovej deke a kaviarenskom stole: prečo vám poisťovňa nedá ani euro?
Predstavte si situáciu: sedíte na terase kaviarne v centre Ríma, smartfón máte položený na stole vedľa espressa. Okolo prejde človek, hodí na stôl mapu s prosbou o navigáciu a o päť sekúnd je preč — aj s vaším telefónom. Alebo si necháte batoh na lehátku pri mori a odídete do vody. Hoci ide o krádež, z pohľadu poistných podmienok ide o prostú krádež veci ponechanej bez dozoru.
Všeobecné poistné podmienky jednoznačne rozlišujú medzi lúpežou, krádežou vlámaním a krádežou bez prekonania prekážky. Pokiaľ páchateľ nemusel prekonať zámok dverí, mrežu, bezpečnostnú schránku alebo vám neublížil pod hrozbou fyzického násilia, poistenie elektroniky na cestách vám nepomôže. Ponechanie majetku na deke či stole je klasifikované ako nedostatočný dohľad.
Rozdiel medzi krádežou vlámaním a prostou krádežou
Aby bola krádež uznaná ako poistná udalosť, musí nastať jedna z dvoch situácií:
- Lúpežné prepadnutie: páchateľ použil násilie alebo bezprostrednú hrozbu násilia, aby sa veci zmocnil priamo z vašej ruky, vrecka či tela.
- Krádež vlámaním: vec bola uložená v uzamknutom priestore (napríklad v hotelovej izbe, trezore alebo uzamknutej úschovni batožiny) a páchateľ zanechal viditeľné stopy násilného vniknutia.
Vreckové krádeže v dave na stanici či v metre predstavujú sivú zónu. Niektoré špičkové balíky ich za určitých okolností kryjú, no vyžadujú okamžité nahlásenie a presné dokázanie situácie. Drvivá väčšina základných zmlúv vreckové krádeže bez použitia fyzického nátlaku úplne vylučuje.
Ako postupovať a prečo je policajný protokol nutnosťou
Ak sa stanete obeťou krádeže v zahraničí, musíte okamžite konať. Podľa § 799 ods. 2 Občianskeho zákonníka je poistený povinný bez zbytočného odkladu oznámiť vznik poistnej udalosti. Zmluvné podmienky navyše spresňujú lehoty pre miestne orgány: udalosť musíte nahlásiť miestnej polícii zvyčajne do 24 až 72 hodín od zistenia skutku.
Čo musí obsahovať policajný protokol, aby ho poisťovňa akceptovala:
- Presné miesto, dátum a čas incidentu s popisom, ako k udalosti došlo.
- Potvrdenie o prekonaní prekážky (poškodené dvere, rozbité sklo, vypáčený zámok).
- Presný zoznam odcudzených vecí s ich značkou, modelom a sériovým číslom.
- Pri telefónoch a tabletoch so SIM kartou je nevyhnutné uviesť kód IMEI.
Políciu musíte kontaktovať v krajine, kde sa škoda stala. Dodatočné nahlásenie na polícii po návrate na Slovensko poisťovne neuznávajú a likvidáciu bez milosti zamietnu. Nezabudnite si vyžiadať originál alebo úradnú kópiu protokolu s pečiatkou a podpisom vyšetrovateľa.
Výluka dát, fotografií a softvéru: čo poistka nikdy nezaplatí
Pre mnohých dovolenkárov má samotný hardvér menšiu hodnotu než to, čo sa v ňom nachádza. Tisíce fotografií z ciest, rozpracované pracovné projekty, databázy či licencovaný softvér predstavujú obrovskú škodu. Základným pravidlom poistenia majetku však je, že predmetom krytia je iba fyzická hmota zariadenia.
Dáta, operačné systémy, stiahnuté aplikácie, rodinné albumy ani firemné dokumenty poistenie elektroniky na cestách nekryje v žiadnej slovenskej poisťovni. Ide o štandardnú a všeobecnú výluku. Ak prídete o disk s dátami, poisťovňa vám nepreplatí ani cent za ich obnovu, forenzné dolovanie v špecializovanom servise či opätovné zakúpenie softvérových licencií.
Prečo poisťovňa hradí len „železo“ a nie obsah
Hodnota dát je subjektívna a z pohľadu poistnej matematiky nemerateľná. Poisťovňa vie stanoviť trhovú hodnotu plastového a hliníkového tela notebooku, no nedokáže vyčísliť emocionálnu hodnotu vašich rodinných videí ani finančný dopad strateného zdrojového kódu. Preto sa zmluvy vzťahujú výlučne na hardvér.
Rovnaká situácia platí aj pre pamäťové médiá, externé disky či pamäťové karty. Ak vám ukradnú brašnu s desiatimi rýchlymi SD kartami, dostanete kompenzáciu iba za ich nákupnú materiálnu hodnotu, nie za zábery, ktoré na nich boli uložené. Jedinou ochranou pred touto stratou je automatické zálohovanie do cloudových úložísk cez hotelovú sieť ešte počas dovolenky.
Medzi ďalšie bežné výluky patria kozmetické poškodenia. Ak vám smartfón spadne na dlažbu pri bazéne a praskne zadné sklo alebo sa oškre hliníkový rám, no displej aj hardvér fungujú bez obmedzení, poistku neuplatníte. Kozmetické chyby, ktoré nebránia funkčnosti, sú z plnenia vyňaté.
Pozor aj na leteckú prepravu. Drahú techniku nikdy nedávajte do podpalubnej batožiny. Väčšina prepravných poriadkov aj poistných zmlúv zakazuje uloženie elektroniky do odbaveného kufra. Ak vám letecká spoločnosť kufor stratí alebo v ňom techniku poškodí, cestovná poistka vám škodu nepreplatí. Pri plánovaní letu si preto preštudujte, aké pravidlá platia pre rozmery a hmotnosť príručnej batožiny a všetku techniku vezmite na palubu.
Drony a akčné kamery pri mori: pád do vody, strata signálu a lokálne zákazy
Lietanie s dronom nad útesmi alebo natáčanie podmorského sveta akčnou kamerou patrí k obľúbeným dovolenkovým aktivitám. Práve pri týchto zariadeniach však dochádza k špecifickým škodám, na ktoré bežné poistenie elektroniky na cestách nestačí. Technická porucha počas letu, zlyhanie motorčeka, strata GPS signálu či náhly poryv vetra, ktorý pošle dron do morských vĺn, nie sú poistnými udalosťami z poistenia batožiny.
Poistenie batožiny kryje primárne živelné udalosti (požiar, úder blesku, záplava na ubytovaní) a krádež vlámaním. Ak dron spadne v dôsledku chyby pilota alebo softvérovej chyby, nejde o poistnú udalosť. Na takéto riziká slúžia iba špeciálne havarijné poistenia priamo od výrobcov (napríklad programy starostlivosti pri kúpe) alebo špecializované letecké poistky.
Strata signálu, technická porucha a utopenie
Akcia vo vode býva pre techniku osudná. Ak výrobca deklaruje pri smartfóne či kamere vodoodolnosť podľa noriem IP67 alebo IP68, neznamená to, že poistka uhradí zatečenie morskou vodou. Poškodenie vniknutím tekutiny pri ponorení do hĺbky alebo v dôsledku agresívnej slanej vody je v poistných podmienkach vedené ako prevádzková škoda alebo nedodržanie návodu na použitie.
Osobitnou kategóriou sú miestne zákazy a legislatívne obmedzenia. V mnohých obľúbených destináciách (napríklad Grécko, Taliansko, Egypt či Thajsko) platia prísne pravidlá pre registráciu dronov a zóny so zákazom lietania (no-fly zones):
- Lietanie v blízkosti letísk, prístavov, vojenských objektov a pamiatok UNESCO je prísne trestané.
- Ak vám dron zhabú miestne úrady alebo colná správa pre porušenie predpisov, ide o úradné zhabanie, ktoré je striktnou výlukou zo všetkých poistení.
- Škoda spôsobená dronom tretej osobe (napríklad pád na cudzie zaparkované auto alebo zranenie chodca) nespadá pod batožinu, ale vyžaduje poistenie zodpovednosti za škodu s platnosťou pre bezpilotné lietadlá.
Pri cestách do hôr alebo na zimné pobyty pamätajte, že športové aktivity vyžadujú špecializované krytie. Pre lezenie či vysokohorskú turistiku na Slovensku je nevyhnutné poistenie zásahu Horskej záchrannej služby, zatiaľ čo pri lyžovaní za hranicami vás ochráni iba cestovné poistenie na zimnú dovolenku. Štandardná poistka na hory v zahraničí liečebné náklady ani poškodenú výbavu nekryje.
Ak vyrážate na cesty vo väčšej partii, skontrolujte si aj zmluvné podmienky celej skupiny. Pri komplikáciách pred odchodom vám môže pomôcť storno poistenie pre partiu kamarátov. Pre prípady nečakaného zrušenia pobytu je zase užitočné poznať pravidlá pre krytie nevratných storno poplatkov za ubytovanie. Pokiaľ kupujete zájazd cez agentúru, porovnajte si, čo ponúka balíkové poistenie od cestovky, pretože limity na elektroniku v ňom bývajú často poddimenzované. Ak musíte zostať doma, dôkladne si naštudujte potrebné doklady k uplatneniu storna.
Pri celoročných poistkách nezabudnite na pravidlá ukončenia zmluvy. Podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď poistenia doručená najmenej šesť týždňov pred koncom poistného obdobia. Ak zistíte, že vám zmluva nevyhovuje krátko po jej podpise, podľa § 800 ods. 2 ju môžete vypovedať do dvoch mesiacov od uzavretia, pričom výpovedná lehota je osem dní.
Čo si zapamätať pred odchodom na cestu
Aby ste po krádeži nezostali bez peňazí aj bez techniky, držte sa týchto zásad:
- Zistite si sublimit na 1 kus: Celkový limit 2 000 € vás nezachráni, ak je na jeden smartfón strop 300 €.
- Nenechávajte veci bez dozoru: Krádež z pláže, stola v reštaurácii či neuzamknutej izby poisťovňa nepreplatí.
- V aute len do kufra: Batožina nesmie byť viditeľná a v noci musí auto stáť na stráženom mieste.
- Zálohujte do cloudu: Poistka rieši len hodnotu materiálu, stratené dáta, softvér a spomienky vám nikto nezaplatí.
- Všetko hláste polícii na mieste: Bez protokolu s IMEI a sériovými číslami spísaného v zahraničí plnenie nedostanete.
Časté otázky o poistení techniky v zahraničí
Preplatí mi poisťovňa mobil, ak mi ho ukradnú z plážovej deky?
Nie. Ide o takzvanú prostú krádež veci ponechanej bez dozoru. Poistné plnenie sa poskytuje iba pri krádeži vlámaním z uzamknutého priestoru alebo pri lúpeži s použitím fyzického násilia.
Koľko peňazí reálne dostanem za ukradnutý dvojročný notebook?
Závisí to od sublimitu na jeden kus v zmluve a amortizácie. Zariadenia staršie ako jeden až dva roky sa preplácajú v časovej cene, kde sa odpočítavajú zhruba 2 % za každý mesiac veku. Z výslednej sumy sa navyše odpočíta vaša spoluúčasť.
Môžem dať notebook alebo fotoaparát do podpalubného kufra v lietadle?
Určite nie. Prepravné podmienky aerolínií aj poistné podmienky to zakazujú. Všetku hodnotnú elektroniku musíte mať v príručnej kabínovej batožine pod vlastným dohľadom, inak poisťovňa škodu neuzná.
Dokedy musím nahlásiť krádež miestnej polícii?
Políciu v mieste udalosti musíte kontaktovať bezodkladne, najčastejšie v lehote do 24 až 72 hodín. V protokole musia byť presne uvedené výrobné čísla a kódy IMEI. Dodatočné nahlásenie po návrate na Slovensko poisťovne neakceptujú.
Kryje cestovná poistka aj firemný telefón alebo notebook?
Iba v prípade, ak to výslovne umožňujú poistné podmienky. Štandardné balíky často kryjú iba veci v osobnom vlastníctve poistenca. Ak máte zverený pracovný notebook, potrebujete pripoistenie vecí slúžiacich na výkon povolania alebo dohodu so zamestnávateľom.