Poistenie parkovacieho miesta v bytovom dome: Sprievodca krytím a výlukami
Čo presne sa stane, ak v podzemnej garáži praskne kanalizačné potrubie, zatečie strop alebo do priestoru vnikne prívalová voda z ulice? Väčšina majiteľov parkovacích miest v novostavbách i starších bytových domoch žije v presvedčení, že akékoľvek poškodenie automaticky vyrieši poistka bytovky dojednaná správcom. Realita pri likvidácii poistnej udalosti však býva odlišná. Individuálne poistenie garážového státia predstavuje špecifický produkt, pretože parkovacie miesto vo väčšine prípadov netvorí samostatnú nehnuteľnosť s vlastným listom vlastníctva, ale ide o ideálny spoluvlastnícky podiel na nebytovom priestore spojený s právom výlučného užívania.
Právny rámec tohto usporiadania ukotvuje zákon č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov, konkrétne v ustanoveniach § 2 ods. 17 a ods. 18. Novela tohto zákona č. 283/2018 Z. z. s účinnosťou od 1. 11. 2018 zaviedla priamy inštitút práva výlučného užívania garážového stojiska viazaného na spoluvlastnícky podiel, ktorý sa vyznačuje poznámkou na liste vlastníctva. Od tohto statusu sa odvíja aj poistná ochrana, jej limity a zodpovednosť jednotlivých zúčastnených strán.
Vytopenie podzemnej garáže a rozsah krytia parkovacieho miesta
Voda v podzemných priestoroch patrí medzi najčastejšie príčiny škôd v moderných bytových komplexoch. Podzemné podlažia sú prirodzene vystavené riziku zlyhania odvodňovacích systémov, spätného vzdutia kanalizácie či preliatia retenčných nádrží pri prudkých búrkach. Keď hladina vody v suteréne stúpne, poškodzuje nielen stavebné konštrukcie, technické zázemie a elektroinštaláciu domu, ale aj samotné povrchy parkovacích plôch a tam stojace predmety.
Základným pravidlom likvidácie je dôsledné oddelenie poškodenia stavby, škôd na hnuteľných veciach a škôd na motorových vozidlách. Hoci základné stavebné súčasti podzemného priestoru kryje rámcová poistka bytovky, individuálne poistenie garážového státia chráni váš majetkový podiel a investíciu, pokiaľ ide o technické zhodnotenie miesta, povrchové úpravy či inštalované zariadenia, ako sú privátne elektrické nabíjacie stanice.
Škody na samotnej stavbe verzus poškodenie zaparkovaného vozidla
Zásadným omylom majiteľov stojísk je predstava, že poistka nehnuteľnosti pokrýva aj zaparkovaný automobil. Žiadne majetkové poistenie nehnuteľnosti, poistenie nebytového priestoru ani zmluva bytového domu nekryje samotné motorové vozidlá. Ak voda v garáži poškodí motor, interiér alebo elektroniku vozidla, škodu je možné kompenzovať výhradne z havarijného poistenia daného auta. Pokiaľ majiteľ vozidla havarijnú poistku nemá uzatvorenú, zostáva mu len nárokovanie škody voči správcovi alebo spoločenstvu vlastníkov, a to iba za predpokladu, že správca preukázateľne zanedbal údržbu, napríklad nevyčistil kalové čerpadlá či vpusty.
Ak máte záujem preveriť limity asistenčných služieb a odťahu z podzemných garáží, prečítajte si, ako je nastavená spoluúčasť v havarijnom poistení Wüstenrot, prípadne ako k poisteniu áut pristupuje poistenie auta v UNIQA. Špecifický zásah odťahovej služby v nízkych podzemných priestoroch totiž často vyžaduje špeciálnu techniku, ktorú bežné asistenčné krytie nemusí plne preplácať.
Kedy nastupuje poistka bytového domu a kedy vlastná zmluva
Správca bytového domu má podľa § 8b ods. 2 písm. g) zákona č. 182/1993 Z. z. zákonnú povinnosť zabezpečiť poistenie domu. Táto zmluva kryje obvodové múry, nosné stĺpy, hydroizolácie, podlahy spoločných priestorov, hlavné rozvody a technológie garáže. Pokrýva riziká ako požiar, úder blesku, víchrica, záplava či prasknutie stúpačiek. Nechráni však špecifické úpravy, ktoré si vlastník na svojom stojisku vybudoval nad rámec štandardu od developera.
Vlastná poistná zmluva, kde je garážové stojisko zahrnuté ako vedľajší priestor či príslušenstvo bytu, rieši najmä škody na stavebných súčastiach viažucich sa k vášmu podielu a zodpovednosť za škodu. Komplexné poistenie majetku a zodpovednosti za škodu vás chráni napríklad v situácii, keď z vašej nabíjačky vznikne požiar, ktorý poškodí susednú parcelu alebo stropné rozvody vzduchotechniky.
| Typ škodovej udalosti na stojisku | Kryté z poistky bytového domu | Kryté z individuálnej poistky státia | Kryté z havarijného poistenia auta |
|---|---|---|---|
| Zatopenie podlahy a nosných konštrukcií prívalom vody | ✓ | ✗ | ✗ |
| Zatopenie a zničenie motora zaparkovaného auta | ✗ | ✗ | ✓ |
| Poškodenie privátneho wallboxu prepätím v sieti | ✗ | ✓ | ✗ |
| Zatečenie na karosériu z prasknutého splaškového potrubia | ✓ (zodpovednosť domu) | ✗ | ✓ |
| Odcudzenie náhradných kolies položených na stojisku | ✗ | ✗ | ✗ |
Zatekanie spodných vôd a atmosférických zrážok ako častá výluka
Podzemné stavby neustále odolávajú hydrofyzikálnemu namáhaniu. Pri likvidácii poistných udalostí je kľúčové rozlišovať príčinu, pre ktorú sa voda na garážové stojisko dostala. Kým náhle atmosférické zrážky, ktoré vniknú do objektu cez vjazdovú rampu alebo vetracie šachty pri pretrhnutí mestskej kanalizácie, bývajú vo väčšine poistných balíkov kryté pod rizikom záplavy a povodne, prienik spodnej vody patrí medzi štandardné výluky na poistnom trhu.
Pokiaľ ide o prívalové zrážky a spodnú vodu, správne nastavené poistenie garážového státia musí zohľadňovať špecifické technické výluky poistiteľa, ktoré často nerozlišujú, či spodná voda presakuje cez mikrotrhliny v betónovej vani pomaly, alebo po výdatných lejakoch náhle vystúpi cez dilatačné škáry podlahy.
Upozornenie na časté riziko: Väčšina poisťovní má vo všeobecných poistných podmienkach výslovnú výluku na škody spôsobené pôsobením podzemnej vody, kapilárnym presakovaním vlhkosti cez konštrukcie a zatekaním v dôsledku chybnej, opotrebovanej alebo nedostatočnej hydroizolácie. Ak spodná voda dlhodobo presakuje cez stenu suterénu a spôsobuje odpadávanie omietky či koróziu rozvodov na vašom stojisku, poisťovňa plnenie zamietne s odkazom na konštrukčnú chybu alebo zanedbanú údržbu stavby.
Rozdiel medzi záplavou, povodňou a kapilárnym presakovaním
Pre správne posúdenie nároku je dôležitá presná definícia poistných rizík. Povodeň je zaplavenie územia vodou, ktorá sa vyliala z koryta vodného toku alebo vodnej nádrže. Záplava vzniká nahromadením atmosférických zrážok na určitom mieste bez možnosti ich prirodzeného odtoku, prípadne vytvorením súvislej vodnej plochy na teréne z topiaceho sa snehu.
Ak však k poškodeniu stojiska dôjde v dôsledku dlhodobého tlaku spodných vôd, ktoré nájdu netesnosť v izolácii spodnej stavby, nejde o náhlu a neočakávanú udalosť v zmysle poistných podmienok. Rovnaký prístup volia likvidátori aj pri zamrznutí a prasknutí konštrukcií; o tom, ako vplývajú prevádzkové podmienky objektu na likvidáciu, hovorí aj prasknutá rúra po mraze a poistné plnenie. Ak podzemné priestory trpia chybami od zhotoviteľa, škodu nie je možné sanovať z poistenia majetku, ale je nutné ju uplatňovať v rámci záručnej doby voči developerovi alebo stavebníkovi.
Osobitným prípadom je havária vnútornej inštalácie domu, napríklad prasknuté požiarne rozvody alebo kanalizačné zvody visiace pod stropom garáže priamo nad vaším parkovacím miestom. Ak zlyhá domový rozvod, škoda sa likviduje z vodovodnej škody poistenia domu, prípadne zo zodpovednosti správcu, podobne ako keď vznikne škoda po úniku vody z umývačky riadu v obytnej časti budovy.
Bicykle, e-biky a strešné boxy: poistenie parkovacieho boxu a príslušenstva
Nedostatok úložných kapacít v moderných bytoch núti mnohých vlastníkov využívať priestor za autom na odkladanie sezónneho vybavenia. Na garážových státiach sa bežne objavujú bicykle pripútané k stĺpom, strešné boxy položené na podlahe, sady letných pneumatík na diskoch či dokonca plechové skrine a prídavné boxy montované do stropu alebo zadnej steny státia.
Ak na mieste skladujete športovú výbavu, samotné poistenie garážového státia nechráni hnuteľné veci, tie spadajú pod poistenie vybavenia domácnosti. Tu však narážate na zásadné limity krytia a striktné požiadavky poisťovní na spôsob zabezpečenia. Pre podrobnejší prehľad si pozrite krytie a výluky poistenia domácnosti, kde zistíte, aké veci do poistky patria a ktoré sú mimo obytnej jednotky vylúčené.
Podmienka prekonania prekážky pri krádeži
Základným predpokladom na výplatu poistného plnenia pri riziku krádeže vlámaním je prekonanie prekážky. Znamená to, že páchateľ musel použiť násilie na vniknutie do uzavretého a uzamknutého priestoru, čo zanechalo viditeľné stopy poškodenia dverí, mreže, brány alebo zámku.
Ak máte bicykel, drahý elektrobicykel alebo sadu kolies položenú na otvorenom garážovom státí, a to aj v prípade, že je zaistená oceľovým lanom o kotvu v stene, pre väčšinu poisťovní to nesplňuje definíciu uzamknutého nebytového priestoru. Otvorené stojisko v hromadnej garáži, kam má prístup desiatka až stovka iných nájomcov a majiteľov s diaľkovým ovládačom od hlavnej brány, poisťovňa považuje za voľne prístupné miesto. Ak niekto prestrihne lano a bicykel odcudzí bez toho, aby poškodil vstupnú bránu do budovy, poistné plnenie bude zamietnuté. Špecifiká krádeží a posudzovanie prekážok nájdete v článku o tom, kedy pomôže poistenie proti vandalizmu a vlámaniu.
Sublimity na športovú výbavu a nebytové priestory
Aj v prípade, že máte garážové státie ohraničené certifikovanou uzamykateľnou mrežou alebo plnou plechovou roletou, čím vytvoríte samostatný uzamknutý box, krytie naráža na finančné stropy zmluvy. Zmluvy štandardne obsahujú sublimit pre veci mimo bytu pri krádeži, ktorý sa pohybuje na úrovni maximálne 20 % z poistnej sumy domácnosti, pričom na jednotlivé kategórie, ako sú športové potreby či pneumatiky, bývajú uplatnené ešte prísnejšie paušálne limity v rozmedzí od 500 do 2 000 eur.
Viac informácií o tom, ako zabezpečiť neštandardné priestory, ponúka analýza zameraná na poistenie úložných priestorov v bytovom dome. Ak vlastníte drahý elektrobicykel s cenou prevyšujúcou niekoľko tisíc eur, všeobecná zmluva domácnosti nestačí a vhodnejším riešením býva dedikované poistenie elektrobicykla. Rovnako je vhodné viesť si podrobný súpis vecí v domácnosti pre poistenie vrátane pokladničných dokladov a výrobných čísel, pretože bez preukázania nadobúdacej hodnoty poisťovňa plnenie výrazne skráti.
Nezabúdajte ani na limit plnenia pre vonkajší vandalizmus, ktorý býva štandardne zastropovaný na 5 % z poistnej sumy, a na voliteľné spoluúčasti. Na slovenskom poistnom trhu si poistník zvyčajne volí spoluúčasť vo výške 0 eur, 33 eur, 50 eur alebo 100 eur, ktorá sa pri každej poistnej udalosti odpočítava z celkového priznaného plnenia.
Vinkulácia a zabezpečenie garážového stojiska v prospech hypotekárnej banky
Pri kúpe novostavby na hypotekárny úver financujúca banka spravidla trvá na založení všetkých nadobúdaných nehnuteľností. Ak kúpna zmluva zahŕňa byt aj garážové miesto, banka vystaví záložné právo na bytovú jednotku a rovnako na spoluvlastnícky podiel na garáži. Základnou podmienkou čerpania úveru je potom poistenie založeného majetku a jeho následná vinkulácia poistného plnenia v prospech banky.
Pri financovaní nehnuteľnosti úverom vyžadujú bankové domy vinkuláciu, pričom poistenie garážového státia býva povinnou podmienkou čerpania. Celý proces sa riadi presnými pravidlami, aby banka chránila svoju pohľadávku pre prípad totálnej škody na objekte.
Špecifiká stojiska zapísaného poznámkou v katastri
Garážové státie v bytovom dome väčšinou nemá samostatný list vlastníctva. V katastri nehnuteľností figuruje nebytový priestor označený ako „garáž v dome“, na ktorom vlastnia jednotliví majitelia bytov ideálne zlomkové podiely (napríklad 1/50). Od zavedenia novely katastrálneho zákona a zákona o vlastníctve bytov v roku 2018 sa ku konkrétnemu spoluvlastníckemu podielu zapisuje do časti B listu vlastníctva poznámka o práve výlučného užívania presne označeného stojiska (napr. parkovacie miesto č. P12).
Tento právny stav komplikuje poistenie, ak sa klient snaží poistiť stojisko izolovane. Poisťovne preto parkovacie státie pripájajú priamo k poistnej zmluve bytu ako jeho príslušenstvo alebo ako vedľajší nebytový priestor. Sublimit krytia vedľajších priestorov a stavieb z poistnej sumy hlavnej nehnuteľnosti býva v poistných zmluvách stanovený na 10 % až 20 %. Banka následne potvrdí tlačivo vinkulácie, v ktorom je uvedená celková poistná suma nehnuteľnosti zahŕňajúca byt aj príslušný podiel na garážovom priestore.
Nezabudnite ani na riziká súvisiace s prevádzkou samotného státia. Ak na ňom nabíjate elektromobil alebo plug-in hybrid, akýkoľvek technický skrat môže spôsobiť škodu na susedných vozidlách či spoločných technológiách domu. Pre tieto situácie je nevyhnutné mať dojednané poistenie zodpovednosti za škodu v bežnom živote a z vlastníctva nehnuteľnosti, ktoré chráni váš rozpočet pred regresnými nárokmi správcu či susedov.
Indexácia poistnej sumy parkovacieho státia a ochrana pred podpoistením
Vývoj cien rezidenčných nehnuteľností a parkovacích kapacít na Slovensku prekonal za posledné roky výrazné zmeny. Kým v minulosti bolo parkovacie miesto v podzemí vnímané ako doplnok k bytu v hodnote niekoľkých tisíc eur, dnes predstavuje samostatné a mimoriadne likvidné majetkové aktívum s vysokou cenovkou.
Vzhľadom na cenový vývoj v novostavbách je nevyhnutná pravidelná indexácia, aby poistenie garážového státia nepodliehalo riziku citeľného krátenia plnenia. Zanedbanie aktualizácie poistnej zmluvy vedie priamo k stavu podpoistenia, pri ktorom poisťovňa uplatní redukciu vyplácanej sumy presne podľa matematického pomeru skutočnej a poistenej hodnoty.
Prudký nárast trhových cien parkovacích kapacít
Podľa aktuálnych realitných štatistík dosahuje priemerná trhová cena parkovacieho miesta v Bratislave hodnotu 33 461 eur, pričom v centre mesta a prémiových novostavbách sa bežne pohybuje na úrovni 35 000 až 45 000 eur. Ani regióny nezaostávajú: celoslovenský priemer ceny parkovacích kapacít sa vyšplhal na 23 864 eur, s dynamickým medziročným rastom približne 16 %.
Pokiaľ ste si poistili byt s garážovým státím pred desiatimi rokmi, kde bola poistná suma kalkulovaná na vtedajšie obstarávacie ceny (napríklad 10 000 eur za stojisko), a dnes by došlo k požiaru celého suterénu s nutnosťou statického zabezpečenia a nákladnej sanácie betónov, narazíte na tvrdé limity plnenia. Občiansky zákonník neurčuje pre poistenie nehnuteľnosti žiadne minimálne ani maximálne finančné limity poistného krytia – tie sú plne v rukách zmluvných strán.
Ak poistná suma nezodpovedá novým cenám, nastupuje nepríjemný mechanizmus krátenia. Ako presne poisťovňa postupuje a aký vzorec aplikuje, podrobne rozoberá článok o tom, ako funguje krátenie plnenia pri podpoistení. Ochrániť sa môžete prijatím automatickej indexácie poistnej sumy, ktorú poistiteľ ponúka pri každom výročí zmluvy. Rovnaké pravidlo platí aj po stavebných úpravách či inštalácii wallboxu, podobne ako sa musí prehodnotiť poistná suma po zhodnotení domu pri rekonštrukcii.
Lehota bez zbytočného odkladu podľa § 797 ods. 2 a postup likvidácie
Nastala v garáži poistná udalosť? Čas hrá zásadnú rolu. Poistné zmluvy aj legislatíva ukladajú poistenému striktné povinnosti, ktorých zanedbanie môže vyústiť do krátenia alebo úplného odmietnutia poistného plnenia.
Keď nastane poškodenie priestoru, pre poistenie garážového státia platí striktná zákonná lehota na nahlásenie škodovej udalosti. Podľa § 797 ods. 2 zákona č. 40/1964 Zb. Občiansky zákonník je poistený povinný bez zbytočného odkladu poistiteľovi oznámiť, že nastala poistná udalosť, dať pravdivé vysvetlenie o jej vzniku a rozsahu a predložiť potrebné doklady.
Dôkazné bremeno a fotodokumentácia škody v podzemí
V podzemných garážach sa dôkazy strácajú rýchlo. Voda odtečie, správca nariadi okamžité upratovanie z dôvodu bezpečnosti premávky alebo susedný vodič preparkuje. Celé dôkazné bremeno o vzniku a rozsahu škody však leží na vás ako poistenom. Ak nemáte škodu riadne zdokumentovanú, poisťovňa môže spochybniť príčinnú súvislosť medzi poistnou udalosťou a poškodením vášho majetku.
Pri riešení akejkoľvek škody v podzemnej garáži postupujte podľa tohto overeného postupu krok za krokom:
- Zaistenie bezpečnosti a zamedzenie zväčšovania škody: Vypnite prívod elektriny k privátnemu wallboxu, ak hrozí skrat, alebo odsuňte hnuteľné veci z dosahu vytekajúcej vody.
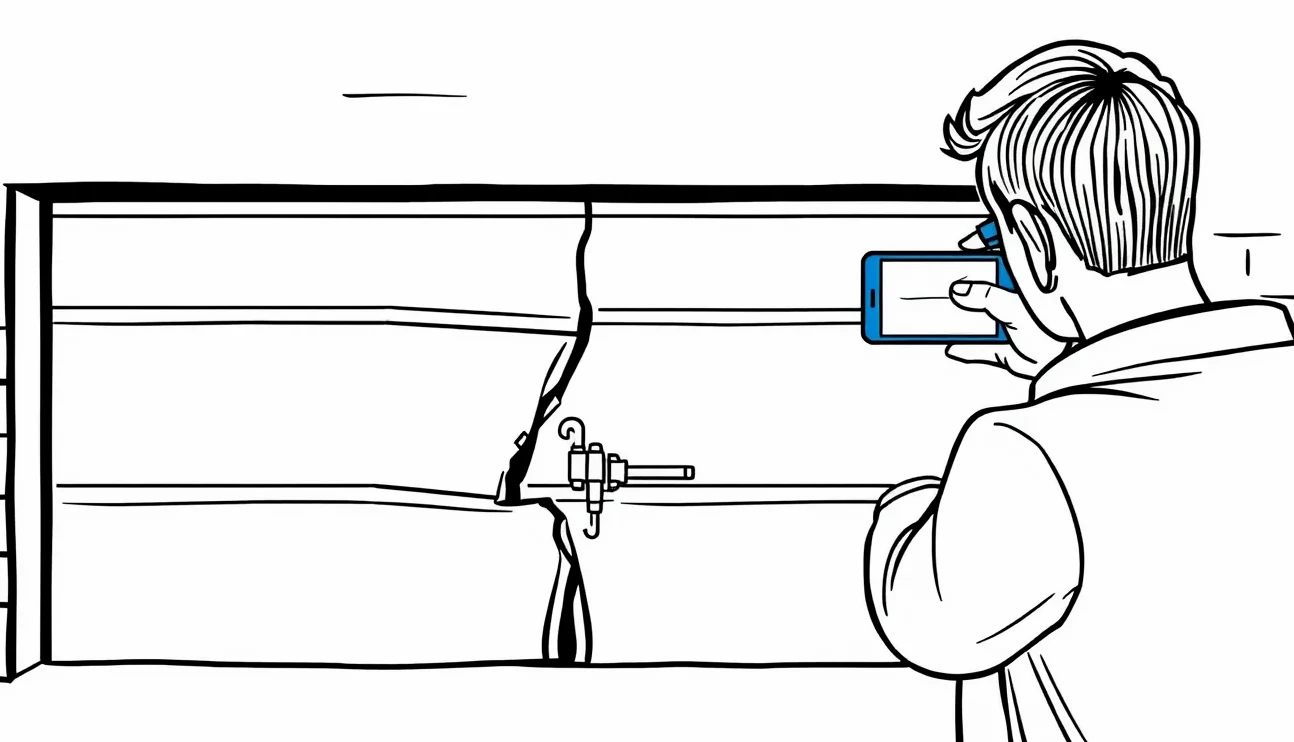
- Dôkladná fotodokumentácia: Pred akýmkoľvek zásahom alebo upratovaním urobte detailné aj celkové fotografie a videozáznam. Zamerajte sa na stopy po vode, výšku hladiny na stene, poškodenie povrchov, detail omietky, elektroinštalácie a prípadne poškodené vozidlo.
- Písomné nahlásenie správcovi bytového domu: Bezodkladne kontaktujte správcu alebo predsedu spoločenstva vlastníkov. Vyžiadajte si vystavenie oficiálneho zápisu o škodovej udalosti s uvedením presnej príčiny (napr. prasknuté domové potrubie, zlyhanie prečerpávacej stanice).
- Oznámenie škody poisťovni: Nahláste poistnú udalosť bez zbytočného odkladu cez online formulár alebo infolinku svojej poisťovne. Uveďte číslo zmluvy, presnú špecifikáciu stojiska a odhadovanú výšku škody.
- Uchovanie poškodených vecí: Až do vykonania obhliadky technikom poisťovne (alebo do jej písomného schválenia) nevyhadzujte žiadne poškodené súčasti či zariadenia.
Pre prehľadnosť legislatívnych a zmluvných termínov slúži nasledujúca tabuľka lehôt, ktoré musíte počas trvania a likvidácie zmluvy dodržať.
| Právny úkon alebo povinnosť | Zákonná alebo zmluvná lehota | Právny základ |
|---|---|---|
| Oznámenie poistnej udalosti poisťovni | Bez zbytočného odkladu (v praxi do niekoľkých dní) | § 797 ods. 2 Občianskeho zákonníka |
| Výpoveď zmluvy do 2 mesiacov od uzavretia | Osemdenná výpovedná lehota | § 800 ods. 2 Občianskeho zákonníka |
| Výpoveď poistky ku koncu poistného obdobia | Najmenej 6 týždňov pred uplynutím obdobia | § 800 ods. 1 Občianskeho zákonníka |
| Premlčacia doba nároku na poistné plnenie | 3 roky (začína plynúť 1 rok po poistnej udalosti) | § 104 Občianskeho zákonníka |
Upozorňujeme na ustanovenie § 104 zákona č. 40/1964 Zb., podľa ktorého je premlčacia doba pre práva na poistné plnenie trojročná a začína plynúť jeden rok po vzniku poistnej udalosti. Celkovo tak máte na uplatnenie a vymoženie nároku voči poisťovni časové okno 4 rokov od škody, no pasivita pri hlásení prináša vysoké riziko zamietnutia pre porušenie povinností poisteného.
Zmena vlastníka stojiska pri predaji a osud poistnej zmluvy
Predaj garážového státia alebo jeho prevod spolu s bytom prináša dôležité administratívne úkony vo vzťahu k poisťovni. Mnoho predávajúcich zabúda, že prevodom nehnuteľnosti na nového majiteľa sa poistná zmluva neprepíše automaticky na kupujúceho, ale vyžaduje formálne ukončenie.
Pri prevode nehnuteľnosti na nového nadobúdateľa pôvodné poistenie garážového státia automaticky zaniká ku dňu zápisu zmeny v katastri. Podľa poistnej teórie i praxe zaniká poistný záujem pôvodného vlastníka, čím zmluva stráca svoj právny základ. Ak potrebujete vedieť, aké doklady od vás bude poisťovňa vyžadovať pri predaji bytu a príslušenstva, podrobný návod prináša článok o tom, ako riešiť poistenie nehnuteľnosti po predaji bytu.
Prevod spoluvlastníckeho podielu a vrátenie nespotrebovaného poistného
Pre riadne ukončenie poistnej zmluvy musíte do poisťovne doručiť písomné oznámenie o zániku poistenia z dôvodu zmeny vlastníka. K tomuto oznámeniu je potrebné priložiť hodnoverný doklad: buď kópiu kúpnej zmluvy s vyznačenou doložkou o povolení vkladu do katastra nehnuteľností, alebo čerstvý výpis z listu vlastníctva, na ktorom už figuruje nový majiteľ.
Dňom zániku vlastníckeho práva vzniká poistníkovi nárok na vrátenie nespotrebovaného poistného za obdobie od dňa prevodu do konca predplateného poistného obdobia. Pokiaľ by ste zmenu nenahlásili a na stojisku by vznikla škoda, nový majiteľ z vašej starej poistky plnenie nezíska, keďže nie je na zmluve uvedený ako poistený ani oprávnená osoba. Rovnako tak nemôžete zmluvu ukončiť len tým, že prestanete platiť poistné – poistiteľ by od vás mohol dlžné poistné vymáhať súdnou cestou.
V prípade, že stojisko nepredávate, ale len meníte poisťovňu z dôvodu nespokojnosti s cenou či podmienkami, musíte rešpektovať zákonné lehoty. Štandardná výpoveď poistnej zmluvy musí byť doručená poistiteľovi najmenej 6 týždňov pred uplynutím poistného obdobia v súlade s § 800 ods. 1 Občianskeho zákonníka. Ak ste novú zmluvu uzavreli iba nedávno, Občiansky zákonník v § 800 ods. 2 umožňuje podať výpoveď do 2 mesiacov po jej uzavretí, pričom výpovedná lehota je osemdenná a jej uplynutím poistenie zaniká.
Časté otázky o poistení garážového státia v bytovom dome
Stačí mi poistenie bytového domu od správcu, alebo si musím garážové státie poistiť sám?
Poistenie dojednané správcom bytového domu kryje iba spoločné časti, nosné múry, hlavné technologické rozvody a konštrukcie garáže. Nekryje vaše individuálne stavebné úpravy, privátny wallbox, zodpovednosť za škodu z vášho vlastníctva ani veci odložené v priestore. Vlastná poistka je nevyhnutná najmä na krytie zodpovednosti a privátneho príslušenstva.
Preplatí mi poistka nehnuteľnosti škodu, keď mi na stojisku zhorí auto?
Nie, poistenie nehnuteľnosti ani poistenie domácnosti nikdy nekryje samotné motorové vozidlá. Škodu na zhorenom vozidle je možné likvidovať iba z jeho vlastného havarijného poistenia, prípadne z povinného zmluvného poistenia iného vozidla, ak požiar preukázateľne vznikol na cudzom aute a rozšíril sa na vaše.
Sú bicykle a pneumatiky položené na stojisku chránené proti krádeži?
Spravidla nie. Na výplatu plnenia z rizika krádeže poisťovne vyžadujú prekonanie prekážky – teda poškodenie zámku, dverí či mreže uzamknutého priestoru. Voľné státie v hromadnej garáži sa považuje za voľne prístupný priestor a odcudzenie vecí z neho býva vo výlukách poistenia domácnosti.
Môžem poistiť státie, ak vlastním len spoluvlastnícky podiel a nemám samostatný list vlastníctva?
Áno, bežne sa to robí zahrnutím stojiska do poistnej zmluvy k bytu v tom istom dome. Státie sa poistí ako vedľajší priestor či príslušenstvo bytu s uvedením čísla podielu a poznámky o výlučnom užívaní, čím splníte aj požiadavky hypotekárnej banky na vinkuláciu.
Čo sa stane, ak môj privátny wallbox skratuje a zapáli susedovo auto?
Škoda na cudzom majetku bude vymáhaná priamo od vás ako prevádzkovateľa a vlastníka nabíjacej stanice. Ak máte v zmluve dojednané poistenie zodpovednosti z vlastníctva nehnuteľnosti a montáž wallboxu bola vykonaná odborne certifikovaným elektrikárom s platnou revíznou správou, škodu za vás uhradí poisťovňa.