Úrazové poistenie osôb v motorovom vozidle: Ako chráni vodiča a posádku
Úrazové poistenie vodiča a spolujazdcov rieši zásadný problém, o ktorom mnohí motoristi netušia. Bežné povinné zmluvné poistenie totiž chráni len poškodené tretie osoby. Ak dopravnú nehodu sami zaviníte, z vlastného PZP nedostanete na liečbu vlastných zranení ani jedno euro. Práve túto medzeru uzatvára poistenie sedadiel. Vypláca dohodnutú sumu bez ohľadu na to, kto nehodu spôsobil.
Kým komplexné krytie a výluky pri poistení auta rieši väčšina ľudí kvôli škodám na plechoch, zdravie posádky zostáva často podcenené. Pozrime sa presne na to, ako sú chránené jednotlivé sedadlá, kedy vzniká nárok na doživotnú rentu a ako získať peniaze po úraze bez zbytočných prieťahov.
Delí sa poistná suma medzi zranených, alebo platí plný limit na sedadlo?
Medzi motoristami prevláda mylná predstava, že poistná suma v zmluve predstavuje spoločný rozpočet pre celú posádku. Skutočnosť je iná. Dojednaná suma platí samostatne pre každé jedno sedadlo zapísané v technickom preukaze. Ak máte v zmluve limit 25 000 € na trvalé následky a v päťmiestnom aute sa zrania štyria ľudia, poistná zmluva počíta s limitom 25 000 € pre každého zraneného zvlášť. Peniaze sa medzi nich nerozpočítavajú.
Úrazové poistenie sa neviaže na konkrétne mená rodinných príslušníkov. Kryje kohokoľvek, kto v aute sedí v súlade s predpismi. Nezáleží na tom, či veziete manželku, suseda alebo vám do auta nastúpil stopár. Ochrana posádky platí rovnako pre všetkých cestujúcich. Ako presne fungujú práva stopára pri dopravnej nehode, určujú pravidlá prepravy osôb, no z pohľadu sedadlového úrazu je chránený každý riadny pasažier.
Ako vplýva preťaženie auta na poistné plnenie
Problém nastáva v momente, keď prekročíte povolenú kapacitu auta. Ak v päťmiestnom vozidle veziete šesť ľudí a dôjde k havárii, poisťovňa uplatní takzvané pomerné krátenie plnenia. Poistné plnenie sa pre každého zraneného skráti v pomere počtu oficiálnych sedadiel k celkovému počtu prepravovaných osôb, teda presne na päť šestín (5/6). Poisťovne navyše dôsledne skúmajú, či všetci sedeli na miestach so schválenými bezpečnostnými pásmi. Osoba sediaca v kufri alebo na kolenách nedostane spravidla vôbec nič.
Nasledujúca tabuľka ukazuje, čo platí pri rôznych typických nehodových situáciách:
| Situácia pri nehode | Kto nesie zodpovednosť | Čo platí pre poistné plnenie |
|---|---|---|
| Vodič havaruje vlastnou vinou (šmyk, náraz do stromu) | Vodič vozidla | PZP vodičovi neplatí nič. Úrazové poistenie vodiča a spolujazdcov vyplatí plnenie za trvalé následky aj denné odškodné všetkým zraneným. |
| Cudzie auto nedalo prednosť a narazilo do vás | Vodič druhého vozidla | Zranení čerpajú náhradu škody na zdraví z PZP vinníka a súčasne plnú sumu z vlastného úrazového poistenia sedadiel. |
| Pasažier na zadnom sedadle nebol pripútaný pásom | Spolujazdec sám | Poisťovňa kráti alebo úplne zamietne plnenie pre porušenie povinnosti použiť bezpečnostný pás podľa zákona č. 8/2009 Z. z. |
| Prekročenie počtu osôb (6 osôb v 5-miestnom aute) | Vodič vozidla | Poisťovňa uplatní pomerné krátenie plnenia na každého zraneného v pomere 5/6 z dôvodu porušenia technických podmienok. |
Kedy vzniká nárok na doživotnú rentu pri ťažkej invalidite vodiča?
Najvážnejším rizikom pri dopravných nehodách nie sú bežné zlomeniny, ale ťažké zranenia s trvalým dopadom na pracovnú schopnosť. Pri bežných balíkoch sa trvalé následky vyplácajú jednorazovo podľa percentuálneho ohodnotenia telesného poškodenia. V rozšírených zmluvách však môže byť dohodnutá aj doživotná mesačná renta.
Táto mesačná renta sa pohybuje v rozpätí 250 € až 1 800 € mesačne. Predstavuje náhradu trvalého výpadku príjmu, ak vodič po ťažkej havárii zostane invalidný a nemôže pokračovať vo svojej profesii. Ide o obnosové poistenie, čo znamená, že táto dávka sa neodpočítava od invalidného dôchodku zo Sociálnej poisťovne ani od iných nárokov. Vypláca sa priamo zranenému popri všetkých štátnych príspevkoch.
Prahové hodnoty telesného poškodenia
Nárok na vyplácanie doživotnej renty nevzniká automaticky pri každom trvalom následku. Poistné podmienky stanovujú prísne kritériá:
- Celkový rozsah trvalého telesného poškodenia musí presiahnuť 50 percent podľa oceňovacích tabuliek.
- Aspoň jedno konkrétne telesné poškodenie musí dosahovať minimálne 25 percent (napríklad úplná strata funkcie končatiny alebo ťažké poškodenie zraku).
- Zdravotný stav musí byť lekársky ustálený, čo spravidla posudzuje posudkový lekár po 12 až 24 mesiacoch od úrazu.
Kvalitné poistné krytie preto nemožno podceňovať. Ak vás zaujíma presná cena poistenia sedadiel, základné balíky vychádzajú na 25 € až 40 € ročne. Rozšírené balíky s vysokými sumami a možnosťou renty stoja približne 70 € až 105 € ročne, čo je pri celoročnej ochrane celej rodiny zanedbateľný výdavok.
Kryje úrazové poistenie vodiča a spolujazdcov aj opravu defektu pri ceste?
Mnoho vodičov sa domnieva, že poistenie sedadiel funguje iba vtedy, keď sa auto reálne pohybuje po vozovke. Realita zmlúv je našťastie širšia. Poistné krytie sa vzťahuje na celú prevádzku vozidla. To zahŕňa aj nastupovanie, vystupovanie, nakladanie batožiny a predovšetkým odstraňovanie bežných porúch priamo na krajnici.
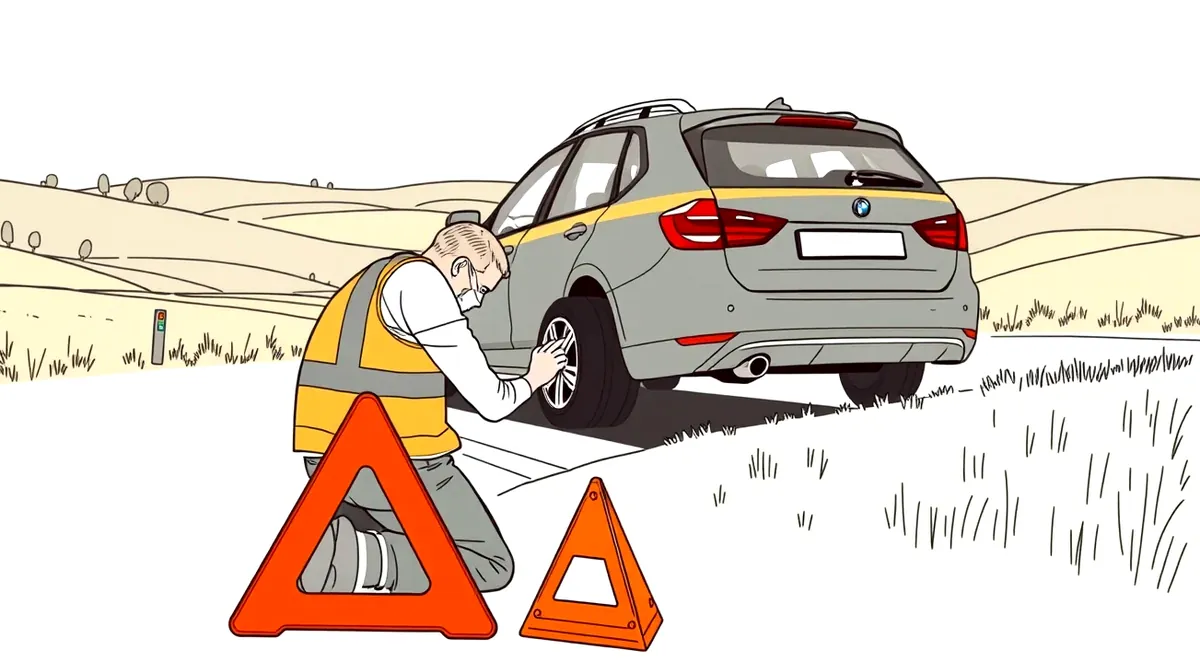
Typickým príkladom je defekt. Ak dostanete defekt na diaľnici alebo ceste prvej triedy, odstavíte vozidlo a idete vymeniť koleso, stále ste vnímaný ako posádka tohto vozidla. Ak vás pri výmene kolesa zrazí okoloidúce auto, vaše zranenia plne kryje úrazové poistenie vodiča a spolujazdcov. Rovnako to platí pri dolievaní prevádzkových kvapalín, kontrole motora pri prehriatí alebo pri nasadzovaní snehových reťazí v horskom priechode.
Podmienky platnosti krytia mimo kabíny
Aby poisťovňa poistné plnenie uznala a nekrátila, musíte dodržať bezpečnostné predpisy na pozemných komunikáciách. Pre úspešné plnenie je dôležité:
- Zdržať sa v bezprostrednej blízkosti poisteného motorového vozidla. Zásahy desiatky metrov od auta už nemusia byť uznané ako bežná oprava pri vozidle.
- Použiť predpísané bezpečnostné prvky, najmä reflexnú vestu a bezodkladne umiestniť prenosný výstražný trojuholník.
- Odstraňovať len bežnú poruchu. Neodborné opravy elektrických rozvodov na nebezpečnom mieste môžu viesť k sporom o hrubú nedbanlivosť.
Ak vodič dodrží základné pravidlá bezpečnosti, poistné krytie platí v plnom rozsahu bez ohľadu na to, či úraz nastal vnútri kabíny alebo tesne vedľa nej. Vždy je dobré vedieť, aké ďalšie dobrovoľné pripoistenia vozidla máte v zmluve dojednané, pretože napríklad asistenčné služby by výmenu defektu vyriešili za vás bez nutnosti riskovať zranenie na rušnej ceste.
Aké sú nároky pozostalých pri usmrtení spolujazdca?
Pri tragických nehodách, ktoré skončia smrťou spolujazdca, vzniká súbeh viacerých právnych nárokov. Pozostalí sa často pýtajú, či výplata úrazovej poistky nezníži plnenie z povinného zmluvného poistenia. Odpoveď je jednoznačná: tieto plnenia sa nesčítavajú ani neodpočítavajú. Ide o dva úplne nezávislé piliere odškodnenia.
Povinné zmluvné poistenie vinníka nehody kryje škody na zdraví a usmrtenie s minimálnym zákonným limitom 6 450 000 € na jednu škodovú udalosť. Z tohto limitu sa rodine zosnulého hradia náklady na pohreb, výživa pozostalých a predovšetkým náhrada nemajetkovej ujmy za citovú stratu blízkeho človeka. Tento nárok sa uplatňuje voči poisťovni, kde mal vinník uzatvorené PZP.
Paralelne s tým nastupuje komerčné úrazové poistenie sedadla zosnulého spolujazdca. Z neho má oprávnená osoba nárok na vyplatenie dohodnutej pevnej sumy pre prípad smrti úrazom, ktorá v zmluvách štandardne predstavuje 15 000 € až 70 000 €. Táto suma sa vypláca bez skúmania skutočných nákladov a nezávisle od súdnych konaní o vine vodiča.
Určenie oprávnenej osoby v zmluve
Pri dojednávaní úrazového poistenia sa oplatí myslieť na určenie takzvanej oprávnenej osoby. Ak v poistnej zmluve nie je menovite určená, postupuje sa podľa § 817 Občianskeho zákonníka. Peniaze postupne pripadnú manželovi alebo manželke, deťom, rodičom a až potom ďalším dedičom. Ak je oprávnená osoba zapísaná priamo, poisťovňa jej poistné plnenie vyplatí okamžite po predložení úmrtného listu a policajnej správy, bez čakania na výsledky zdĺhavého dedičského konania.
Ako správne nahlásiť úraz z autonehody a čo doložiť lekárovi?
Spôsob, akým postupujete bezprostredne po autonehode, rozhoduje o tom, či a kedy vám poisťovňa peniaze vyplatí. Pri každom zranení v aute je nevyhnutné volať políciu a záchrannú službu. Policajná správa slúži ako nespochybniteľný dôkaz, že k úrazu došlo práve pri prevádzke konkrétneho vozidla.
Poistnú udalosť musíte oznámiť bez zbytočného odkladu. Pri nárokoch zo zákonného poistenia platí podľa § 10 zákona č. 381/2001 Z. z. lehota do 15 dní pri nehode na Slovensku a do 30 dní pri udalosti v zahraničí. Pri komerčnom úrazovom poistení sedadiel lehotu spresňujú poistné podmienky, no nahlásenie neodkladajte. Ak by ste otáľali celé mesiace, hrozia vám zbytočné spory a je dobré poznať lehoty na uplatnenie škody z PZP aj z havarijných poistiek.
Aby ste predišli prieťahom pri likvidácii úrazu, skontrolujte si nasledujúci zoznam povinných krokov priamo na mieste udalosti a v nemocnici:
- Zabezpečte lekárske ošetrenie: Vyhľadajte lekára okamžite po nehode. Do prvej správy musí lekár zapísať presný mechanizmus úrazu (náraz v aute, náraz na volant, trhnutie krku).
- Získajte policajný záznam: Pri zranení osôb vždy privolajte políciu. Ak to zdravotný stav dovolí, vyplňte aj tlačivo záznamu o nehode.
- Nahláste udalosť poisťovni: Oznámte úraz elektronicky alebo telefonicky na asistenčnú linku príslušnej poisťovne.
- Odovzdajte lekársku dokumentáciu: Poskytnite poisťovni kompletné priebežné a prepúšťacie správy z nemocnice.
- Počkajte na ustálenie trvalých následkov: Trvalé následky sa posudzujú zvyčajne po 12 mesiacoch od úrazu, kedy posudkový lekár určí konečné percento poškodenia.
Zoznam dokladov, ktoré musíte pripraviť a predložiť poisťovni
Poisťovňa nezačne vyplácať plnenie na základe ústneho tvrdenia. K úspešnému uzavretiu spisu musíte doložiť tieto podklady:
- Prvotná lekárska správa z dňa nehody: Kľúčový dokument, ktorý preukazuje priamu príčinnú súvislosť medzi nehodou a zranením.
- Prepúšťacia správa z nemocnice: Ak bola nutná hospitalizácia, na základe počtu dní nemocnica potvrdí nárok na denné odškodné (8 € až 35 € na deň).
- Dokumentácia o dočasnej pracovnej neschopnosti: Potvrdenie o trvaní PN od všeobecného lekára.
- Policajná správa o vyšetrení nehody: Dokladuje priebeh kolízie, požitie alkoholu u vodičov a použitie bezpečnostných pásov.
- Kópia technického preukazu vozidla: Preukazuje oficiálny počet miest na sedenie.
- Finálna správa o ustálení stavu: Vyplnený formulár pre trvalé následky s presným bodovým ohodnotením od ošetrujúceho špecialistu.
Ak by poisťovňa vypočítala trvalé následky v rozpore so skutočným stavom, vašou účinnou obranou môže byť nezávislý posudok súdneho znalca na vozidlo a lekárske posudky, ktoré pôvodné rozhodnutie prehodnotia. Pretože postup po dopravnej nehode býva administratívne náročný, precízna evidencia každého lekárskeho nálezu vám ušetrí týždne čakania na peniaze.
Pri bežnej prevádzke rodinného auta sa oplatí mať v poriadku nielen havarijné poistenie a spoluúčasť, ale aj zmluvne chránené sedadlá. Správne nastavené úrazové poistenie vodiča a spolujazdcov chráni váš rodinný rozpočet pred finančným kolapsom v situáciách, kedy vám PZP vinníka nepomôže, lebo chyba bola na vašej strane. Navyše, uplatnenie úrazového plnenia z vlastného poistenia posádky nijako neovplyvní váš bezškodový priebeh na zákonnej poistke.
Časté otázky o úrazovom poistení osôb v aute
Načo mi je poistenie sedadiel, keď PZP predsa kryje škody na zdraví?
PZP kryje škody na zdraví len poškodeným osobám, nikdy nie vodičovi, ktorý nehodu zavinil. Ak dostanete šmyk na poľadovici, narazíte do zvodidiel a zraníte sa, z PZP nedostanete žiadne odškodné za bolesť ani trvalé následky. Práve pre vodiča je sedadlové poistenie jedinou ochranou zmluvne viazanou na auto.
Dostanem plnenie za jeden úraz naraz z PZP aj z úrazového poistenia sedadiel?
Áno. Úrazové poistenie osôb je takzvané obnosové poistenie. Nezaujíma ho, koľko vám zaplatila poisťovňa vinníka z PZP za bolestné či stratu príjmu. Dávky sa nesčítavajú a plnenie dostanete z oboch zmlúv v plnej výške. Ak máte navyše vlastnú životnú poistku, plniť budú všetky tri zmluvy súčasne.
Platí úrazové poistenie sedadiel aj pre cudzie osoby a stopárov?
Áno, poistenie sa nedojednáva na konkrétne mená rodinných príslušníkov, ale na sedadlá podľa technického preukazu vozidla. Ak v aute veziete kolegu, známeho alebo náhodného stopára, pri nehode majú rovnaký nárok na plnenie ako majiteľ vozidla.
Vyplatí poisťovňa peniaze, ak vodič havaroval pod vplyvom alkoholu?
Vodičovi, ktorý nafúkal, poisťovňa plnenie z úrazového poistenia zamietne, pretože požitie alkoholu alebo drog patrí medzi zásadné výluky z poistenia. Nevinní spolujazdci nárok nestrácajú, pokiaľ nevedeli, že vodič pil. Ak sa však preukáže, že spolujazdec o opitosti vodiča vopred vedel a napriek tomu do auta nastúpil, poisťovňa môže jeho plnenie podstatne krátiť z dôvodu spoluzavinenia.
Môže poisťovňa odmietnuť plnenie, ak zranený nemal zapnutý bezpečnostný pás?
Áno, nepripútanie sa bezpečnostným pásom je porušením zákona o cestnej premávke. Poisťovne majú túto situáciu ošetrenú vo všeobecných poistných podmienkach. Ak vyšetrovanie preukáže, že k zraneniu došlo alebo malo horšie následky práve preto, že osoba nebola pripútaná, poistné plnenie sa kráti o 20 až 50 percent, prípadne sa úplne zamietne.
Kryje poistenie sedadiel úrazy pri autonehode aj v zahraničí?
Štandardná územná platnosť tohto poistenia zahŕňa celé geografické územie Európy a Slovenskú republiku. Niektoré prémiové poistné produkty ponúkajú celosvetovú platnosť. Vždy si pred cestou na dovolenku overte zelenú kartu a územnú platnosť dohodnutú v poistnej zmluve.
Vzťahuje sa poistenie na privretie prstov do dverí na parkovisku?
Áno, poistné zmluvy definujú prevádzku vozidla nielen ako jazdu, ale aj ako nastupovanie a vystupovanie. Úraz spôsobený privretím prstov do dverí alebo kufra, rovnako ako pád pri vystupovaní z vozidla na zľadovatenom parkovisku, spadá do krytia úrazového poistenia sedadiel.